"满期返本"这四个字,对很多人来说非常有吸引力。想想看:交了几十年的保费,到期了一分不少全退回来,等于白白享受了几十年的保障,到期本金还能拿回来,怎么看都不亏。
但到底适不适合你?今天咱们就来算一笔明白账,看看满期返本到底值不值。
一、中英人寿百万护驾两全保险:满期返还是怎么回事?
保险到期了,人还健健康康活着,保险公司就把你这些年交的所有保费,百分之百退还给你。
举几个实际的例子:
40岁男士,20万保额,10年交,保到75岁:每年交5,396元,一共交了53,960元。满期的时候,退给你53,960元。
25岁男士,10万保额,20年交,保到75岁:每年交1,314元,一共交了26,280元。满期的时候,退给你26,280元。
30岁女士,10万保额,10年交,保到75岁:每年交2,203元,一共交了22,030元。满期的时候,退给你22,030元。
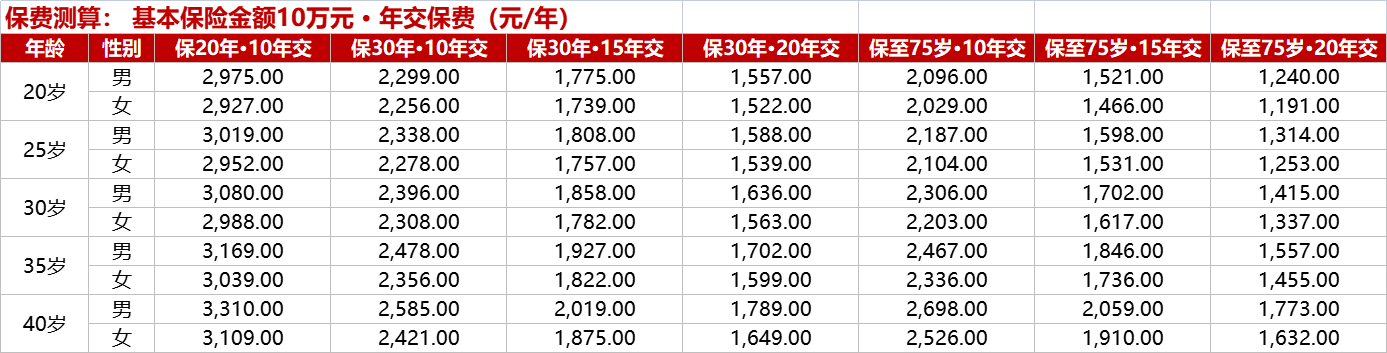
简单说就是:交了多少,退多少,一分不多,一分不少。保障期内出了事该赔赔,没出事到期全款退回。
二、中英人寿百万护驾两全保险:现金价值走势如何?
"现金价值"就是你中途退保的话,能拿回多少钱。
这款产品的现金价值有个特点:持有时间越长,现金价值越接近已交保费。到了满期那一天,现金价值就等于已交保费,也就是"满期返还"。
关键提醒:前几年退保最亏,可能交了好几万,退回来只有几千块。所以这款产品适合长期持有,买了就坚持到满期,别中途退保。
三、中英人寿百万护驾两全保险:真实收益率是多少?
IRR就是内部收益率,用来衡量投资赚不赚钱。这款产品满期的时候,IRR是0——因为你交进去多少钱,拿回来还是多少钱,一分钱利息都没有。
但换个角度想:你一分钱利息都没赚,但你也一分钱本金没亏,同时还享受了几十年的高额意外保障。相当于用保费的利息,换来了几十年的安心保障,到期了本金全拿回来。
对很多不爱折腾理财、不想操心的人来说,这个安排其实挺省心的:保障有了,钱也没花掉,到期原样退回。
四、中英人寿百万护驾两全保险:和消费型对比怎么选?
30岁男士,保20年,10年交:百万护驾每年交6,160元,消费型意外险每年交298元。每年差了5,862元。
消费型确实便宜,但20年交完5,960元就花掉了,一分钱不退。
百万护驾20年交完123,200元,到期全退回来。相当于这20年的保障,你付出的只是这笔钱的时间成本。
换句话说:消费型是"花钱买保障",百万护驾是"存钱换保障"。花钱还是存钱,就看你自己的偏好。
如果你每年多交的保费拿去理财,收益超过0.7%就能跑赢满期返还的效果——但前提是你真的会拿这笔钱去理财,而且能坚持20年不动。很多人的实际情况是:省下来的保费不知不觉就花掉了,到头来保障也没有、钱也没存下。
五、中英人寿百万护驾两全保险:什么人适合买?
第一类:不爱折腾理财的人。省下的消费型保费你也不一定拿去投资,不如直接买返还型,当强制储蓄,到期连本带息(虽然利息为零)退回来。
第二类:觉得消费型"白花钱"的人。很多人就是觉得"没出险等于白交了",心理上接受不了。返还型正好解决了这个问题——没出险到期退钱,心里踏实。
第三类:想要长期保障的人。这款产品保20年、30年甚至到75岁,适合不想到期续保、不想每年操心买保险的人,一次锁定长期保障。
第四类:经常出行的人。航空意外5倍赔、轨道公共交通4倍赔、法定节假日额外5倍赔,出行频率高的人保障杠杆非常大。
而且这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
如果你符合上面几类情况,这款产品值得考虑。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




