“满期返本”这四个字,真的太有诱惑力了。
很多人一听到“到期把钱全退给你”,眼睛就亮了——这不等于白嫖了几十年保障吗?太划算了有没有!
但是等等,天上不会掉馅饼。今天咱们就来扒一扒满期返本的真相,看看它到底是福利还是套路。
一、中英人寿百万护驾两全保险:满期返还是怎么回事?
保险到期了,你还好好活着,保险公司就把你交的所有保费,一分不少地退给你。就这么简单。
给你看几个实际例子:
40岁男士,20万保额,10年交,保到75岁:累计交了53,960元,满期返还53,960元;
25岁男士,10万保额,20年交,保到75岁:累计交了26,280元,满期返还26,280元;
30岁女士,10万保额,10年交,保到75岁:累计交了22,030元,满期返还22,030元。
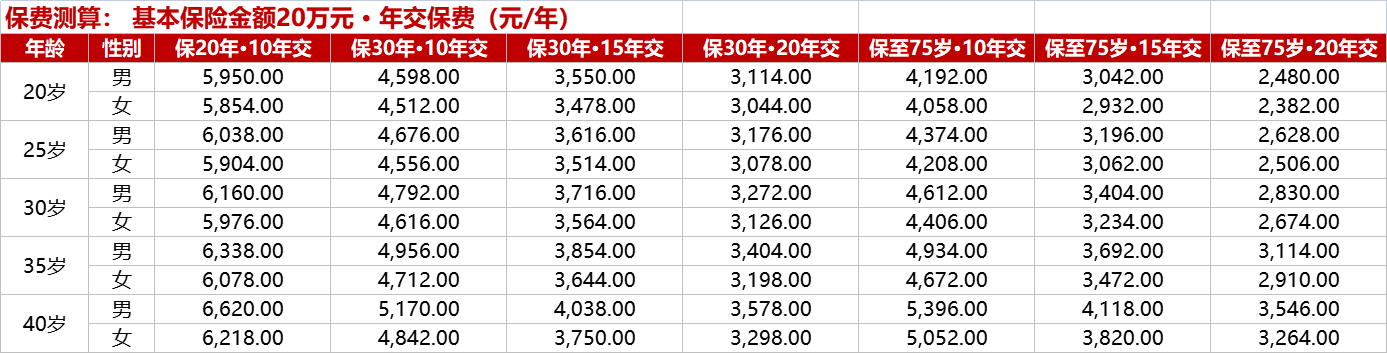
看到没?交多少,退多少,一分不多,一分不少。
二、中英人寿百万护驾两全保险:现金价值走势如何?
可能有人会问:那我中途退保能拿回来多少钱?这就涉及到“现金价值”这个概念了。
说人话,现金价值就是你退保的时候,保险公司能退给你的钱。
这款产品的现金价值有个特点:从投保到满期,现金价值从来没有超过你交的保费。也就是说,不管你什么时候退保,拿回来的钱都比你交进去的少。
持有时间越长,现金价值越接近已交保费。到了满期那一天,现金价值就等于已交保费了,也就是所谓的“满期返还”。
前几年退保最亏,可能交了几万,退回来只有几千。所以买了就尽量别中途退。
三、中英人寿百万护驾两全保险:真实收益率是多少?
很多人喜欢用IRR(内部收益率)来衡量一款保险产品的投资收益。那这款产品的IRR是多少呢?
答案是:0。
没错,就是零。你交进去多少钱,拿回来还是多少钱,一分钱利息都没有。
如果考虑通胀,到期退回的钱购买力确实会缩水。但换个角度,这期间你享受了几十年的高额意外保障,出事了能赔几十万,没出事到期退本——保障的价值远不止那点利息。
说白了,这款产品的本质就是用你保费的利息,来换取这几十年的意外保障。一分钱本金没亏,几十年保障到手,到期全款退回。
四、小蜜蜂6号更划算吗?一年期意外险有什么风险?
很多人觉得一年期消费型意外险便宜,每年才几百块。但便宜有便宜的道理,它有几个不容忽视的风险:
第一,保费会涨。一年期意外险的保费是跟着年龄走的,二三十岁确实便宜,但过了40岁、50岁,保费会大幅上涨,越老越贵。
第二,产品可能停售。一年期产品随时可能下架,今年能买,明年不一定还有。一旦停售,你就得重新找产品、重新做健康告知,万一那会儿身体出了点小问题,可能就买不上了。
第三,风控拦截。很多一年期意外险有风控系统,可能因为理赔过、职业变化、甚至系统误判就被拦下来,续保的时候直接买不了。
第四,保障不连续。万一中间断了几个月,这期间出了意外就没保障了。
而百万护驾一次投保锁定20年、30年甚至到75岁,保费固定不变,不用担心停售、风控、续保问题。保障一直在线,到期本金全退回。这就是长期险最大的价值——稳定。
五、中英人寿百万护驾两全保险:返本值不值?
从赚钱的角度:不产生利息,但本金一分不少全退回。相当于用这笔钱的时间成本,换来了几十年的高额意外保障。
从心理的角度:很多人觉得消费型到期一分不退,心里接受不了。返还型正好解决了这个落差——没出险到期退钱,保障没少享,钱也没花掉。
从保障的角度:这款产品保20年、30年甚至到75岁,一次锁定长期保障,不用每年续保操心。航空5倍、轨道公共交通4倍、节假日额外5倍赔,保障力度不小。保障到位的前提下,返本就是额外的安心。
如果你不爱折腾理财、觉得消费型到期白花钱、想要长期保障,那这款产品很适合你。相当于存钱换保障,到期连本退回,怎么算都不亏。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
总的来说,中英人寿百万护驾的满期返本最大的好处就是——本金一分不少全退回,保障期内该赔的都赔了。适不适合你,看你是不是那种想要长期保障又不想"白花钱"的人。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




