前面两篇分别说了百万护驾的优点和缺点,可能有人看完更纠结了——优点也挺吸引人,缺点也挺明显的,到底买不买啊?
今天咱们就来个全面分析,把优缺点放在一起权衡,看看这款产品到底值不值得买,什么样的人适合买,什么样的人不适合买。
一、中英人寿百万护驾两全保险:优缺点有哪些?
先快速回顾一下,方便对比:
优点:出行保额高、满期返本、保障期限长、非意外也有保障、新能源汽车赔得多、还有增值服务。
缺点:伤残只赔全残、健康告知偏严、保费偏贵、免责条款多、没有意外医疗、很多人买不了。
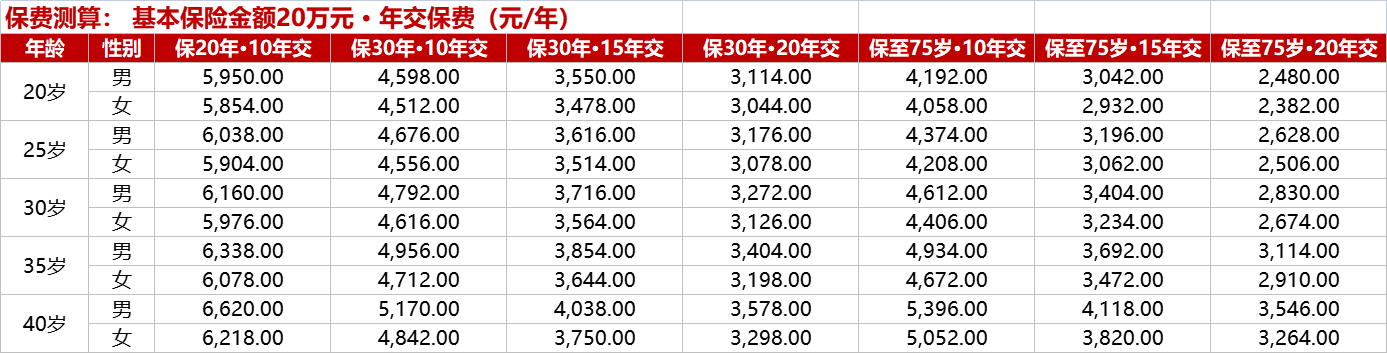
一句话总结:优点都在“出行保障”和“返本”上,缺点都在“伤残门槛”和“投保难度”上。
二、哪些人适合买中英人寿百万护驾两全保险?
如果你符合以下大部分条件,这款产品可能挺适合你:
经常出门的人。每天开车通勤、经常出差坐飞机、频繁坐公共交通,出行保障能用得上。
特别喜欢返本的人。就是觉得“钱能拿回来”才不亏,听到消费型就觉得钱白花了。这种心理需求很正常,不用觉得不好意思。
预算比较充足的人。每年几千块钱的保费不心疼,交费期十几年也能坚持下来。
想要长期稳定保障的人。担心以后产品停售、自己身体变差买不了保险,想要一次性锁定几十年的保障。
开新能源汽车的人。新能源车赔15倍保额,比普通车多50%,这个特色还不错。
简单说:经常出门、预算够、喜欢返本、身体好,这四条都满足,可以考虑。
三、哪些人不适合买中英人寿百万护驾两全保险?
如果你属于以下情况,我劝你慎重:
预算有限的人。每年几千块钱保费压力挺大的,就别硬上了。有这钱不如先把医疗险、重疾险配上。
追求性价比的人。一年期意外险确实便宜,小蜜蜂6号18-50岁每年才298元就能买到100万身故保额加10万意外医疗,保障还全面。但要注意保费会随年龄上涨、产品可能停售、风控拦截等不稳定因素。
身体有点小毛病的人。健康告知挺严的,甲状腺结节、乙肝携带这些常见问题都可能通不过。
高危职业的人。5到6类职业买不了,这是硬性规定。
家庭经济支柱。只保身故和全残,保障范围太窄了。作为家里的顶梁柱,你还需要定期寿险、重疾险、医疗险,光靠这一款远远不够。
四、中英人寿百万护驾两全保险:怎么搭配更合理?
很多人会问:那我既想要返还,又想要全面保障,怎么办呢?
其实可以两款搭配着买:
消费型意外险打底:每年两三百块,保1到10级伤残、意外医疗、猝死等等,基础保障做足。
百万护驾加保:再买一份百万护驾,主要用来加交通意外的保额,同时满足返本的需求。
这样搭配的话,保障既全面,又有返本,而且交通意外保额还高。当然了,前提是预算够。
保险不是非此即彼的选择题,很多时候搭配着买效果更好。
五、买中英人寿百万护驾两全保险有什么建议?
第一,别盲目。不要听别人说返本好就去买,也不要听别人说不划算就不买。好不好、值不值,要看适不适合你自己的情况。
第二,先做预核保。不确定自己健告能不能过的,先做个预核保,免得正式投保被拒了,留下记录。
第三,算清楚预算。买保险要量力而行,别因为买保险影响了正常生活。一般来说,全家的保费支出占年收入的10%左右比较合适。
第四,别只看返本。返本是锦上添花,不是雪中送炭。买保险首先看保障,保障不行,再怎么返本也没用。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
总的来说,百万护驾这款产品优缺点都很鲜明。值不值得买,没有标准答案,就看你的需求和预算。根据自己的实际情况来选择,就是最好的选择。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




