现在的年轻人保险意识越来越强了,刚工作没几年就开始考虑买保险。这是好事,毕竟越早买越便宜。
但年轻人也有个特点——收入不高、预算有限。钱要花在刀刃上,每一分钱都得算计着花。
那中英人寿百万护驾这种返还型意外险,对年轻人来说值不值得买呢?咱们今天就来聊聊这个话题。
一、25岁买中英人寿百万护驾两全保险要多少钱?
拿25岁男士、10万保额、保到75岁来算:
20年交:每年1,314元,一共交26,280元。算下来每个月才100块钱多一点。
10年交:每年大概2,000到2,500元左右,总保费少一些,但年交压力大一点。
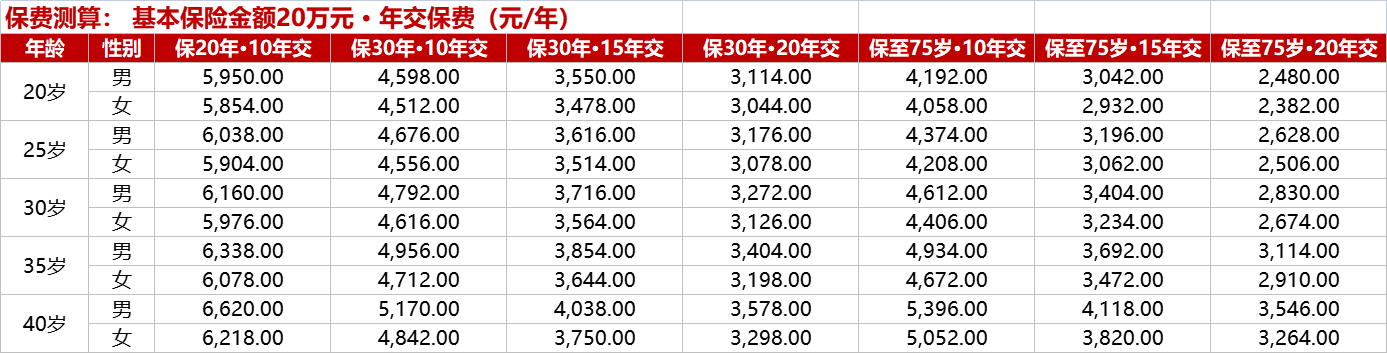
满期的时候,交的钱全部返还。
从绝对金额来看,20年交方案每个月100多块钱,对于刚工作的年轻人来说,压力不算大。
二、年轻人买中英人寿百万护驾两全保险:优先级怎么排?
年轻人刚踏入社会,收入不高但上升空间大。这时候买保险,优先级应该怎么排呢?
第一位:百万医疗险。一年两三百块钱,万一住院了能报销大额医药费。年轻人得大病的概率不低,这个最刚需。
第二位:意外险。年轻人爱运动、爱出门、通勤时间长,意外风险高。消费型意外险一年才几十到几百块,性价比很高。
第三位:重疾险。年轻时买便宜,越早买越划算,这个道理很多人都懂。
第四位:定期寿险。如果有房贷、有父母要养,定期寿险也得安排上。
你看,返还型意外险在年轻人的保障清单里,真的排不上前面。预算有限的话,应该先把前面几个基础保障配好。
三、年轻人买中英人寿百万护驾两全保险:有什么好处?
保费便宜。年龄越小保费越低,25岁买比40岁买便宜不少。同样保到75岁,年轻时投保保费更低,保障时间还更长。
容易通过健康告知。年轻人身体普遍比较好,通过10条健告的概率更高。等年纪大了,各种小毛病都出来了,可能想买都买不了。
锁定长期保障。年轻时投保,能保的时间更长。比如25岁保到75岁,就是50年的保障。以后产品停售、身体变差都不怕。
强制储蓄。每年固定交保费,相当于强制存一笔钱。对于花钱大手大脚的年轻人来说,也算是一种约束吧。
四、年轻人买中英人寿百万护驾两全保险:有什么不足?
占预算。一年1,000到2,000块钱,对刚工作的年轻人来说可能不算少。如果因为买了这个,导致医疗险、重疾险没钱配,那就本末倒置了。
保障不够全面。只赔身故和全残,没有意外医疗,也不赔1到10级伤残。年轻人爱运动、爱折腾,小意外小伤病更常见,这些都不保。
从纯投资角度看,这笔钱不产生利息。但对很多年轻人来说,省下来的保费不一定真的拿去理财,很可能不知不觉就花掉了。返还型意外险相当于强制储蓄——保障期内出事该赔赔,没出事到期本金全退回,保障和存款两不误。
预算有限的年轻人可以先配一份消费型意外险打底,等收入稳定后再加上返还型,两全其美。
五、年轻人买中英人寿百万护驾两全保险有什么建议?
预算紧张的:别买返还型的。先花两三百买个消费型意外险,再花两三百买个百万医疗险,基础保障就有了。剩下的钱可以考虑重疾险。
预算充足的:如果医疗险、重疾险这些都配好了,还有余钱,想买个返还型的也可以。20年交的话每个月才100多,压力不大。
经常出门的:如果经常出差、旅游、通勤时间长,对交通意外保障需求高,可以考虑用百万护驾来加保。
记住一个原则:先保障后返还,先基础后升级。基础保障没配齐之前,别急着买返还型产品。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
总的来说,中英人寿百万护驾对年轻人来说不是必需品,但也不是完全不能买。关键看你的预算够不够、基础保障有没有配齐。根据自己的情况来,别盲目跟风。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




