上一篇咱们说了百万护驾的优点,今天咱们来说说它的缺点。
没有完美的保险产品,每款都有它的短板。买保险不能只看好的一面,缺点更要看清楚,不然买了之后发现不适合自己,后悔就晚了。
一、中英人寿百万护驾两全保险:伤残只赔全残吗?
这是这款产品最大的硬伤。
很多人以为意外险什么伤残都赔,其实不是。这款产品的“意外伤残”只赔“全残”——也就是最严重的8种情况,比如双目永久完全失明、双上肢及双下肢缺失等。
而且还要求出事之后过了180天,确定完全治不好了,才算。
说句实在的,现实中绝大多数意外伤残都达不到全残的程度。断根手指、摔骨折了、掉了颗牙,这些常见的意外,这款产品统统不赔。
而市面上很多消费型意外险是1到10级伤残都赔的,哪怕是最轻微的10级伤残,也能赔10%的保额。两者一比,差距就出来了。
二、中英人寿百万护驾两全保险:健康告知偏严吗?
这款产品的健康告知有10条,在意外险里算比较严的。
严到什么程度呢?给你举几个例子:
甲状腺结节:很多人体检都有吧,大概率买不了;
乙肝携带:也很常见吧,大概率买不了;
体重超标太多:也可能买不了。
更离谱的是,它还会问你父母、兄弟姐妹有没有得过什么病。家属病史也要问,这在意外险里真不多见。
身体有点小毛病的人,想买这款产品还真不容易。
三、中英人寿百万护驾两全保险:保费真不便宜吗?
拿30岁男士来算,20万保额,10年交,保20年,每年要交6,160元,10年就是61,600元。
而市面上的消费型意外险,100万保额一年才两三百块钱,20年下来也就五六千。
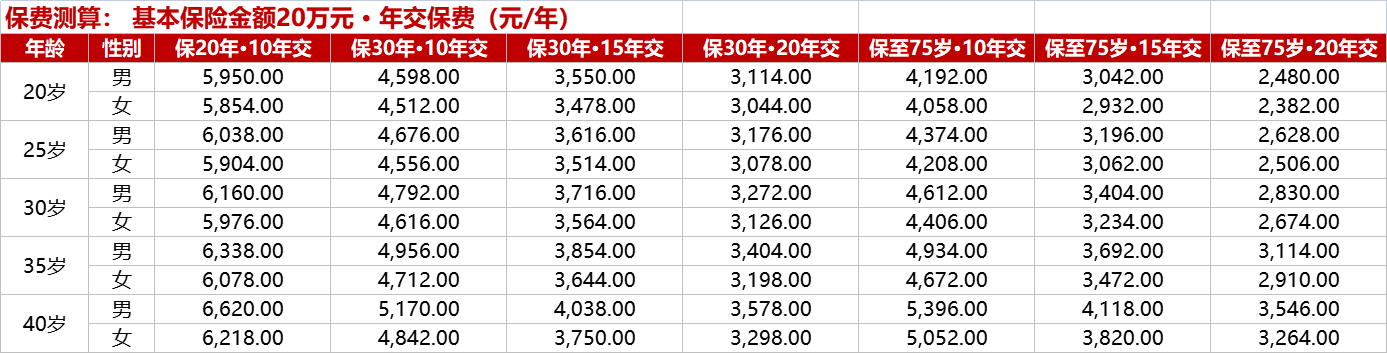
差了整整10倍!
有人会说“可是百万护驾到期返本啊”,没错,但返的是你自己交的钱,而且几十年后才返,这几十年这笔钱你不能动,也没利息。算上通胀的话,实际成本真不低。
四、中英人寿百万护驾两全保险:免责条款太多吗?
意外身故的免责条款有15项,比一般意外险要多。
这里面有几个特别容易踩坑的,我给你拎出来:
药物过敏不赔。很多人觉得过敏也是意外啊,不好意思,不赔;
食物中毒不赔。吃坏肚子了,也不赔;
怀孕、生孩子出事了不赔。这个也挺让人意外的;
细菌病毒感染不赔。除非是伤口感染,不然不算;
整容、医疗事故不赔。整坏了、治坏了,都不赔。
很多你觉得是“意外”的情况,到了这款产品这里可能就不算了。理赔的时候很容易产生纠纷。
五、中英人寿百万护驾两全保险:没有意外医疗吗?
这款产品只管身故和全残,意外导致的门诊、住院费用,一分钱都不报。
但现实生活中呢?小磕小碰、摔一跤擦破皮、不小心扭了脚,这些才是最常发生的意外啊。虽然花的钱不多,但也是钱啊。
而消费型意外险一般都有意外医疗,少的一两万,多的十万八万,这些小意外产生的医疗费都能报销。
从实用性来说,没有意外医疗真的挺不方便的。
六、哪些人买不了中英人寿百万护驾两全保险?
除了健康告知和职业限制,还有几类人是直接买不了的:
学生:在校学生买不了;
全职太太或全职先生:没有工作的家庭主妇、主夫买不了;
退休人员:已经退休了的买不了;
孕妇:怀孕期间也买不了。
这些限制在意外险里算是比较多的,很多消费型意外险对家庭主妇、退休人员都是可以投保的,只是保额有限制而已。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
好了,6个缺点也讲完了。还是那句话,没有完美的产品,关键看适不适合你。了解了优点和缺点,你才能做出明智的选择。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




