买重疾险的人最纠结一个问题:意外和大病哪个更该防?其实不用选,达尔文12号两项都管,意外导致重疾额外赔35%,120种重疾赔100%,基础责任全含。
核心结论:意外场景下达尔文12号共赔135%基本保额,比同类无此责任的产品多赔35%;大病场景下120种重疾赔100%,5种特定急性重疾不满定义也按重疾赔,还可选终身或65岁前多次重疾额外赔付。
适合1-4类职业、身体健康的家庭经济支柱投保,尤其是经常开车、出差、户外活动的男性投保人。
一、达尔文12号意外重疾怎么赔?额外35%基本保额免费含
意外重疾额外赔付是达尔文12号基础责任的标配,不需要额外加费。因意外伤害导致重大疾病,在赔付100%基本保额的基础上,额外赔付35%基本保额,合计赔135%。
例如30万保额,意外导致重疾,一共赔付30万加10.5万合计40.5万。
交通事故、高空坠物、运动损伤、工伤等场景都可能导致严重外伤、截肢、多个器官衰竭等重大疾病。统计数据显示,男性因意外导致重疾的概率高于女性,与男性驾驶频率更高、更多参与户外活动等因素有关。
横向对比同价位产品(30岁男30万保终身30年交基础责任):
达尔文12号4026元/年:意外重疾额外赔35%免费含
超级玛丽17号4032元/年:意外重疾额外赔无
哪吒2号3972元/年:意外重疾额外赔无
三款价差在60元以内,但达尔文12号多了意外重疾额外赔35%,每年多花几块到几十块钱,换来意外重疾最高多赔10.5万,杠杆最高超过60倍。
二、达尔文12号大病怎么赔?120种重疾加5种特定急性重疾
1. 重大疾病保险金
120种重大疾病,赔付100%基本保额,1次。确诊后合同继续有效,轻中症保障不终止。
2. 5种特定急性重疾不满定义也按重疾赔
这是达尔文12号的一项特色责任。5种特定急性重疾,即使严重程度不满足重疾定义,也按重大疾病保险金赔付。
实际意义在于:一些急性发作的重大疾病,在确诊时可能尚未达到条款约定的严重程度,但病情紧急、危害巨大,按重疾赔付能让被保险人更快拿到理赔金用于治疗。
3. 可选多次重疾额外赔付
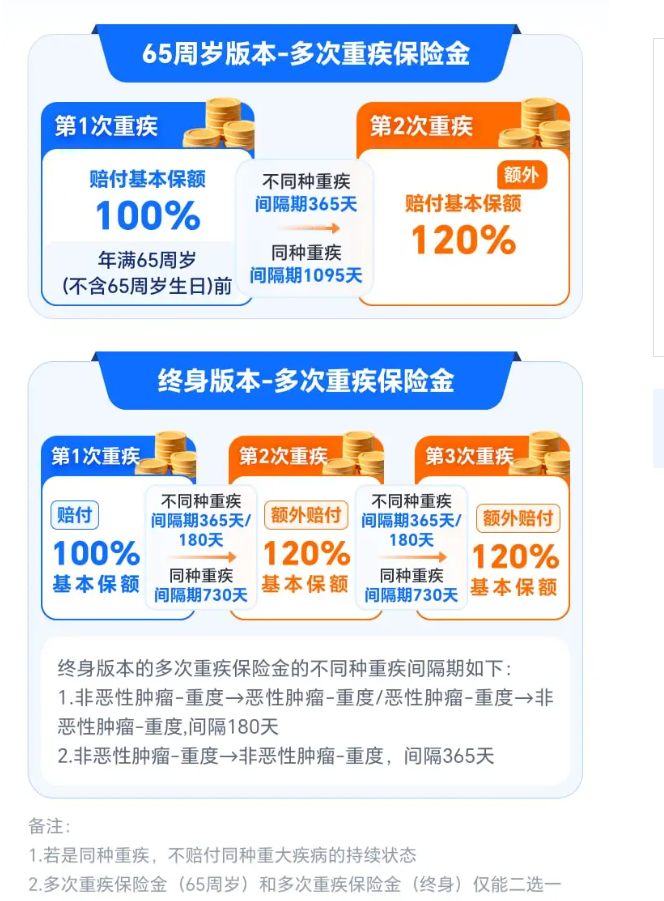
方案一(65周岁前):65岁前首次确诊重疾后额外赔1次120%基本保额,不同种重疾间隔365天、同种重疾间隔1095天(约3年),二选一,赔完责任终止。65岁前未确诊重疾的,65岁后责任终止。
方案二(终身):不限首次确诊年龄,额外赔2次(第二次加第三次各120%)。不同种重疾间隔180天(癌症与不同种之间)或365天(非癌症不同种之间),同种重疾间隔730天(约2年)。持续状态不赔,意外导致重疾不受间隔期限制。
注意:方案一和方案二仅能二选一,不可同时投保。
三、达尔文12号保费测算:4026元/年买到意外加大病双兜底
以30岁男性30万保额保终身30年交为例,基础责任年保费4026元,月均335.5元。基础责任已含意外重疾额外赔35%和5种特定急性重疾按重疾赔,不需要额外加费。
同年龄女性基础责任年保费3774元,月均314.5元。
保至70岁20年交,30岁男性30万保额年保费例如3366元,适合预算有限、只保定期的人群。
加多次重疾方案一(65周岁前):在基础保费上增加一定费用,适合预算有限、关注65岁前多次重疾保障的投保人。
加多次重疾方案二(终身):保费更高,适合预算充足、看重终身多次重疾保障的投保人。
四、达尔文12号适合哪些家庭支柱?意外加大病双兜底场景分析
适合购买的人群:
1. 经常开车通勤、出差赶路的家庭经济支柱:意外重疾额外赔35%对通勤出差场景兜底明显,基础责任免费含。
2. 男性投保人:男性因意外导致重疾的概率高于女性,意外重疾额外赔35%的实用价值更高。
3. 关注急性重疾快速赔付的人群:5种特定急性重疾不满定义也按重疾赔,能更快拿到理赔金用于紧急治疗。
4. 关注重疾多次赔付的人群:可选方案一(65岁前)或方案二(终身),按预算和需求灵活搭配。
不太适合的人群:
1. 5-6类职业人群:达尔文12号仅限1-4类职业,可考虑哪吒2号(1-6类可投)。
2. 健康异常较多的人群:体检异常、慢性病较多可能无法通过健康告知,可考虑医联有盟2026(健康告知仅4条)。
五、达尔文12号投保须知
官方投保入口:慧择网。投保前可通过"预约顾问"入口联系慧择保险顾问获取专业建议。
投保流程:点击"立即投保"→健康告知→填写个人信息→支付。
等待期180天(意外无),犹豫期15日。支持智能核保和人工核保。
本文内容仅供参考,具体保险责任、责任免除、等待期、犹豫期等以保险合同条款为准。投保前请仔细阅读产品条款、健康告知等内容,如有疑问可联系慧择网顾问获取专业建议。




