这两项责任分别解决了"重疾赔付后轻中症没保障"和"意外导致重疾赔付不够用"两个核心痛点,是达尔文12号最大的辨识度所在。
达尔文12号亮点一:重疾后轻中症继续有效,无分组限制
先说背景。市面上大多数单次赔付重疾险,重疾赔完合同就终止了,轻症和中症不再赔付。
部分产品如超级玛丽17号、哪吒2号,虽然重疾后轻中症继续有效,但有"仅限非同组"的限制——同组的轻中症和重疾,赔了重疾后该组轻中症就不再赔了。
达尔文12号没有这个限制。重疾赔付后,所有未理赔满次数的轻症和中症都能继续赔,无分组限制,不扣减已赔付金额。
这个差异在理赔场景中影响有多大?
场景一:先确诊较轻急性心肌梗死(轻症),后确诊较重急性心肌梗死(重疾)。
达尔文12号:轻症赔30%,重疾赔100%,合计130%,且其他轻中症继续有效。
有分组限制的产品:同组疾病,先赔轻症后赔重疾,轻症金额需扣减。
场景二:确诊癌症(重疾)后,又查出轻度脑中风后遗症(中症)。
达尔文12号:癌症赔100%,轻度脑中风赔60%,合计160%。
合同终止型产品:癌症赔了之后合同终止,轻度脑中风不赔。
无分组限制意味着重疾赔付后轻中症的保障范围更宽,不限于"非同组"才能赔。在多次理赔的实际场景中,赔付金额差距可能达到数万元。
意外重疾额外赔付,通常是需要额外加费才能附加的责任。达尔文12号直接放在基础责任里,不需要额外加费。
因意外伤害导致重大疾病,在赔付100%基本保额的基础上,额外赔付35%基本保额。
例如30万保额,意外导致重疾,一共赔付30万加10.5万合计40.5万。
意外重疾并非小概率事件。交通事故、高空坠物、运动损伤、工伤等场景都可能导致严重外伤、截肢、多个器官衰竭等重大疾病。
统计数据显示,男性因意外导致重疾的概率高于女性,与男性驾驶频率更高、更多参与户外活动等因素有关。
对男性投保人来说,意外重疾额外赔35%的实用价值更高。
算一笔账。30岁男30万保额保终身30年交:
达尔文12号:4026元/年(含意外重疾额外赔35%)
同类无此责任的产品:3972至4032元/年
差价:每年仅6至54元,30年总差价180至1620元
换来的保障:意外导致重疾多赔10.5万
每年多花几块钱到几十块钱,换来意外重疾最高多赔10.5万,杠杆最高超过60倍。
达尔文12号其余保障简述
除了两大核心亮点,达尔文12号的基础责任还包含:120种重疾(100%保额1次)、35种中症(60%保额3次)、45种轻症(30%保额4次)、被保险人豁免。
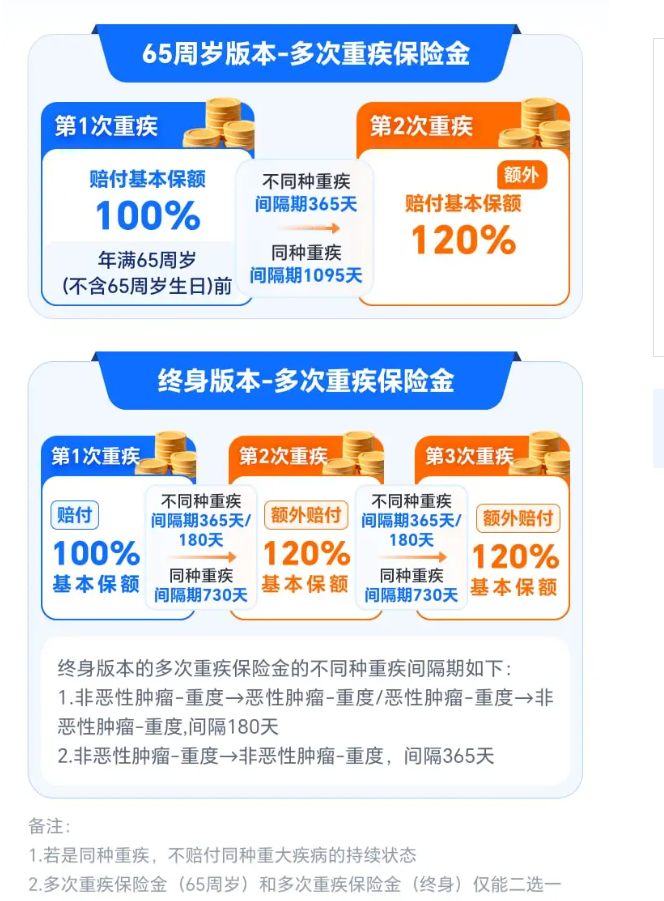
可选责任7项:住院津贴(60岁后住院每天0.1%保额)、保费补偿金(交费期内确诊重疾返还已交保费)、顶梁柱关爱金(确诊癌症时上有老下有小额外赔30%)、疾病关爱金(60岁前重疾额外赔80%)、多次重疾(两个方案二选一:方案一65周岁前额外赔1次120%,方案二终身额外赔2次各120%含同种重疾赔付)、癌症津贴(3次40%/50%/30%)、身故/全残(18岁后赔100%保额)。
达尔文12号适合人群
追求保障深度的健康人群:两项稀缺优势决定了达尔文12号在保障深度上的领先性。
家庭经济支柱尤其是男性:意外重疾额外赔35%对男性更实用,顶梁柱关爱金可进一步加高保障。
关注重疾后长期保障的人群:重疾后轻中症无分组继续赔,解决了"重疾赔付后保障真空"的痛点。
不太适合的人群:5-6类职业人群(仅限1-4类),健康异常较多的人群(可考虑医联有盟2026)。
达尔文12号投保须知
官方投保入口:慧择网。投保流程:点击"立即投保"→健康告知→填写个人信息→支付。
等待期180天(意外无),犹豫期15日。支持智能核保和人工核保。
本文内容仅供参考,具体保险责任、责任免除、等待期、犹豫期等以保险合同条款为准。投保前请仔细阅读产品条款、健康告知等内容,如有疑问可联系慧择网顾问获取专业建议。




