经常有人问我:这款保险好不好?那款保险值不值得买?
其实“好不好”这个问题,真的没有标准答案。对适合的人来说就是好,对不适合的人来说就是不好。关键要看你需要什么。
今天咱们就客观地评价一下中英人寿百万护驾这款产品,说说它到底好在哪、不好在哪,以及怎么选才靠谱。
一、从保障角度看中英人寿百万护驾两全保险:怎么样?
出行保障很给力。自驾、公交、地铁、飞机、新能源汽车,各种出行场景都保,而且保额还不低。航空意外最高400万,自驾和公交200万,对于经常出门的人来说,这个力度够了。
伤残保障很不够。只赔全残,不赔1到10级伤残。这是最大的短板。现实中90%以上的意外伤残都达不到全残,也就是说,大多数伤残情况这款产品都不赔。
没有意外医疗。小磕小碰、摔一跤扭个脚,这些最常见的意外医疗费用,一分钱都不报。
非意外也有得赔。虽然赔的不多,但总比纯意外险强。生病了去世了,也能拿回已交保费的1.2到1.6倍。
保障角度总结:出行身故保障强,伤残和医疗保障弱,整体有点“偏科”。
二、从性价比看中英人寿百万护驾两全保险:怎么样?
咱们拿30岁男士来比一比:
百万护驾:10年交,保20年,每年6,160元,累计61,600元,到期返还61,600元。
消费型意外险:18-50岁每年298元,20年5,960元,不返还。
单看保费数字,消费型的便宜太多了,差了10倍。
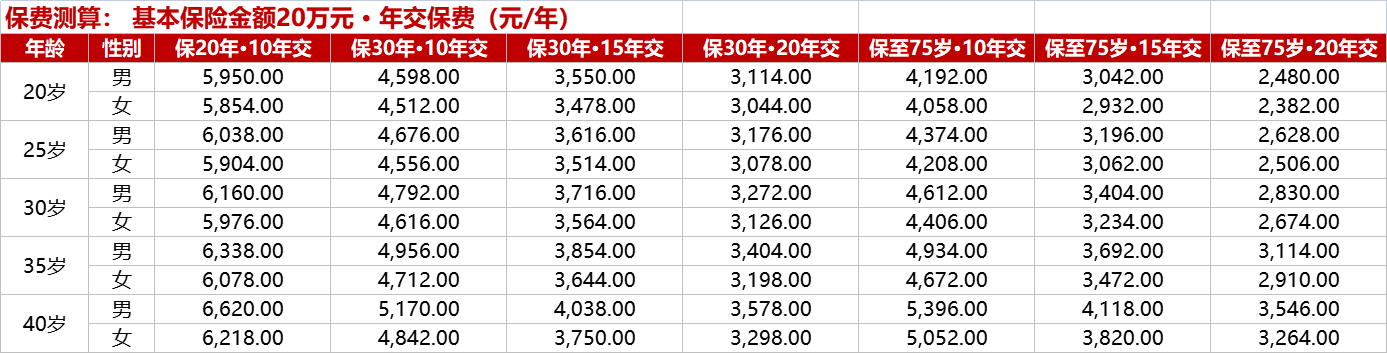
但有人会说“百万护驾返本啊”,没错,可是返本的代价是什么呢?是你的钱被占用了几十年,而且没有利息。
但一年期意外险有保费随年龄上涨、产品可能停售、风控拦截等风险,保障并不稳定。百万护驾锁定长期保障,到期全退本金,稳定性远超一年期产品。
性价比角度总结:一年期消费型看似便宜,但有保费上涨、产品停售、风控拦截等不稳定风险。百万护驾锁定长期保障、保费固定不变、到期全退本金,长期看更安心、更省心。
三、从投保门槛看中英人寿百万护驾两全保险:怎么样?
年龄:18到60岁,跟大多数意外险差不多。
职业:1到4类,也算是常规要求。
健康:10条健告,偏严,还问家属病史。这一点比很多消费型意外险严格。
特殊人群:学生、家庭主妇或主夫、退休人员、孕妇,都买不了。限制比较多。
投保门槛角度总结:健告偏严、特殊人群受限,整体门槛不低。
四、从理赔角度看中英人寿百万护驾两全保险:怎么样?
身故理赔相对简单。只要是意外导致的、不属于免责范围的,一般都能赔。身故的认定比较明确,不容易扯皮。
全残理赔门槛高。全残有8种严格定义,而且要过180天确定治不好了才算。真要达到全残的程度,是非常严重的情况。
免责条款多。15项意外免责,很多容易被误认为是意外的情况(比如药物过敏、食物中毒),实际上不赔。理赔的时候容易产生纠纷。
主险责任不叠加赔付,法定节假日额外赔付是唯一例外。同一场事故就算同时符合好几个责任,也只赔最高的那一项。很多人以为可以叠加,到理赔的时候才发现不行,心理落差会很大。
理赔角度总结:身故理赔好办,全残和免责是主要的理赔难点。
五、中英人寿百万护驾两全保险:怎么选购?
第一,先搞清楚自己最需要什么。你是最看重大额出行保障?还是最看重返本?还是最看重性价比?想清楚优先级,就好选了。
第二,先做预核保再投保。健康告知有疑问的,先做预核保。预核保不留下正式记录,就算不通过也没损失。
第三,别只买这一款。这款产品保障范围有限,只保身故和全残。建议搭配消费型意外险、定期寿险、医疗险,构建完整的保障体系。
第四,理性看待返本。返本不是免费的午餐,你付出了资金的时间成本。不要为了返本而忽略保障本身。
最靠谱的思路是:先把基础保障做足,再考虑返还型产品作为补充。千万别本末倒置。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
中英人寿百万护驾好不好,没有绝对的答案。它就是一款特色鲜明的产品——出行保障强、有返本,但伤残门槛高、健告严。适不适合你,就看你的需求和预算了。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




