最快 4 年回血,5年IRR冲1.92%,中英福满盈 C 款(至尊版)重磅上新!
手里有笔钱,三五年后可能要动——你会放增额寿吗?
大部分人可能犹豫。
原因是——前期现价低,钱进去要熬五六年甚至更久才回血,中间急用就得“割肉”。
所以很多人即便存款利率一路往下掉,存款到期了,那笔钱还是老老实实续回银行。
今天要聊的这款增额寿,就是冲着这个痛点来的。
具体有多能打,我把收益摊开说。赶时间的朋友可以点击这里找顾问老师咨询。

福满盈 C 款(至尊版)
收益怎么样?
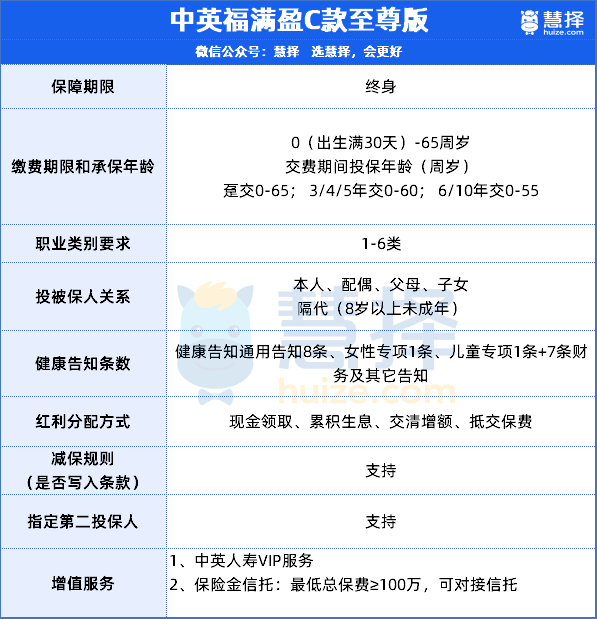
如今市面上的分红型增额寿,配置大同小异——1.75% 的保底利率,3.5% 的演示收益。
但产品之间也有差异——钱什么时候能挪用、中期能拿多少,远端能涨到多少,对比下来,还是高下有别。
1、第一张王牌:回血速度
以 30 岁男性为例,投保福满盈 C 款(至尊版):

3 年交,第 4 年就回正;5 年交,第 5 年就回正。
也就是说,保费刚交完没多久,账户就已经超过保费了。
从那一年起,你哪天急用钱想退保,一分不亏。
其他增额寿要熬到第七第八年,福满盈 C 款(至尊版)第 4 年就解封了。
这个灵活的流动性,是它的第一张“硬牌”。
2、第二张王牌:中短期收益
统一按30岁男、60万,分趸交、3年交、5年交给大家演示,3种不同的投保方式,结局大不同。
①、如果你手里有一大笔不用的钱(≥30万),想要一次性趸交:

可以看到,福满盈C至尊版,在保单前15年,收益一路领先。
第 5 年:现价回正,IRR 约 1.9%;
第 10 年:总收益(含分红)超 76 万,是保费的1.27倍,IRR2.42%;
第 15年:总收益超 88 万,是保费的1.47倍,IRR 2.6%;
但从第16年开始,被中意的永续我爱睿享版反超,含分红总收益差距不大,在2000-3000左右。
值得注意的是,保底现价仍是中英人寿福满盈C款(至尊版)更高,IRR第5年0.71%,第10年1.23%,第20年1.49%,全周期都比其他两款更高,确定性很强。
所以如果是选趸交,两款产品各有各的优势,不分伯仲。
但如果从长期持有来看,中英的另一款产品,福满佳C卓越版,后期一路狂飙,远端IRR达到3.17%,收益上几乎无人匹敌。
②、如果你未来3-5年,每年有一大笔进账(每年10-20万),可以选3年分期缴费:

在3年期缴别上,福满盈C至尊版,在回血时间和收益上,都呈现出绝对的优势。
第 4 年:(含分红)现价回正,即便(保证领取部分)也是第5年回正,比其他两款都快;
第5年:总收益(含分红)超 63 万,超永续我爱近2万,IRR 1.23%
第 10 年:总收益超 72.8 万,超永续我爱近6000,IRR 2.17%;
第 20年:总收益超 97.4 万,超永续我爱近1.2万,IRR 2.58%;
最远端:总收益超488万,持续超永续我爱近1万左右,IRR2.87%;
中英人寿福满盈C款(至尊版),持续领先中意的永续我爱,大家如果想分期挪储,可以闭眼入。
另外,依然可以重点关注中英的福满佳C卓越版,它虽然前期回血过慢,但后期增速依然强劲。
从第25年开始,一路抢跑福满盈C至尊版:
第25年:总收益(含分红)超 113万,超福满盈C至尊版4000左右;
第30年,总收益132万,超福满盈C至尊版1.5万左右;
最远端,总收益569万,超福满盈C至尊版80万左右,IRR超3.15%,不愧是中英守长期的老将;
③、如果你有稳定现金流,想每年存笔钱,但额度又不高(5-10万左右),可以选5年分期缴费:

在5年分期缴别上,中英人寿福满盈C款(至尊版)依然全程领先。
回正时间:(含分红)第 5 年,比其他两款都快,其他两款都要6-8年;
收益上:(含分红),也是持续超永续我爱近1-2.5万左右;
但从第26年起,被中英人寿自家的“福满盈C款卓越版反超;
总结一下这三款的特点:

钱放进去,中途要用怎么办?
前面提到,更适合中短期储蓄,灵活性是它的第二张硬牌。福满盈C款至尊版
那我们肯定要关注它的减保规则。
如果中途要用钱,我们可以这样"按需打开"。
方式 1:减保。
交费期满后,可以申请减少保额,取出一部分现金价值来用。
每年最多可以拿走基本保额的 20%,在同类里属于宽松的一档。取一部分应急,剩下的继续增值,互不耽误。
配合它"第 4 年 / 第 5 年就回正"的特点,实际体验是——回正之后,这笔钱就变成了一个随时能开的账户。
方式 2:保单贷款。
如果是短期周转、后面还能还上,保单贷款最实用。
每次贷款不超过现金价值的 80% 就行,到账快,不用走复杂审批。大头资金放保单里持续增值,周转时用它过桥,成本很低。
另外,福满盈C款至尊版还有2个稀缺功能,重点说一下:
功能1:年金转换
这是它挺特别的一个设计——被保人60岁以后,可以把现金价值转成终身领取的年金。
等于给这笔钱留了一个"第二形态":年轻时候是个储蓄账户,老了以后变成“养老金”,一张保单两种用法。
具体是如何操作的,大家可以点这里,我们顾问详细给你介绍转换方式。
功能2:第二投保人
给孩子买、或者夫妻互投,设好第二投保人,万一投保人身故,保单不进遗产分割,由第二投保人直接接过去,保单继续有效增值。
考虑传承的朋友,一定要关注这个功能。

中英人寿,靠谱吗?
中英人寿这家公司,我夸过很多次了,底子可以拆成四块看。
1、股东:中粮 × 英杰华,中西合璧
中英人寿 2003 年开业,注册资本 29.5 亿元,由中粮资本与英国英杰华集团(Aviva)各持股 50% 合资组建。
中粮集团与新中国同龄,连续 29 年入围《财富》世界 500 强,蒙牛、福临门、大悦城都在它旗下。提供的是央企级别的稳定底盘。
英杰华集团有 300 多年保险经营历史,是全球 9 家"大到不能倒"的保险集团之一,经历过两次世界大战和无数轮经济周期。
一个负责稳,一个负责专业。
2、偿付能力和评级
截至 2026 年二季度,综合偿付能力充足率 255%、核心 169%,远高于监管要求。
风险综合评级连续 39 个季度保持 A 类,其中 13 次是顶格档 AAA。
净资产 2026 年二季度超 166 亿元,家底厚,这是应对极端风险的真正安全垫。
3、投资能力
分红险的命根子就是投资。
中英人寿近 3 年平均投资收益率 5.40%,平均综合投资收益率 8.06%,在同类公司里排名靠前;千亿以上规模资产的保司中,长期投资收益率也领先。
更值得一提的是:债权类投资保持"零"信用违约记录,不追求短期暴利,用优质项目匹配长久期负债——这正是分红最需要的风格。
4、分红兑现记录
近 10 年平均分红实现率 122%。
2025 年,中英是行业少有的所有新老产品分红实现率均值超 100%、达到 103% 的保司,而且突破了当时 3.5% 的限高。
历年数据在官网都能查到。
大家如果想了解更多中英产品的历史分红实现率细节,可以点这里,我把清单发给大家。
顺带说一句增值服务,很多买财富险的朋友容易忽视增值服务这个“免费宝贝”。
1、投了就能用:健康咨询、预约挂号、就医陪诊、SOS 紧急救援、尊享体检,健康医疗类服务不限保费。
2、总保费达 30 万:解锁康养 YOUNG 计划,覆盖私顾、旅居、居家、机构四类养老服务。
3、总保费达 100 万:可对接保险金信托(中粮信托),高净值家庭的传承需求也能接住。
写在最后:
回到开头那个问题:手里有笔钱,三五年后可能要动,敢不敢放增额寿?
给的回答是:3 年交第 4 年回正、5 年交第 5 年回正,回正之后想取就取。福满盈 C 款至尊版
它不是暴富神器,解决的是一个很具体的痛点:你既不想让这笔钱躺在银行里被利率一点点吃掉,又不敢把它锁死十年。
前中期收益强、保证给得足、回血快、取钱方式全。如果长期持有,老了还能转成养老年金,终身给你取用。
投保门槛也限时放宽了。
上新活动期: 2026 年 9 月 30 日上线到 2027 年 1 月 31 日,趸交 20 万起(原 50 万)、3 年交 6 万起(原 15 万)就能上车,大家抓住新品黄金投保期。
如果想更详细了解福满盈 C 款至尊版,或者想根据自己的资金情况,了解缴费方式和收益明细的朋友,点这里,专门规划师1V1给你做方案。
达尔文12号重疾险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|296 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1354 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

