冬季死亡率飙升26%!爸妈的冬天,比你想的更凶险...
气温下降,网上开始频繁出现#心梗脑梗高发期到了# 这类热搜。
之前也有广州有学者追踪 21 万死亡病例,发现冬季的死亡率,比其他季节整整高出26%,其中约52%都死于脑梗、心梗等心血管疾病。
并且有研究数据表明,无论男女,过了49岁之后,心血管疾病带来的死亡率就会开始攀升。
年初我老家大降温,隔壁60岁的叔叔突发心梗送医,紧急做了心脏搭桥手术,人差点没保住。

所以对于五六十岁往上的老人来说,冬天真的就是一道坎 —— 低温容易诱发心梗、脑梗;一场普通感冒拖成肺炎的不在少数;路面结霜打滑,摔一跤就是骨折卧床……
更现实的难题是,不管是突发重病还是意外受伤,动辄几万、十几万的治疗费,很容易让普通家庭陷入经济困境。
我们除了日常关心,就是提前把保障配齐,让爸妈生病时能安心治、不怕拖累子女。
那爸妈的保障也很简单,配齐「意外险+医疗险」,就能覆盖大多数生病和意外导致的医疗开支:
今天也给大家分享3套高性价比父母方案,不管是身体健康、有基础小毛病,还是得过大病都能参考。
最低一千多就能配齐,不花冤枉钱。想给爸妈配置,可以点击这里预约免费1V1咨询,专业顾问老师详细答疑,根据具体情况定制专属方案,讲解细节~

身体健康的父母
“医保+意外险+百万医疗险”

这套方案各方面保障都很不错,能转移绝大多数疾病和意外造成的经济损失。
如果你不确定爸妈的身体情况,能不能投保这套方案,可以点击这里,免费咨询。

身体一般、有三高等父母
“医保+意外险+中高端医疗险”
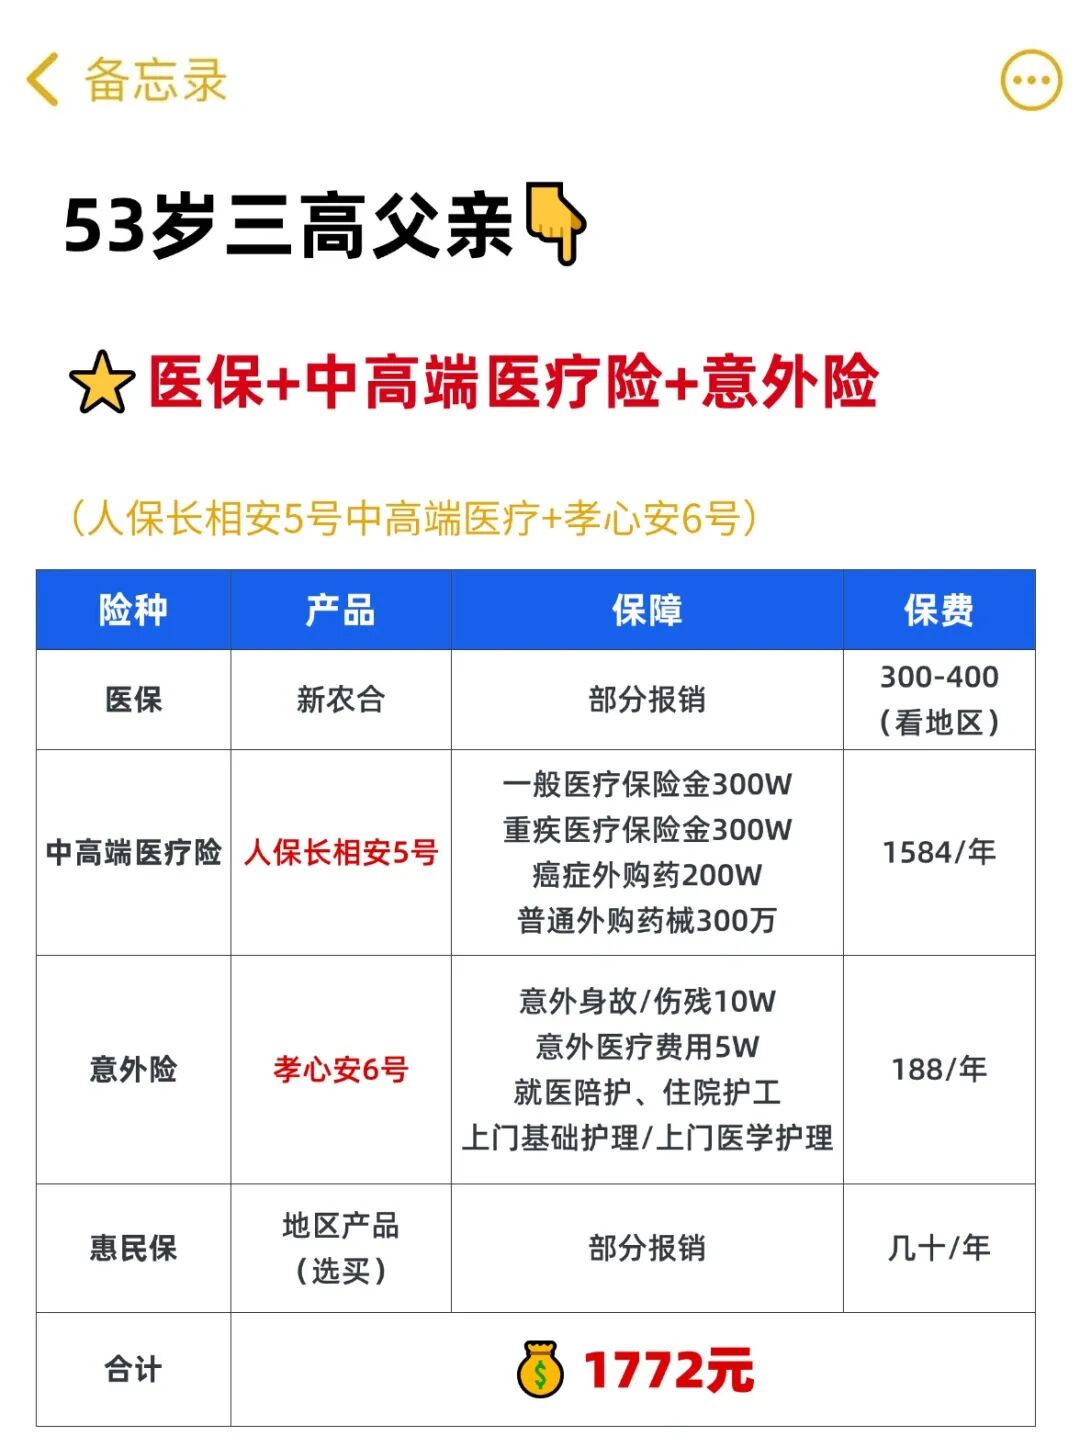
它的保障非常好,0免赔,最高100%报销,小到肺炎骨折住院,大到重疾治疗都能用!
而且覆盖了183家私立医院,重疾还能去特需部、国际部、VIP部;外购药械全部不限清单,还额外拓展54种进口抗癌药,不用怕想用的药不在报销范围内。
最难得的是,它能保一般既往症+高位结节,像爸妈常有的高血压、糖尿病,过了等待期,因为这些病住院治疗也能正常赔!
价格也不贵,如果父母有基础疾病,配置这款性价比很高。
它和重疾险类似,但理赔条件更好,不限病种、只看5年内看病累计花了多少钱,最高能赔100万。而且能和百万医疗险叠加赔付,互不冲突。
如果你想了解这款产品,或者想根据预算定制更全面的保障方案,直接点击这里预约1对1专属规划服务。

得过大病的父母
“医保+意外险+免健告医疗险”
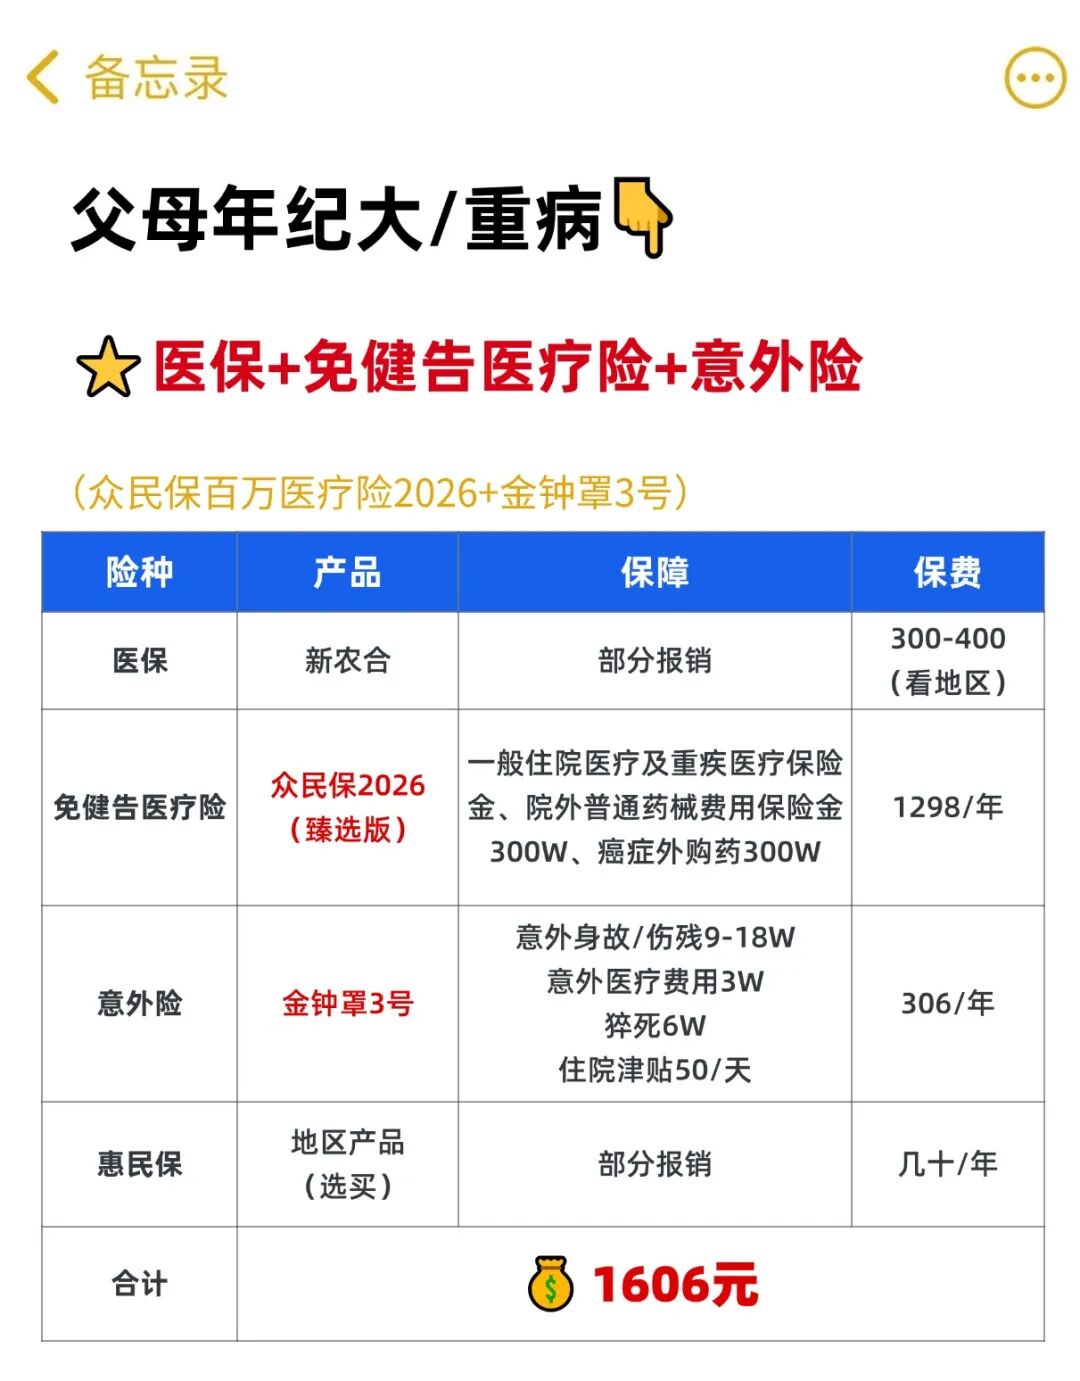
如果父母得过癌症等大病,其他医疗险比较难买,可以直接买免健康告知的医疗险和意外险。
最实在的是,患有癌症、脑梗、心血管病这类严重既往症,连续投保4年后它也能正常赔!
保额有100万,超过1.5万免赔额的住院治疗费,初期报销30%,后续最高能报70%。真遇上大额医疗费,能减轻不少压力。
家里老人有过大病病史的,真心推荐这套方案,能给大额医疗支出兜底,心里能踏实不少。
要是你想根据爸妈的年龄、身体状况、预算等来定制方案,直接点击这里,免费预约1v1服务。
写在最后
秋冬降温快,对老人的健康考验确实不小。
我们给爸妈买保险,千万不要追求大而全的方案。
很多人一开始想配齐所有保障,一算保费超预算,干脆啥也不买,反而让爸妈一直没有保障。
一千多块的基础配置,看着简单,却能兜住最核心的风险:日常摔倒扭伤能报,真遇上大病住院也能报,不至于一场病就掏空积蓄。
而且爸妈知道看病的钱保险能报销,可以安心治病。不用瞒着我们、害怕拖累我们。
如果你想给爸妈定制保险方案,或有任何问题,都可以点击这里找顾问老师1V1咨询。
星相守2号百万医疗险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|296 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1354 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

