中英人寿百万护驾两全保险,听名字就知道——“百万”说的是保额高,“护驾”说的是保出行意外,“两全”就是出事赔钱、没事返本。
简单说就是:你每年交一笔钱,交10年或20年,保你20年、30年甚至到75岁。这期间万一出了意外,按严重程度赔钱;平平安安到期了,交的钱全部退给你。
一句话总结:主打出行意外保障,加上满期返本,适合经常出门、又想“不花钱买保险”的朋友。
一、中英人寿百万护驾两全保险:到底保什么?
这款产品一共有9项保障,保的场景从日常到极端都覆盖到了。咱们拿20万基本保额来算,每项最多能赔多少钱呢?
非意外身故或全残:不是意外导致的身故或全残也赔,按已交保费的1.2到1.6倍给;
一般意外身故或全残:赔5倍保额,也就是100万;
自驾车或网约车意外:赔10倍保额,也就是200万;
公交地铁轮船意外:赔10倍保额,也就是200万;
新能源汽车意外:赔15倍保额,也就是300万;
坐飞机意外:赔20倍保额,也就是400万;
重大自然灾害意外:赔20倍保额,也就是400万;
法定节假日额外赔:节假日出门出事,在上面几项基础上再多赔100万;
满期返还:到期人没事,交的钱全部退回来。
注意了!同一场事故就算同时符合好几个条件,也只赔最高的那一项,不会叠加起来赔。唯一的例外是法定节假日额外赔付,可以在第3到7项交通责任的基础上再加5倍。
二、中英人寿百万护驾两全保险:投保门槛高不高?
不是谁都能买这款产品的,来看看投保要求:
年龄要求:18到60岁之间;
职业要求:只能是1到4类职业,像办公室白领、普通上班族这些没问题,但高空作业、矿工这类高危职业买不了;
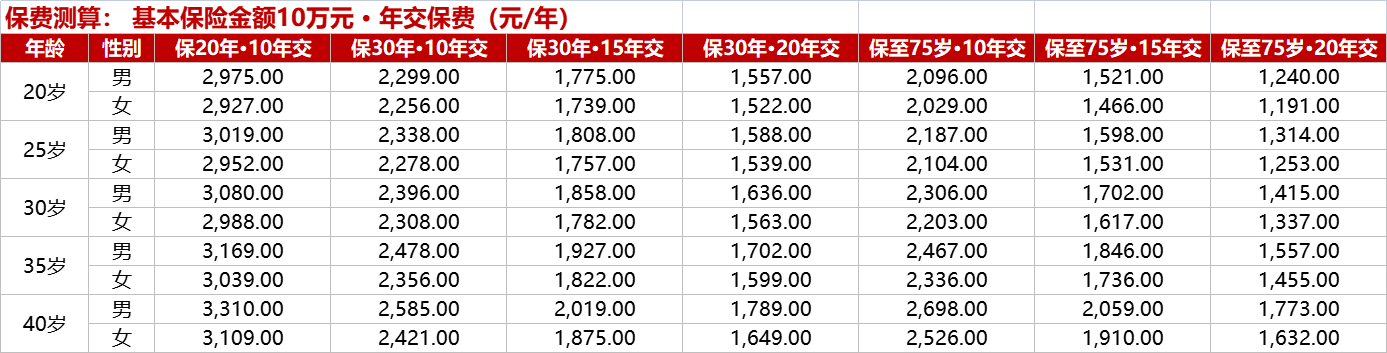
交费方式:可以选10年、15年、20年交完;
保多久:可以选保20年、30年,或者保到75岁;
保额多少:10万或20万,最多只能买20万。
还有几个特殊人群买不了:学生、全职太太或全职先生、退休人员、孕妇,都不接受投保。
健康告知有10条,不算宽松。像甲状腺结节、乙肝携带、体重超标太多,都可能买不了,还会问你家里人有没有得过什么病。
三、中英人寿百万护驾两全保险:意外伤残怎么赔?
很多人以为意外险什么伤残都赔,其实不是的。这款产品的“意外伤残”只赔“全残”,也就是最严重的那8种情况,而且要出事之后过了180天,确定完全治不好了才算。
8种全残是什么呢?比如双目永久完全失明、双上肢腕关节以上缺失、双下肢踝关节以上缺失、一手一脚永久完全缺失、四肢关节永久完全僵硬等,均属于极严重的伤残情况。
像断一根手指、摔骨折了这种常见的意外伤残,这款产品是不赔的。跟市面上那种1到10级伤残都赔的意外险比,理赔门槛要高很多。
四、中英人寿百万护驾两全保险:哪些情况不赔?
买保险最怕的就是“以为能赔,结果不赔”。咱们来看看哪些情况是不赔的。
非意外身故不赔的有7种,都是常见的:投保人故意害被保险人、故意犯罪、两年内自杀、吸毒、酒驾无证驾驶、战争、核污染。
意外不赔的就更多了,在上面7种基础上又加了8种:
故意挑事被打被杀、喝醉酒出事、精神病发作、药物过敏、食物中毒、整容整坏了、怀孕生孩子出事、不听医嘱乱吃药、细菌病毒感染、潜水跳伞攀岩等高危运动。
免责条款确实有点多,像药物过敏、食物中毒这些,很多人可能觉得是意外,但这款产品不赔。买之前一定要心里有数。
五、中英人寿百万护驾两全保险:有什么增值服务?
除了保障本身,还送两个服务:
120急救费用报销:每年可以报一次,保单生效30天后就能用;
SOS紧急援助:不限次数,激活了就能用。
这两个服务是第三方公司提供的,不是保险合同里的保障,但真遇到紧急情况的时候,说不定能帮上大忙。
而且这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
总的来说,中英人寿百万护驾是一款“出行保障加满期返还”的长期意外险,适合经常出门、看重返本的朋友。但伤残只赔全残、健告偏严、免责较多这些不足也要心里有数。要不要买,还得看你自己的需求和预算。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。




