星相守2号计划一和计划二有什么区别?怎么选
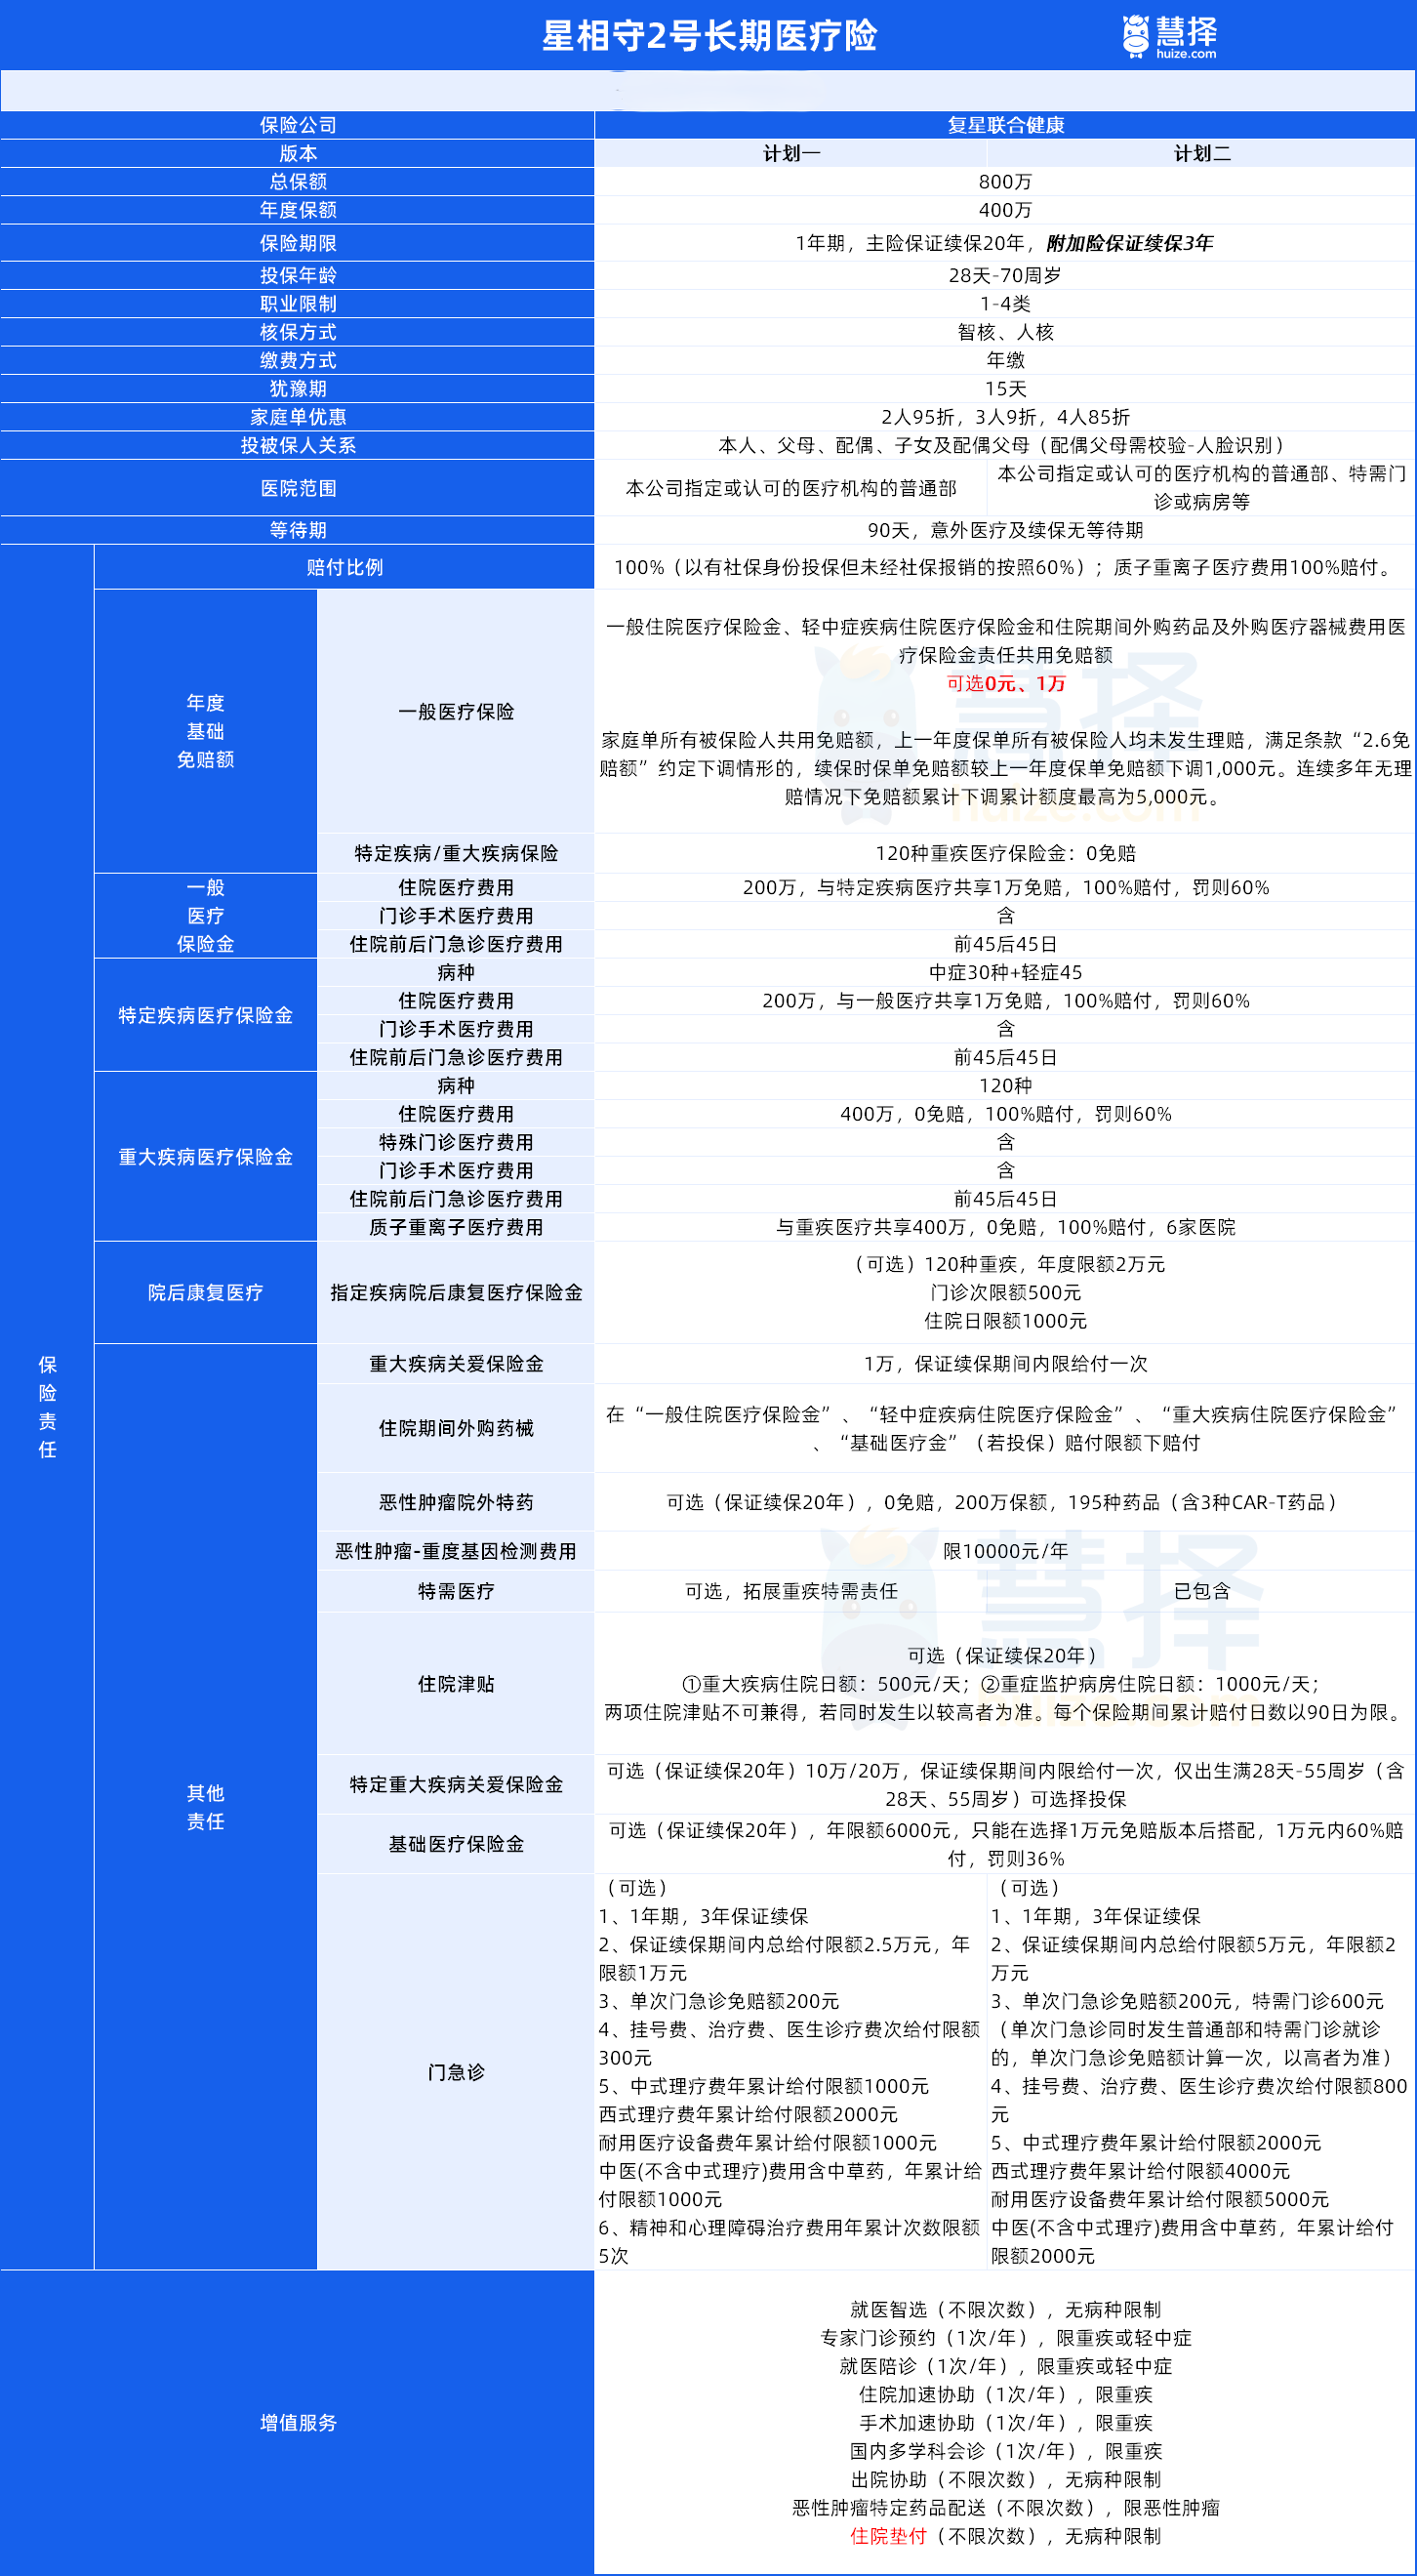
星相守2号百万医疗险的计划一和计划二有什么区别?最核心的区别在就医范围:计划一覆盖保险公司指定或认可医疗机构的普通部,计划二在此基础上扩展特需门诊或病房。
除了就医范围,两个计划在床位费、耐用医疗设备费、陪床费的限额上也有差距,保费同样拉开了距离;保障责任本身则完全一致。
一、星相守2号的两个计划差在哪里?
星相守2号长期医疗保险的两个计划,差异集中在四个方面,一项一项看:
就医范围:计划一只保指定或认可医疗机构的普通部;计划二把特需门诊和特需病房也纳入保障,特需部的住院、门诊费用都能报;
床位费:计划一日限额300元;计划二日限额2500元。特需病房的床位费普遍比普通部高不少,这个限额就是按特需标准给的;
耐用医疗设备费:计划一年累计限额15000元;计划二没有这项限额;
陪床费:计划一包含这项费用;计划二按日限额600元计。
另有一个差别在可选责任上:星相守2号有一项重大疾病住院拓展特需医疗保险金,能把重疾住院拓展到特需门诊或病房,这项责任仅限计划一附加,计划二本身已含特需,用不上它。保费方面,同等条件下计划二明显高于计划一,具体以投保页面费率表为准。
二、这些差异对看病报销有什么影响?
分两种场景看就直观了:
平时在普通部住院:两个计划都能正常报销,床位费日限额300元覆盖普通部病房基本够用,报销体验差别不大,差别主要体现在保费上;
住院想住特需病房:计划一默认报不了特需部的费用,要么直接选计划二,要么选计划一并附加拓展特需的可选责任,不过后者只覆盖重疾住院的场景;
出院后需要配置耐用医疗设备:计划一一年最多报15000元,计划二不受这项限额约束。
三、星相守2号两个计划的共同保障有哪些?
选计划不影响保什么,以下保障两个计划完全一样:
一般住院医疗和轻中症住院医疗(30种中症、45种轻症)年限额各200万,两项共享免赔额,投保时可选0元或1万元;
120种重大疾病住院医疗年限额400万,本身0免赔,经社保结算后100%赔付;
质子重离子治疗费用纳入重疾医疗,共享400万年限额,限5家指定机构;
恶性肿瘤-重度基因检测费用年限额1万元,100%赔付;
住院期间的外购药品和外购医疗器械费用没有清单限制,计入住院医疗额度内100%赔付;
确诊120种重疾中的一种,给付1万元重大疾病关爱保险金,保证续保期间内限给付一次;
就医智选、重疾专家门诊预约、住院垫付等9项健康管理服务,两个计划都包含。
报销比例的前提也一致:以有社保身份投保并经社保结算的,责任内费用100%赔付;未经社保结算的降为60%。
四、星相守2号两个计划保费差多少?
保费的差距比保障的差距更直接:同样的年龄、免赔额和社保身份,计划二的保费明显高于计划一。
原因不难理解,特需病房和特需门诊的费用水平比普通部高,保险公司承担的赔付成本更大,保费相应上浮。
具体差多少,和年龄、免赔额、可选责任的组合都有关系,投保页面的费率表可以看到两个计划的报价,也可以预约顾问把两种组合分别算给你看。
五、星相守2号计划一和计划二怎么选?
给出结论:平时就医集中在普通部、想控制保费,选计划一;住院想住特需病房、看特需门诊,或者希望费用限额更宽裕,选计划二。
大多数人的住院需求在普通部就能解决,计划一的保障已经覆盖;对就医环境有明确要求、预算也充足,计划二的价值才体现得出来。
下手前还要记住一条:计划选定后,保证续保期间内不可变更。投保时选了哪个计划,后续就按哪个计划走,中途不能互换,把未来多年的就医偏好想清楚再做决定。
星相守2号计划一和计划二的区别,最后说结论:计划一保普通部,计划二加上特需,床位费等限额和保费随之拉开差距,保障责任两边完全一样。
先想想自己平时怎么就医,再对照限额差异和保费做决定,拿不准就预约顾问,把两个组合对比着看一看。
本文涉及内容以保险合同、当前投保页面和电子保单为准。
投保时请按实际情况如实填写健康告知。
本文参考了复星联合优选二号长期住院医疗保险(费率可调)(互联网)的宣传文件,包括《复星联合优选二号长期住院医疗保险(费率可调)(互联网)产品说明书》、《复星联合优选二号长期住院医疗保险(费率可调)(互联网)免责条款》、《投保须知书》、《复星联合附加优选一号长期门急诊医疗保险(互联网)免责条款》、《人身投保提示书》等;保险条款包括《复星联合优选二号长期住院医疗保险(费率可调)(互联网)条款》、《复星联合附加优选一号长期门急诊医疗保险(互联网)条款》等。承保公司:复星联合健康保险股份有限公司。
---
星相守2号百万医疗险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|292 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1346 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

