30岁买定海柱尊享版定期寿险合适吗?年轻人定寿方案配置指南
假设一名30岁的年轻人,刚成家或者正准备成家,可能有房贷也可能在攒首付,父母还在工作但过几年要退休。这个阶段的人最需要考虑一个问题:万一自己出了事,家里的债务和生活开销谁来扛。定期寿险就是用每年一两千元的保费,在责任最重的二三十年里给家人兜底。30岁买定寿有不少优势——保费处于低位、保障期和交费期选择最丰富、45岁前还能选特别身故或全残保险金(可选)额外赔50%。
30岁买定海柱尊享版定期寿险有不少优势,但也得看你的健康状况和职业是否符合条件。保费低是30岁投保最大的好处,30岁男性100万保30年20年交1745元/年,女性902元/年。保障期和交费期的选择也最全,保30年、保至60岁、保至65岁、保至70岁都能选。45岁前特别身故或全残保险金(可选)额外赔50%,正好覆盖30岁到45岁这段家庭责任最重的时期。但定海柱尊享版只接受健康体投保,职业限1到4类,健康告知有一项不通过就买不了。
一、30岁为什么适合买定寿
30岁是买定期寿险的黄金年龄,原因有三个。
第一,保费低。定寿的保费跟年龄挂钩,越年轻越便宜。30岁投保的保费比40岁便宜很多,比50岁更是差了好几倍。同样是100万保30年20年交,30岁男性1745元/年,随着年龄增长保费会显著上升。
第二,选择多。30岁投保,保障期从保30年到保至80岁都能选,交费期从20年到30年都能选。年龄越大,可选的保障期和交费期越少。比如保30年只接受18到40周岁投保,过了40岁就买不了保30年了。
第三,责任重。30岁正是家庭责任开始加重的阶段,房贷、孩子教育、父母赡养的压力逐步上来。45岁前特别身故或全残保险金(可选)额外赔50%基本保额,正好覆盖这段责任最重的时期。
二、30岁投保定海柱尊享版保费多少
以下保费均为年交、仅必选责任(身故或全残保险金)、一类地区1到4类职业。
30岁男性,100万保额,保30年,20年交:1745元/年。
30岁女性,100万保额,保30年,20年交:902元/年。
30岁男性,100万保额,保至70岁,30年交:2698元/年。
30岁女性,100万保额,保至70岁,30年交:1525元/年。
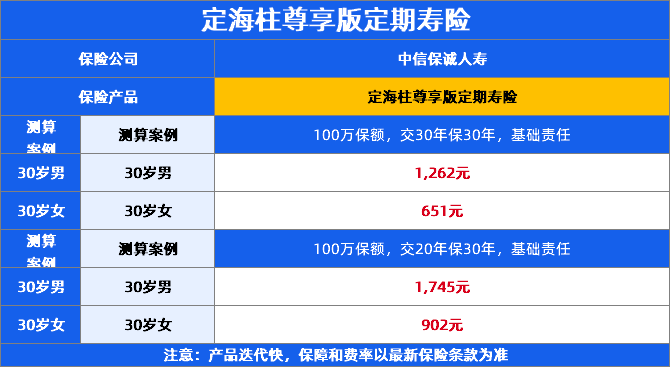
女性费率优势明显,同等条件下保费差不多是男性的一半。保障期从保30年拉长到保至70岁,保费涨幅不小,男性从1745元涨到2698元。预算紧张可以先保30年,等收入上来后通过增额权加保。
三、30岁保额怎么算
30岁人群的保额要覆盖家庭责任缺口。一个简单的算法是:房贷余额加上3到5年家庭生活费加上孩子教育金加上父母赡养费,再减去可变现资产和已有身故保障。剩下的就是你需要买的保额。
举个例子,30岁男性有房贷100万,家庭年开支8万,孩子3岁要养到22岁,父母目前自给自足。粗略算一下:房贷100万加5年生活费40万加孩子教育金30万,减去存款10万,保额缺口大概160万。投保100到200万比较合理。
保额不是越高越好,先覆盖家庭责任缺口,再结合预算和产品可投上限。定海柱尊享版一类地区18到45岁最高350万,多数30岁人的保额需求在这个范围内。
四、30岁保障期怎么选
保障期决定了保到什么时候。30岁人群的保障期选择有三个常见思路。
保30年,保到60岁。适合责任期集中的年轻人,房贷30年还完、孩子成年、父母退休,60岁以后责任大幅减轻。这是最经济的选择,30岁男性100万保30年20年交只要1745元/年。
保至65岁,多保5年。适合担心60岁还有责任的人,比如晚婚晚育的孩子教育期延后,或者房贷期限较长。30岁男性100万保至65岁20年交2579元/年,比保30年贵了一些。
保至70岁,覆盖到退休后。适合保障需求更长的人,或者想把保障期和退休年龄对齐。30岁男性100万保至70岁30年交2698元/年。
多数30岁人保到60或65岁就够了。预算充裕可以保到70岁,但不是越长越好。定寿的目的是覆盖家庭责任期,不是保一辈子。
五、30岁交费期怎么选
交费期的选择是年保费和总保费的取舍。30岁男性100万保30年,20年交每年1745元,总保费34900元;30年交每年1262元,总保费37860元。30年交每年少交483元,但总保费多交2960元。
预算紧张选30年交,每年压力小。预算充裕选20年交,总保费少。还有一种思路是把交费期和收入高峰对齐,比如选20年交,30岁开始50岁交完,正好对应收入最稳定的阶段。
六、30岁可选责任怎么搭
定海柱尊享版有4项可选责任,30岁人群的建议搭配如下。
特别身故或全残保险金(可选)强烈推荐。45岁前额外赔50%基本保额,30岁投保刚好覆盖15年责任最重的阶段。100万保额多赔50万,保障杠杆不低。
猝死保险金(可选)推荐勾选。65岁前猝死额外赔30%基本保额,累计最高30万。30岁人群工作压力大、经常加班,猝死保障值得配置。保费占比很低,以40岁女性200万为例年缴92元。
家庭守护身故或全残保险金(可选)已婚推荐。夫妻同一意外180天内都身故或全残,额外赔100%基本保额。已婚30岁人群可以考虑,保费占比也很低。
特定意外身故或全残保险金(可选)看需求。经常出差的选航空意外,经常自驾的选自驾车。三项必须同时投保,保费不高但看个人出行习惯。
七、两组30岁方案示例
方案一:30岁单身无房贷。100万保额,保30年,20年交,仅必选责任加特别身故和猝死。30岁男性年缴约2000元出头,女性约1100元。保障覆盖父母赡养和未来成家后的责任。
方案二:30岁已婚有房贷。200万保额,保至65岁,30年交,必选责任加特别身故、猝死和家庭守护。30岁男性年缴约4000多元,女性约2500元左右。保障覆盖房贷100万、家庭生活和未来孩子教育。
以上方案只是示例,不是唯一答案。实际保额要按你的家庭责任缺口测算,保障期和交费期要按你的预算和责任期选择。可选责任投保后不能变更,投保前要想清楚。
八、30岁投保定海柱尊享版要注意什么
30岁投保定海柱尊享版,有几个门槛要先过。健康告知4条必须全部回答"否",有一条为"是"就买不了,不支持加费或除外承保。职业必须在1到4类,5类及以上不能投。累计寿险保额如果达到400万需要如实告知。这些条件跟年龄无关,是产品本身的规则。
如果你身体健康、1到4类职业、30岁左右,定海柱尊享版是一款性价比不错的定寿选择。保费处于低位,保障期和交费期选择最丰富,45岁前特别身故或全残保险金(可选)额外赔50%覆盖责任最重的阶段。女性投保费率优势更明显。投保前把保额算清楚、把可选责任想明白,投保后就不用纠结了。
本文涉及的保障责任、投保规则和相关权益,以保险合同、当前投保页面及正式电子保单为准。
请按健康告知如实填写,具体承保条件由保险公司审核。
文中保费示例基于30岁男女、100万或200万保额、保30年或保至65/70岁、20年交或30年交等条件测算,实际保费以投保页测算为准。
本文引用条款、产品费率表、产品说明书、投保规则及投保页面,承保公司为中信保诚人寿保险有限公司。
星相守2号百万医疗险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1258 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|740 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

