定海柱尊享版定期寿险好不好?央企出品高性价比定寿全面解读
定海柱尊享版定期寿险最值得看的一点,是它把大公司定寿的价格做到了和小公司网红产品差不多甚至更低的水平。中信保诚人寿承保,央企合资背景,主险免责只有3条,45岁前特别身故或全残保险金(可选)还能额外赔50%基本保额。这几项放在一起,在同价位定寿里确实不多见。但它只接受身体健康的标准体投保,职业也只限1到4类,健康告知有一项不通过就买不了。
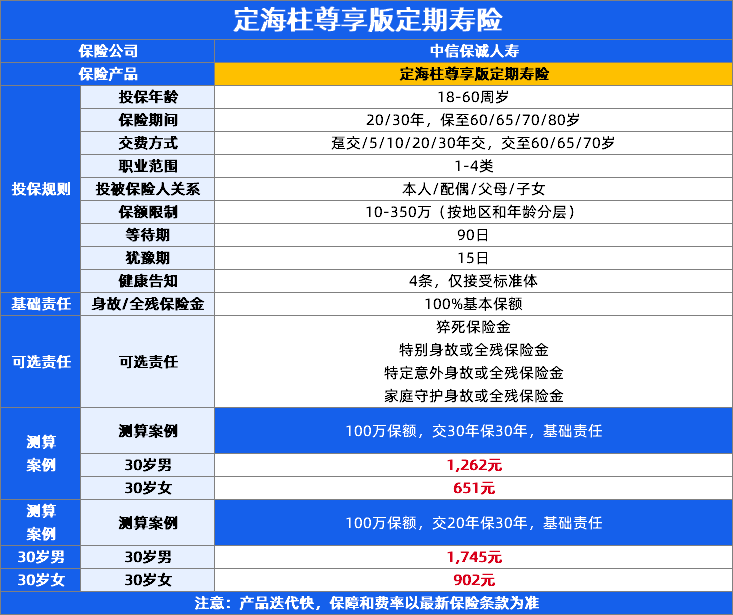
定海柱尊享版定期寿险好不好,主要看四点:承保公司够不够大、免责条款少不少、价格有没有竞争力、可选责任实不实用。中信保诚是中信集团和英国保诚合资的寿险公司,总资产2974亿元,综合偿付能力充足率近期219%,风险综合评级AA级。主险免责3条,比很多定寿都少。30岁男性100万保30年20年交1745元/年,女性902元/年,整体费率在大公司定寿中有竞争力。可选责任4项,特别身故和猝死保障针对家庭责任最重的阶段。不足也很明显:核保严、职业窄、可选责任不能改、减额交清不支持。身体健康、1到4类职业的家庭支柱可以重点考虑。
一、定海柱尊享版投保参数速览
投保年龄:18到60周岁。
职业范围:1到4类,5类及以上高危职业不能投。
最高保额:一类地区18到45周岁最高350万,46到50岁最高240万,51到60岁最高100万。二类和三类地区依次递减。
保障期间:20年、30年、保至60周岁、保至65周岁、保至70周岁、保至80周岁,6种可选。
交费期间:趸交、5年、10年、20年、30年、交至60周岁、交至65周岁、交至70周岁。交费方式为年交或趸交。
等待期:90天。产品生效后意外导致的身故或全残没有等待期,疾病导致的有90天等待期,等待期内疾病身故或全残只退已交保费。
这些参数决定了你能买多少、买多久、每年交多少钱。保额按常居地城市分类和年龄分层,不是想买多少就能买多少。保障期和交费期的选择跟投保年龄挂钩,比如保30年只接受18到40周岁投保。投保前先对照这些参数确认自己符不符合条件。
二、定海柱尊享版保障责任拆解
定海柱尊享版的必选责任是身故或全残保险金,符合合同约定时按基本保险金额给付,赔完合同终止。身故和全残共用基本保额,只赔其中一项。全残标准参照国家一级伤残相关规定,标准非常严格,不是普通伤残就能达到的。
除了必选责任,还有4项可选责任。可以自由选择,也可以一项都不选只买基础保障。
第一项是猝死保险金(可选)。等待期届满后、年满65周岁前猝死,额外按基本保额的30%给付,累计最高不超过30万元。猝死指表面健康的人因潜在疾病等在出现症状后24小时内发生的非暴力性突然死亡,以医院诊断或公安部门鉴定为准。
第二项是特别身故或全残保险金(可选)。年满45周岁前,因意外或等待期后疾病导致身故或全残,额外赔50%基本保额。这项责任正好覆盖人生责任最重的阶段,45岁以后不再享有。
第三项是特定意外身故或全残保险金(可选)。包括水陆公共交通意外额外赔100%、航空意外额外赔400%、法定节假日自驾车意外额外赔50%。三项必须同时投保,但仅给付一项以一次为限。
第四项是家庭守护身故或全残保险金(可选)。被保险人和配偶因同一意外事故,180天内两人都身故或全残,额外赔100%基本保额。
可选责任一旦选定,在整个保险期间内不能变更,投保时就要想清楚。可选责任的免责条款也比主险多,投保时要看清楚。
此外还有两个写入条款的权益。增额权是指55周岁前结婚、生子、买房等重大事件后12个月内可申请加保。转换权是指第5个保单周年日后、60周岁前可免健康告知转为终身寿险或年金险。缴费期内还享门诊绿通和住院护工服务。
三、定海柱尊享版健康告知和职业门槛
定海柱尊享版最大的门槛就是核保。它只接受健康体投保,健康告知有一项选"是"就直接拒保,不支持加费承保,也不支持除外承保。健康告知共4条,第一条问的是近两年内有没有癌症或重大疾病理赔史、疾病住院治疗史、寿险投保被拒保或延期史。第二条问的是正在申请和已生效的寿险累计保额是否达到400万元。第三条是疾病清单,包括恶性肿瘤、高血压、糖尿病、慢性肝炎、肝硬化、精神疾病、先天性疾病等。第四条问的是赛车、赛马、滑雪、攀岩、蹦极、潜水等高风险活动。
第三条疾病清单范围广但有例外。肺结节满足8项条件不在问询范围,包括单发肺结节、年龄小于50周岁、结节最大直径小于4mm等。乙肝小三阳和乙肝病毒携带者不在问询范围。
健康告知一定要如实填写,不能隐瞒。隐瞒病史即使投保成功,理赔时也可能被拒赔。
职业方面,仅限1到4类职业投保,5类及以上直接拒保,不支持职业加费。投保时要以具体工作内容和工种为准,不是只看职位名称。
四、定海柱尊享版保费贵不贵
定海柱尊享版在大公司定寿中费率有竞争力,甚至比市面上同类小公司的网红产品还便宜。以30岁为例,100万保额保30年20年交,仅必选责任,男性一年1745元,女性902元。保至70岁30年交,男性2698元/年,女性1525元/年。保障期越长,女性费率优势越明显。
可选责任的保费占比不高。以40岁女性200万保至80岁20年交为例,必选责任年缴13502元,猝死保险金92元,特别身故或全残保险金144元,特定意外身故或全残保险金180元,家庭守护身故或全残保险金38元,合计13956元。可选责任加起来454元,占总额不到百分之四,但保障杠杆不低。
预算有限时,优先把基础保额做足,再根据家庭情况选可选责任。特别身故和猝死对应家庭责任最重的阶段,交通意外和家庭守护看个人需求。
五、定海柱尊享版主险免责有什么优势
定海柱尊享版的主险免责只有3条:投保人对被保险人的故意杀害或故意伤害、被保险人故意犯罪或抗拒依法采取的刑事强制措施、被保险人故意自伤或自合同成立起2年内自杀(无民事行为能力人除外)。免责范围窄,意味着赔付概率相对更高。
需要注意的是,特定意外身故或全残保险金和家庭守护身故或全残保险金有额外11条免责,包括酒后驾驶、无证驾驶、高风险活动、猝死、中暑、怀孕流产等。选这两项可选责任时要看清楚额外免责范围。
六、定海柱尊享版有哪些缺点
定海柱尊享版有几个缺点买之前一定要心里有数。
核保严,只接受健康体,健康告知有一条不通过就拒保,不支持加费或除外承保。有健康异常的人买不了。
职业范围窄,只限1到4类,5类及以上高危职业直接拒保,不支持职业加费。建筑工人、消防员、高空作业人员等高危职业人群无法投保。
可选责任一旦投保不能变更,中途不能加减。投保时一次决定,后面几十年改不了。
猝死保险金有30万限额,高保额投保人猝死保障会缩水。比如买了300万保额,猝死只能赔30万而不是90万。
减额交清不支持,交费有压力时没法减保额免交后续保费。只能选择保单借款或减少保额(仅限增额后)来缓解。
特定意外身故或全残保险金三项必须同时投保,不能单独选航空意外或水陆交通意外。只需要部分交通意外保障的人会觉得捆绑不灵活。
七、定海柱尊享版适合哪些人
定海柱尊享版比较适合这几类人:身体健康、职业在1到4类的家庭经济支柱,保额可以覆盖房贷和生活费;45岁以下的中青年,特别身故或全残保险金(可选)能在责任最重的阶段多赔50%;已婚人士,可选家庭守护责任覆盖夫妻同一意外的极端风险;女性投保者,费率优势明显,保障期越长优势越大。
不太适合的人:健康告知过不了的人,有恶性肿瘤、高血压、糖尿病等疾病史;5类及以上高危职业人群;需要加费或除外承保的人;需要减额交清功能的人。
八、定海柱尊享版值不值得买
定海柱尊享版把大公司背景、少数免责、有竞争力的费率和针对家庭责任期的额外给付放在了一起,在大公司定寿中确实有竞争力。45岁前特别身故或全残保险金(可选)额外赔50%,猝死保险金(可选)65岁前额外赔30%,这两项对应人生责任最重的阶段,保障杠杆不低。缺点也很清楚:核保严只接健康体、职业限1到4类、可选责任不能改、减额交清不支持、猝死限30万。如果你身体健康、职业在1到4类,这款值得重点考虑,尤其是45岁以下的中青年和女性投保者。如果健康告知过不了或者职业不在1到4类,就要看其他产品了。
本文涉及的保障责任、投保规则和相关权益,以保险合同、当前投保页面及正式电子保单为准。
请按健康告知如实填写,具体承保条件由保险公司审核。
文中保费示例基于30岁男女、100万保额、保30年20年交等条件测算,实际保费以投保页测算为准。
本文引用条款、产品费率表、产品说明书、投保规则及投保页面,承保公司为中信保诚人寿保险有限公司。
达尔文12号重疾险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1258 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|740 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

