定海柱尊享版定期寿险怎么样?45岁前额外赔50%值不值得买
三十多岁的年纪,上有老人要赡养,下有孩子要教育,身上还背着二三十年的房贷。万一家庭经济支柱出了什么事,一家人的生活该怎么继续?定期寿险就是为了解决这个问题——用每年几千元的保费,撬动上百万的保额,在家庭责任最重的那些年,给家人留一份经济保障。
定海柱尊享版定期寿险值得买,但有门槛。它是央企合资大保司中信保诚出品的定期寿险,45岁前特别身故或全残可以额外赔50%基本保额,正好对应人生责任最重的阶段。主险免责只有3条,赔付范围相对更广。女性投保费率优势也很明显,30岁女性100万保额保30年20年交,仅必选责任一年大概902元。但它只接受身体健康的人投保,职业也仅限1到4类,健康告知有一项不通过就买不了。
一、定海柱尊享版是什么来头
定海柱尊享版的承保公司是中信保诚人寿,中信集团和英国保诚集团合资的寿险公司,两家都是世界500强。公司总资产2974亿元,综合偿付能力充足率219%,风险综合评级AA级,全国有23家省级分支机构。大公司的好处是服务网点多、系统成熟,定期寿险一保就是二三十年,长期经营能力很重要。这款产品打破了"大品牌=高价格"的固有印象,整体费率甚至比市面上同类小公司的网红产品还便宜。
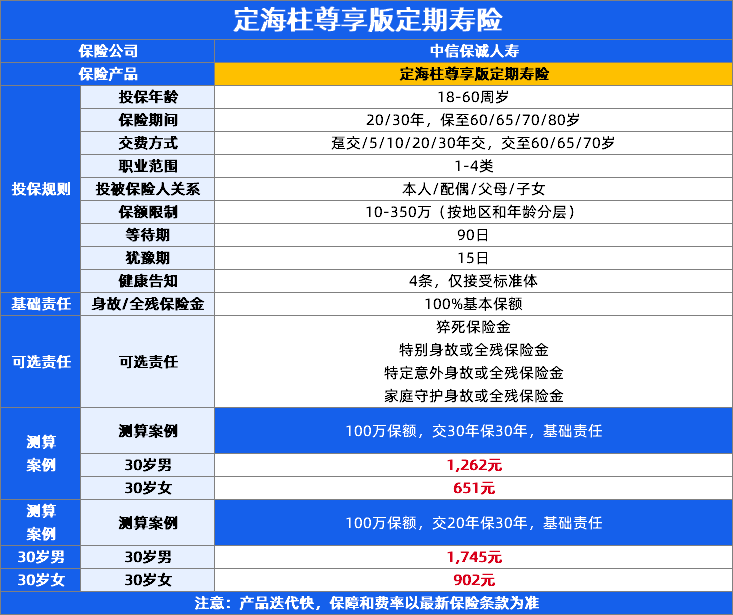
投保年龄18到60周岁,职业范围1到4类,5类及以上高危职业不能投。保额最低10万元,一类地区18到45岁最高350万。
如果你的年龄在18到60岁之间、职业是1到4类、身体也健康,定海柱尊享版是一款性价比不错的定期寿险,尤其是45岁以下的中青年,特别身故责任能在责任最重的阶段多赔50%。
二、定海柱尊享版保障责任到底怎么样
定海柱尊享版的必选责任是身故或全残保险金,按基本保险金额给付,赔完合同终止。等待期90天,意外导致的身故或全残没有等待期,疾病导致的有90天等待期,等待期内疾病身故或全残只退已交保费。
身故和全残共用基本保额,只赔其中一项。全残标准参照国家一级伤残相关规定,标准非常严格,不是普通伤残就能达到的。
除了必选责任,还有4项可选责任,可以自由选择,也可以一项都不选只买基础保障。
第一项是猝死保险金(可选)。等待期届满后、年满65周岁前猝死,额外赔基本保额的30%,累计最高不超过30万元。
第二项是特别身故或全残保险金(可选)。年满45周岁前,因意外或等待期后疾病导致身故或全残,额外赔50%基本保额。
第三项是特定意外身故或全残保险金(可选)。包括水陆公交意外额外赔100%、航空意外额外赔400%、法定节假日自驾车意外额外赔50%,三项同时投保,只赔其一。
第四项是家庭守护身故或全残保险金(可选)。被保险人和配偶因同一意外事故,180天内两人都身故或全残,额外赔100%基本保额。
可选责任一旦选定,在整个保险期间内不能变更,投保时就要想清楚。可选责任的免责条款也比主险多,投保时要看清楚。
此外还有两个写入条款的权益:增额权——55周岁前结婚、生子、买房等重大事件后12个月内可申请加保;转换权——第5个保单周年日后、60周岁前可免健康告转为终身寿险或年金险。缴费期内还享门诊绿通和住院护工服务。
三、定海柱尊享版健康告知和职业门槛
定海柱尊享版最大的门槛就是核保。它只接受健康体投保,健康告知有一项选"是"就直接拒保,不支持加费承保,也不支持除外承保。健康告知共4条,第三条疾病清单包括恶性肿瘤、高血压、糖尿病、慢性肝炎、肝硬化、精神疾病、先天性疾病等。肺结节满足8项条件可正常投保,乙肝小三阳和乙肝病毒携带者不在问询范围。
健康告知一定要如实填写,不能隐瞒。隐瞒病史即使投保成功,理赔时也可能被拒赔。
职业方面,仅限1到4类职业投保,5类及以上直接拒保,不支持职业加费。投保时要以具体工作内容和工种为准。
四、定海柱尊享版有哪些缺点
定海柱尊享版有几个缺点买之前一定要心里有数。第一,核保严,只接受健康体,有一条不通过就拒保。第二,职业范围窄,只限1到4类,高危职业买不了。第三,可选责任一旦投保不能变更。第四,不支持减额交清,交费有压力时不能减保额免交后续保费。第五,猝死保额有上限,累计最高30万元。
五、定海柱尊享版适合哪些人
综合来看,定海柱尊享版比较适合以下几类人:家庭经济支柱,上有老下有小、背着房贷的人;45岁以下的中青年,特别身故责任能提供额外50%保障;已婚人士,可选家庭守护责任;女性投保者,费率优势明显。不太适合的人:身体有异常的,健康告知过不了;5类及以上高危职业人群;需要加费或除外承保的人。
六、定海柱尊享版总结
定海柱尊享版定期寿险优缺点都很鲜明。优点是央企合资大保司出品、主险免责仅3条、45岁前特别身故额外赔50%、女性费率优势明显、4项可选责任灵活组合。缺点是核保严格只接健康体、职业仅限1到4类、可选责任不能变更、不支持减额交清、猝死保额有上限。如果你身体健康、职业在1到4类,定海柱尊享版值得重点考虑,尤其是45岁以下的中青年和女性朋友。
本文涉及的保障责任、投保规则和相关权益,以保险合同、当前投保页面及正式电子保单为准。
请按健康告知如实填写,具体承保条件由保险公司审核。
文中保费示例基于30岁、100万基本保额、保30年、20年交、必选责任、健康体、1-4类职业、一类地区测算,实际保费以投保页面测算为准。
本文引用条款、产品费率表、产品说明书、投保规则及投保页面,承保公司为中信保诚人寿保险有限公司。
星相守2号百万医疗险
- 上一篇:定海柱尊享版定期寿险全残怎么赔?全残标准和赔付条件详解
- 下一篇:暂无数据



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1227 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|707 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

