定海柱尊享版定期寿险女性买划算吗?费率低至每年几百元
说到定期寿险,很多人觉得那是家里的男人才需要买的。但现在的女性很多都是家庭经济支柱,工资不比老公低,房贷一起还,孩子一起养。万一妈妈出了什么事,家庭收入照样断了一半。所以女性也需要定期寿险。那么定海柱尊享版定期寿险女性买划算吗?费率到底有多低?今天就来算一算。
女性买定海柱尊享版定期寿险非常划算。女性费率显著低于男性,30岁女性100万保额保30年20年交,仅必选责任一年大概902元,同龄男性大概1745元,女性还不到男性的六折。保障期越长优势越大,保至70岁30年交仅必选责任女性1525元,男性2698元。定海柱尊享版整体费率比市面上同类小公司网红产品还便宜,女性费率要低6%到9%。产品还具备主险免责仅3条、45岁前额外赔50%、央企合资大保司等优势。当然前提是身体健康、1到4类职业,有健康异常或者高危职业的女性可能买不了。
一、定海柱尊享版女性费率优势有多大
定海柱尊享版的女性费率在同类产品里很有竞争力。以下对比均为仅必选责任、健康体、1到4类职业、一类地区的价格。
30岁投保对比:100万保额,保30年,20年交。女性每年约902元,男性每年约1745元,女性不到男性的52%。保至60岁30年交,女性每年约651元,男性约1275元,女性只有男性的一半多一点。保至70岁30年交,女性每年约1525元,男性约2698元。
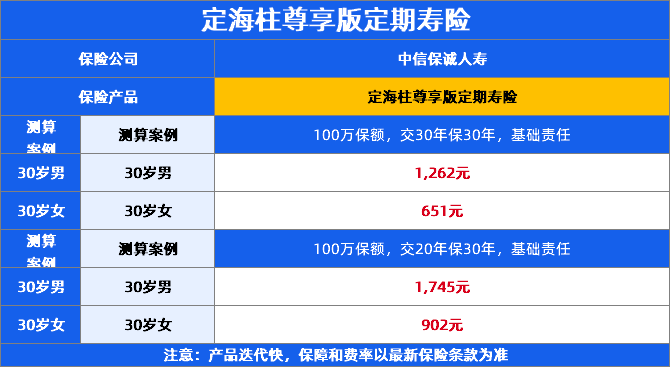
35岁100万保至65岁20年交,女性约1500元,男性约2853元。40岁100万保至70岁20年交,女性约2322元,男性约4120元。不管哪个年龄、哪个保障期,女性保费大概是男性的50%到58%。定海柱尊享版虽然是央企合资大保司的产品,但整体费率反而比市面上同类小公司的网红产品还便宜,女性费率低6%到9%。
二、定海柱尊享版为什么女性费率更低
男女买的是同一款产品,保障责任完全一样,只是保费不同。定期寿险的保费定价主要看死亡率,女性在各个年龄段的死亡率都低于男性,也就是说女性更长寿、身故风险更低。因为女性身故风险低,保险公司给女性定价就更低,这意味着用更少的钱就能买到同样额度的保障。
三、哪些女性更适合买定海柱尊享版
以下几类女性特别适合:有房贷的职业女性,万一女方出事赔款可以直接还掉大部分房贷;有孩子的妈妈,赔款可以留作孩子教育基金;45岁以下的女性,定海柱尊享版可以附加特别身故或全残保险金(可选),45岁前出险额外赔50%基本保额,过了45岁就买不了了;单亲妈妈和赡养父母的女性也需要定寿覆盖家庭责任。
四、定海柱尊享版可选责任怎么选
定海柱尊享版有4项可选责任,女性投保时怎么选?
特别身故或全残保险金,推荐加。45岁前额外赔50%基本保额,正好覆盖家庭责任最重的阶段,费用不多性价比高。45岁以后就不能加了,趁早选上。
猝死保险金(可选),看工作强度。经常加班熬夜的加上,猝死额外赔30%(最高30万)。
特定意外身故或全残保险金(可选),看出行频率。经常出差坐飞机坐高铁的加上,航空意外额外赔400%。
家庭守护身故或全残保险金(可选),已婚女性建议加。额外赔100%基本保额,相当于翻倍赔付。注意这项责任的免责比主险多。
五、哪些女性不适合买
以下几类女性可能买不了或不太适合:身体有健康异常的(健康告知4条全否才能投,有结节、慢性病、住院史的可能过不了);5类及以上高危职业的(直接拒保);60岁以上的(超龄);没有任何家庭责任的(必要性不大)。
投保前一定要如实填写健康告知,不要隐瞒病史。隐瞒投保就算当时承保了,理赔时被查出来直接拒赔还不退保费。
女性买定海柱尊享版定期寿险非常划算,费率低至每年几百元就能买到100万保障,不到男性的六折。但前提是身体健康、1到4类职业。适合有房贷、有孩子、有家庭责任的女性投保,45岁以下加特别身故责任更划算。
本文涉及的保障责任、投保规则和相关权益,以保险合同、当前投保页面及正式电子保单为准。
请按健康告知如实填写,具体承保条件由保险公司审核。
文中保费示例基于健康体、1-4类职业、一类地区、必选责任测算,实际保费以投保页面测算为准。
本文引用条款、产品费率表、产品说明书、投保规则及投保页面,承保公司为中信保诚人寿保险有限公司。
暖宝保3号少儿门急诊保险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1227 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|707 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

