达尔文宝贝计划15号,值不值得买?附加险怎么选最划算?选对方式很重要!(含投保入口
少儿重疾险被问的最多的是,信美相互达尔文宝贝计划15号。
大家横向对比下来,达尔文宝贝计划15号的综合优势更为突出:
比如小青龙8号各方面不错,但整体费率偏高;
大黄蜂系列虽然有“癌症无限赔”,但细看条款,要求“首次病变部位持续存在”且“必须接受针对性治疗”,实际理赔限制较多。
而达尔文宝贝计划15号不仅价格便宜,理赔也更宽松,比如先天性疾病引发重疾也能赔、急性重疾未达到天数身故照常。
更关键的是,用每年百十块钱的成本,给得过大病后孩子,终身高端医疗管到底。
今天小马老师带大家把达尔文宝贝计划15号做个测评,看看它到底值不值得入手?附加险又该怎么选?赶时间的朋友可以点击这里咨询。

达尔文宝贝计划15号
4大保障亮点!
如果用一句话来概括达尔文宝贝计划15号的亮点,高百元保费换终身高端医疗,稀缺终身高端医疗 + + 理赔限制少 + 核保宽松。
高性价比重疾险达尔宝贝计划15号投保入口在这,点击>>
(一)高端医疗金责任详解
30岁前初次确诊重疾,自确诊之日起,承担因疾病或意外导致的医疗费,第1年限额50%基本保额,保障期内累计限额100%基本保额。
1)不限疾病范围,大病小病都管
2)报销范围广,含住院+门诊,包括齿科、眼科、互联网门诊、中医门诊、康复门诊等
3)无医院限制,包含公立+私立,含特需/国际/vip,可去和睦家、陆道培等...
4)外购药、特药无清单限制
5)0免赔,社保按100%比例报销(包含个人自付+自费)
6)激活后终身有效,未用完的额度可累计至后续保障年度
(二)先天性重疾也可赔
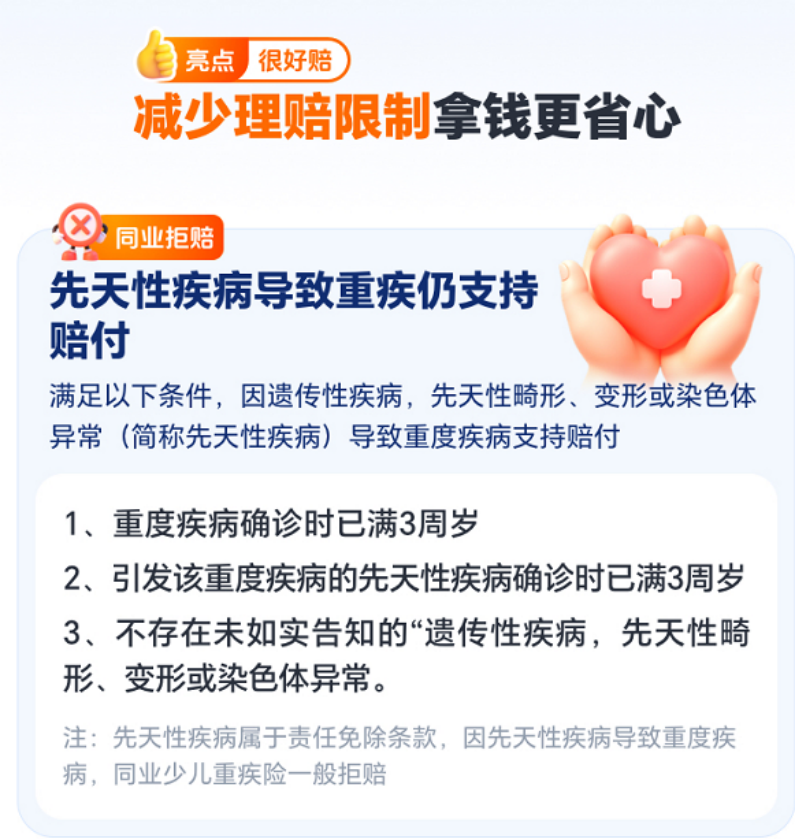
先天性(遗传/畸形/染色体变异)引发的重疾,满足下述条件也敢纳入赔付。
部分先天性疾病在出生后症状不典型或不明显,直到几年后因病情加重才诊断出来,若后续引发合同约定的重疾,也可支持赔付;
属于行业普遍责任免除,同业拒赔范畴。
(三)未满足部分重疾定义的身故也能赔
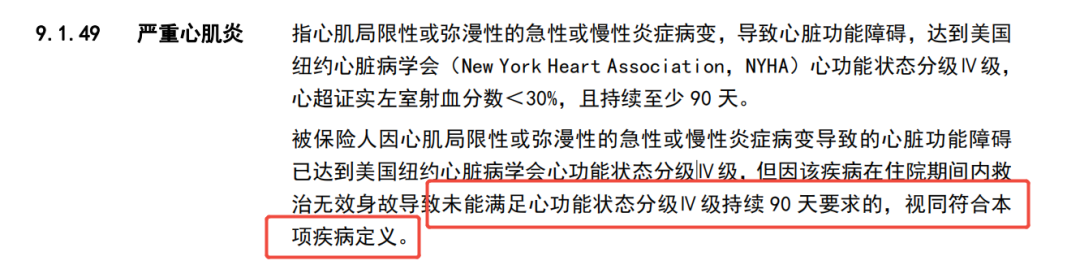
发生重疾不幸身故,没有满足重疾定义时间要求也能赔。同业一般以不符合重疾定义为由,拒赔。
(四)癌症无限赔”条款持续优化
达尔文宝贝计划15号在恶性肿瘤-重度“持续”条款优化,仅要求癌症存在,不限制首次病变部位、不要求针对性治疗,近乎带癌生存“无限赔”,理赔更宽松。

达尔文宝贝计划15号
怎么买最划算?
买少儿重疾险,核心逻辑永远是先做大保额,再丰富责任。
结合预算,建议大家按以下梯队来搭配附加险:

基础经济型方案:
基础责任 + 重疾后中高端医疗金
用最低的成本拿下130种重疾终身兜底,同时把未来30年大病后的终身医疗大门锁死。
高性价比方案:
基础责任 + 重疾后中高端医疗金 + 多次重疾 + 疾病保费补偿金
每年只多花两百出头,直接升级为重疾最高赔4次,而且缴费期内患病还能全退保费,保障闭环非常漂亮。
顶配方案:
基础责任 + 重疾后中高端医疗金 + 多次重疾 + 疾病关爱金(60岁前翻倍)
让孩子在步入社会到退休前的黄金期,拥有高达100万的重疾直接给付金,抗风险能力拉满。
如果不确定宝宝以前的体检异常,如黄疸、早产、卵圆孔等,不知道能不能通过核保,可以点击这里找专业顾问,协助进行智能核保。
达尔文宝贝计划15号,
限时核保放宽
给孩子买重疾险,很多时候最怕的不是预算不够,而是健康告知卡得太严。
很多宝宝在新生儿期有一点早产、出生低体重,或者有轻度贫血、脐疝等小异常,去投常规重疾险动不动就被延期到2-3岁,甚至直接被拒保。

上下滑动查看限时福利
达尔文宝贝计划15号10月1号至12月31号推出限时人核大放宽政策,之前投保有被拒保或者延期的朋友,要抓住机会。
写在最后
在当前DRG控费、大病用药外流的大环境下,达尔文宝贝计划15号不仅本身责任过硬:
每天多花3毛钱,解决了孩子确诊重疾后一辈子买不到高端医疗的痛点;
把先天性疾病引发重疾、急性病抢救身故纳入赔付范围;
重疾赔完轻中症继续赔,而且不分组、无间隔期。
再加上限时人核大放水,对于早产、低体重、有蚕豆病或体检指标轻微异常的宝宝来说,可以说是今年最好的上车机会。
如果不确定宝宝体检报告能不能通过核保,可以点击这里找顾问沟通,专业顾问会第一时间帮你做核保评估~
小蜜蜂6号意外险
- 上一篇:DRG3.0首批基层病种落地!百万医疗险变天了!金医保、蓝医保、长相安5号...太平洋、人保大保司百万医疗险,哪些值得买?
- 下一篇:2026商保创新药目录要来了!星相守2号、金医保3号、蓝医保、众民保中高端...5款外购药保障怎么选?投保入口在哪里?



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|331 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1411 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

