青云卫6号少儿重疾险,2大缺点没人说!招商仁和青云卫6号深度测评!优缺点有哪些?3种方案怎么选?青云卫6号投保入口在哪?
要问少儿重疾险哪款性价比高?招商仁和青云卫6号一直都是热门选手!
央企大品牌背书,基础保障扎实,少儿特疾赔付力度很强,白血病的保障设计更是一大亮点!
但网上几乎清一色都是种草好评,很少有人客观讲清它的短板、隐藏限制。
今天不吹不黑,深度拆解青云卫6号少儿重疾险!青云卫6号优缺点有哪些?三个投保方案怎么选?如何搭配性价比蕞高?
一篇讲透,宝妈宝爸直接抄作业!赶时间的朋友点击这里预约顾问咨询。

青云卫6号少儿重疾险
基础保障如何?
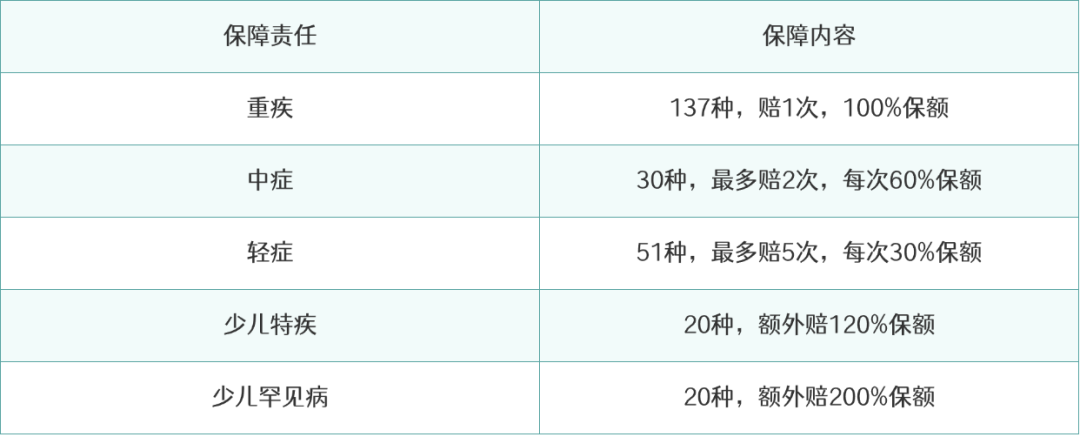
青云卫6号少儿重疾险由招商仁和人寿承保,央企大保司,理赔稳妥有保障。
出生满28天~17周岁均可投保,可选保30年/保至70岁/保终身。
少儿特疾额外120%,罕见病额外200%——这套配置放在少儿重疾险里,本身就属于第一梯队。
但真正让青云卫6号出圈的,是下面这几个独家优势~

青云卫6号少儿重疾险
4大优势
亮点一:重疾赔完,轻中症继续赔
市面上很多重疾险赔完重疾就直接终止合同
青云卫6号不一样:首次重疾赔付后,非同组的轻症、中症责任继续有效,而且没有间隔期!
孩子大病后身体弱,后续保障不中断,这才是真的兜底。
亮点二:白血病从赔钱到管到底
除了特疾额外120%、罕见病额外200%,青云卫6号对白血病这类少儿高发重疾,也有特别保障:
18岁前符合约定做骨髓移植 → 额外赔100%保额
术后每月还有医疗津贴 → 确诊、治疗、恢复阶段都给你支持
加上重疾本身赔的100%和少儿特疾额外赔的120%,光白血病相关最高能赔到148%保额。
亮点三:保额每年增长
18岁前首次确诊重疾,按保单年度额外给付,每年增长6%基本保额,最高累计100%。
举个例子:0岁买50万保额,第10年确诊重疾,额外增长60%,重疾实际赔付80万。买得越早,增长空间越大。
这个设计的好处是:孩子小的时候买,保额会跟着孩子一起"长大",不像固定保额的产品,几十年后通胀一稀释,50万可能就不够看了。
亮点四:可选责任加码力度大
预算够的话,青云卫6号少儿重疾险这两项可选责任非常值得加:
①附加重疾多次赔:不同种重疾最多再赔3次,比例依次130% → 150% → 170%,越赔越多。
②附加疾病关爱金:60岁前首次重/中/轻症,额外赔100% / 40% / 20%。
在房贷、养老责任最重的时期,保障更厚更安心~
青云卫6号少儿重疾险
2个隐藏缺点
保费不算便宜
青云卫6号保障多、责任全,价格比极致性价比产品高一点。
如果预算特别紧张,没必要硬加所有可选责任,基础版也能先上车。
健康告知偏严
青云卫6号的健告对检查异常、住院记录问得比较细:部分检查异常追溯2年,住院告知也比同类产品更严。
核保放宽政策在2026年9月30日已结束
投保前一定要仔细核对健康告知,拿不准的点击这里找专业顾问帮忙把关~

青云卫6号的3种买法
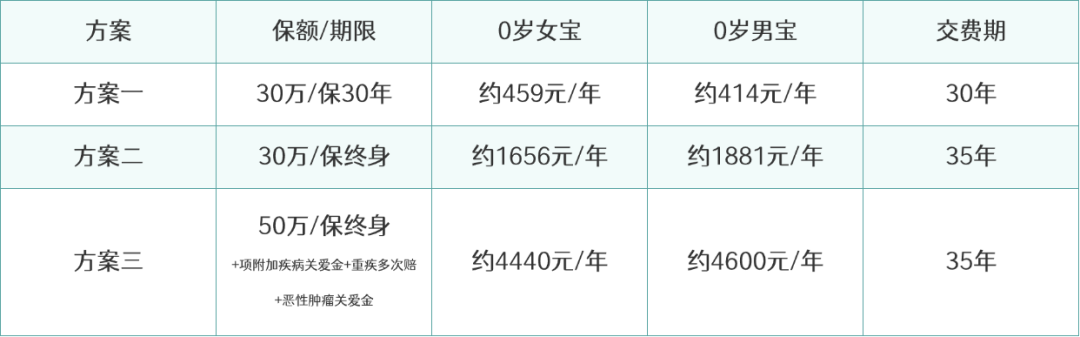
以上保费仅供参考,以实际投保页面为准
方案一:30万保30年
几百块就能配上基础重疾保障,重/中/轻症、少儿特疾、罕见病全有。
适合预算有限、想先搭好底子的家庭
不足之处是30年后保障结束,30万保额偏基础,遇到大病可能不够覆盖治疗和误工损失。
方案二:30万保终身
不怕孩子长大后健康变化买不上,35年交摊薄每年压力。
适合预算还可以、想锁定长期保障的家庭
不足之处是30万保额仍偏基础,重疾治疗和康复期钱可能还是紧。
方案三:50万保终身+3项附加
保障最厚,前期赔得更多,还能应对癌症复发/转移/新发及多次重疾风险。
适合预算充足、想一步到位的家庭
年保费较高,对家庭现金流有要求,买之前算好账。
预算有限,只想花小钱先上车:选方案一,30万保30年
想要长期兜底,保障陪伴孩子一生:选方案二,30万保终身
追求保障拉满、预算充足:选方案三,50万保终身+3项附加
具体怎么配还得看家庭预算、孩子健康情况和已有保障。
关于青云卫6号少儿重疾险有其他疑问,纠结青云卫6号怎么买,附加责任怎么选,点击这里,专业顾问1V1在线为你服务。
星相守2号百万医疗险
- 上一篇:10月大公司百万医疗险测评!DRG医改3.0后,平安人生中高端、蓝医保好医好药版...哪款保障实用?外购药能报销吗?投保入口在哪?
- 下一篇:顶流医疗险PK!DRG3.0落地,金医保3号深度对比好医保、蓝医保、星相守2号,哪款能去特需医疗?哪款外购药报的多?



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|311 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1376 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

