70岁以上老人买意外险,可选产品比年轻人少很多,主要原因是年龄越大意外风险越高,保险公司承保更谨慎。人保财险的大护甲8号高龄版意外险和太平洋财险的孝心安8号中老年人意外险,都是专门面向中老年人设计的产品,最高都能保到80岁,但新保和续保的规则不一样。
今天专门从高龄投保的角度,对比两款产品的承保年龄、保障责任、保费和健康告知,帮70岁以上的老人选到合适的意外险。
一、大护甲8号高龄版和孝心安8号,70岁以上能买吗?
两款产品都支持70岁以上投保,但具体规则有区别,尤其是新保和续保的年龄限制不一样。
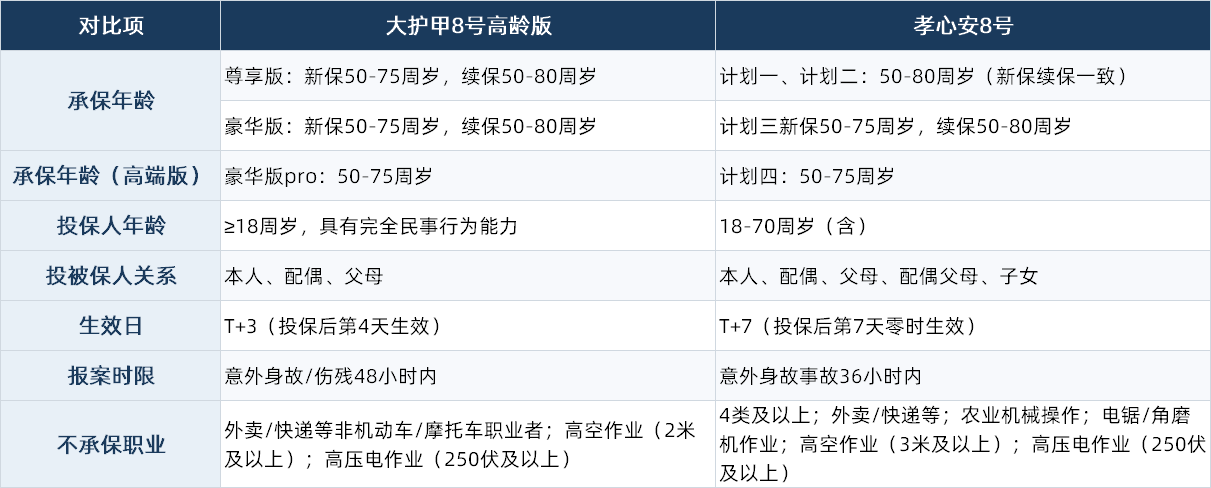
二、76至80岁投保:孝心安8号新保也能买,大护甲8号高龄版仅限续保
这是两款产品在高龄投保上最大的区别。
大护甲8号高龄版:尊享版和豪华版新保年龄都是50至75周岁,76至80周岁只能续保,也就是说之前买过这款产品的老人才能接着买,之前没买过的76岁以上老人不能新买。
孝心安8号:计划一和计划二新保就能到80周岁,76岁以上第一次买意外险的老人也能买。计划三新保到75周岁,续保到80周岁。计划四新保续保都是到75周岁。
结论:如果老人已经76岁以上,之前没有买过大护甲8号高龄版,只能选孝心安8号计划一或计划二。如果老人在75岁以下,两款都可以选。
三、70至75岁怎么选?两款产品保障对比
70至75岁是两款产品都能新保的年龄段,这个年龄段的选择最多,下面对比一下。
70至75岁档保费:
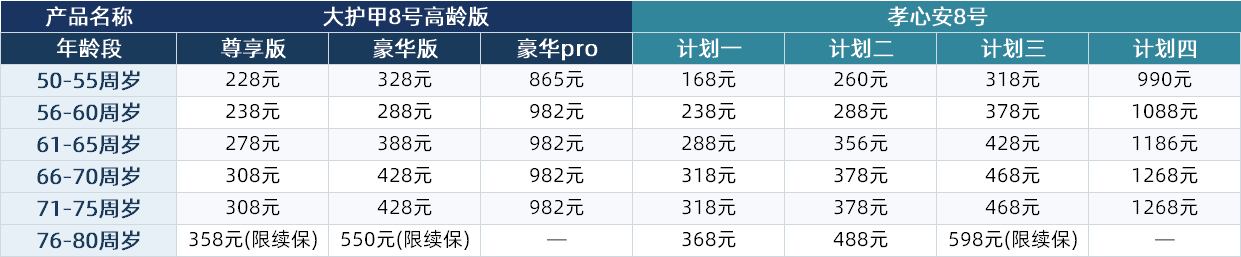
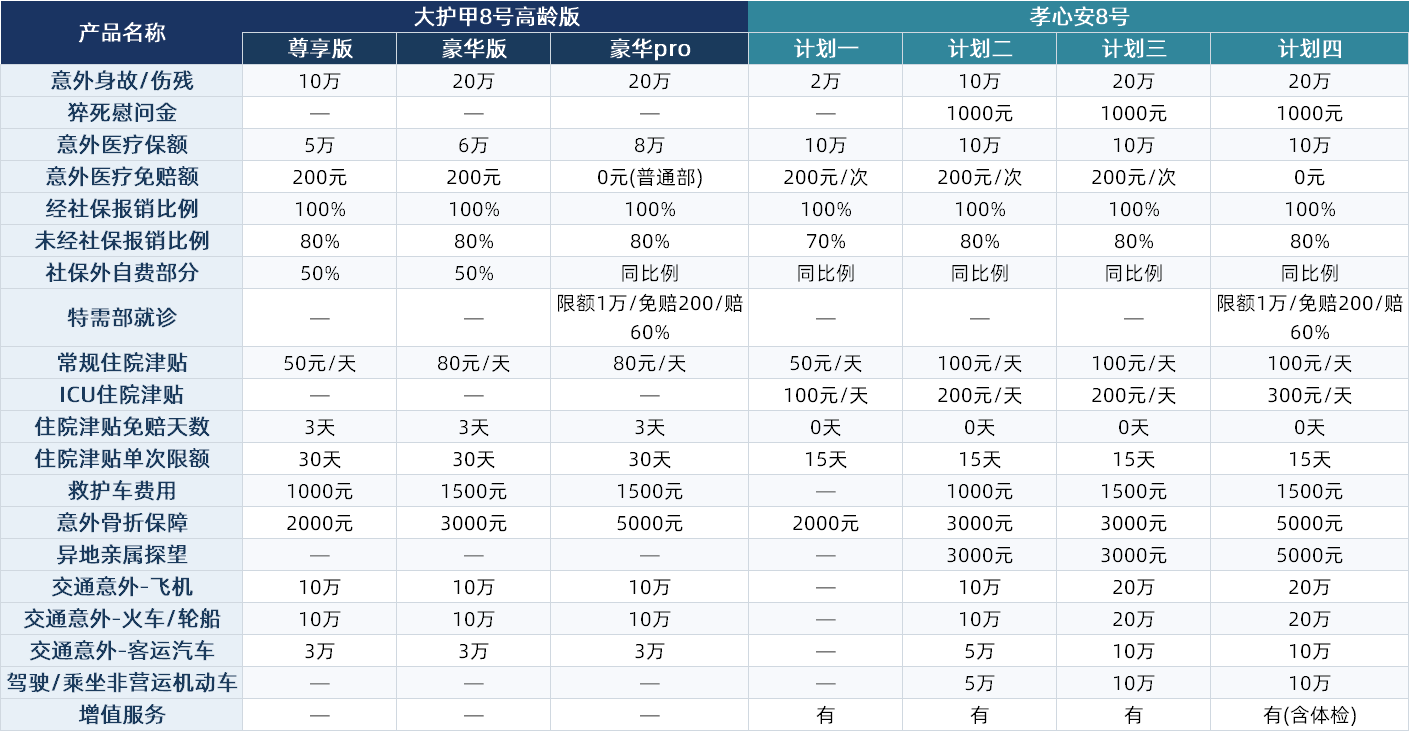
入门选哪个:孝心安8号计划一318元,意外医疗10万但身故只有2万;大护甲8号高龄版尊享版308元,身故10万但医疗只有5万。价格差不多,侧重医疗选孝心安8号,侧重身故选大护甲8号高龄版。
中端选哪个:孝心安8号计划三468元,医疗10万、津贴100元/天0免赔、有ICU津贴和异地探望;大护甲8号高龄版豪华版428元,身故20万、住院津贴单次30天、有骨折后期医疗。孝心安8号医疗相关保障更全,大护甲8号高龄版身故和骨折保障更有特点。
高端选哪个:孝心安8号计划四1268元,大护甲8号高龄版豪华版pro 982元。两者都有特需部,孝心安8号保障更全面,大护甲8号高龄版便宜286元。
四、76至80岁有哪些选择?
新保(之前没买过的):
孝心安8号计划一:368元/年,意外医疗10万,身故2万,住院津贴50元/天0免赔,适合只关注意外医疗的高龄老人。
孝心安8号计划二:488元/年,意外医疗10万,身故10万,住院津贴100元/天0免赔,有ICU津贴和交通意外,保障更均衡。
续保(之前买过对应产品的):
大护甲8号高龄版尊享版续保:358元/年,身故10万,医疗5万。
大护甲8号高龄版豪华版续保:550元/年,身故20万,医疗6万。
孝心安8号计划三续保:598元/年,身故20万,医疗10万。
五、高龄老人买意外险,重点看什么?
1. 意外医疗保额和报销比例:老人意外受伤概率高,意外医疗是核心责任。孝心安8号全版本10万保额,大护甲8号高龄版最高8万。社保外自费部分孝心安8号中低端版本按同比例赔付,大护甲8号高龄版尊享/豪华版仅50%。
2. 住院津贴:老人住院时间可能较长。大护甲8号高龄版单次限额30天但免赔3天,孝心安8号免赔0天但单次仅15天。
3. 骨折保障:老人骨折风险高,两款都有骨折保险金。大护甲8号高龄版多了骨折后期医疗费用(术后固定物拆除住院费用)。
4. 健康告知:高龄老人多多少少有些慢性病,健康告知能不能过很关键。孝心安8号告知更精简,约18项,恶性肿瘤已手术无复发有例外。大护甲8号高龄版约40项,呼吸系统疾病列举更细。
5. 投保关系:如果是子女给父母买,两款都可以。如果要给岳父母或公婆买,只能选孝心安8号。
六、总结:70岁以上意外险选购建议
70至75岁新保:预算有限选孝心安8号计划一,看重身故保额选大护甲8号高龄版尊享版,看重医疗保障选孝心安8号计划三,需要特需部选大护甲8号高龄版豪华版pro(便宜)或孝心安8号计划四(保障全)。
76至80岁新保:只能选孝心安8号计划一或计划二,预算少选计划一,想要身故保障和更多责任选计划二。
76至80岁续保:之前买过大护甲8号高龄版的可以续保,之前买过孝心安8号的也可以续保,看之前买的哪个版本。
有慢性病的:先看健康告知能不能过,孝心安8号更精简一些,可以先试。
免责声明:本文所有数据来自两款产品的产品方案、投保须知、费率表、健康告知、特别约定等原始材料,仅供参考,具体以投保页面显示为准。



