DRG3.0即将落地!大公司免健告百万医疗,人保长相安5号、长相安3号、众民保中高端医疗险,该怎么选?
自从DRG医改后,看病需要的进口药、高价耗材,医院药房没有,医生直接开单子,让自己去院外药店掏钱买!
很不凑巧的是,DRG/DIP3.0很快就要落地了,国家医保局最新通知,预计会在2027年1月正式执行!
出门在外的朋友,第一时间都想到了父母的医疗险该怎么办,之前买的百万医疗险,到时候还能赔吗?要不要全部换掉?
今天用大白话把DRG3.0这件事讲清楚,DRG3.0全前后有什么不一样?会影响现在看病报销吗?一家人的医疗险到底该怎么配?大公司百万医疗险推荐哪款?赶时间的朋友点击这里找顾问老师咨询
DRG3.0医改是什么?
一文教你看懂!
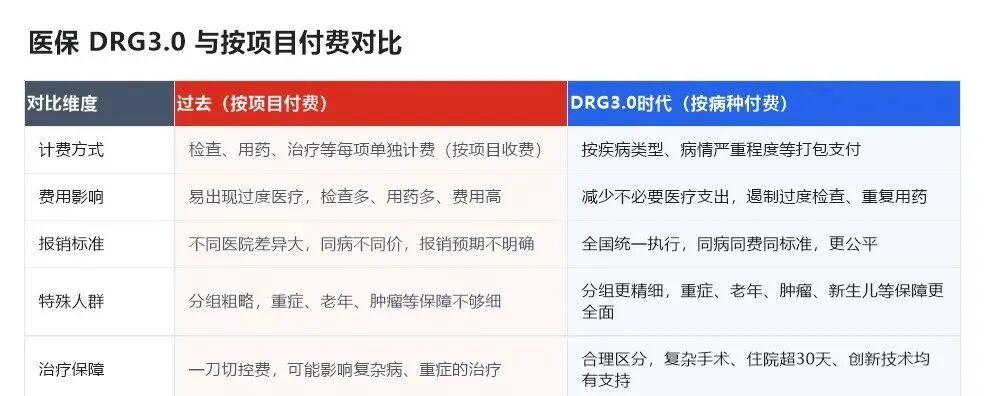
用大白话来讲,DRG就是医保给医院按病种打包结算。
不是住院花多少,医保就给医院报多少,按病种、病情、治疗方式等分组,直接给到一个固定结算标准。
国家医保局最新公开消息,DRG/DIP3.0版分组方案计划在2027年1月正式执行。
这次调整会根据手术难度、病情严重程度等情况进行分组,一定意义上是更加细致、贴近临床真实成本。对医院和患者来说,算得上是一件双赢的好事。
但落到咱们普通人身上,还是会带来3个非常现实的影响
1、医院要控制成本,进口原研药、高价耗材、创新疗法,院内很难配齐,这时候就需要大家去院外购药、外购器械,天价药费就只能自行承担;
2、普通住院总费用被压缩,很多住院花费卡在1万免赔线以下,传统老百万医疗险,直接达不到理赔门槛,花了钱却报不到;
3、不少老保单院外责任很弱,只赔癌症特药,普通疾病外购药、医用器械一律不赔。一旦遇上重病,很容易出现“治病要花钱,保险报不了”的尴尬局面。
自查手里旧保单:
如果你的医疗险,只有住院责任、1万免赔,外购药仅仅局限一小份癌症特药清单,DRG时代就会存在明显缺口,建议拿出来逐条核对。
拿不准自己手里的百万医疗险是不是有坑,不知道选哪款大公司百万医疗险,点击这里,专业顾问帮你逐条排查、一对一配方案~

50岁以上中老年人
最新免健告医疗险推荐
上年纪之后,高血压、糖尿病、结节非常普遍,投保重点不再追求高保额,而是投保门槛宽松,得能够买得上~


左右滑动查阅产品详情
1、人保长相安5号中高端医疗险
免健告,0-105周岁可投长相安5号中高端,高危结节类既往症,首年可保可赔,赔付后支持续保,无理赔次年还能提升赔付比例!
0免赔,肿瘤特药不限清单,额外覆盖57种进口急需药;重疾可以去公立二级以上+183家私立医院特需部就医,质子重离子医院不限清单,家庭投保最低8折~
适合想要中高端全面保障、体况有点小问题、希望就医选择更广的父母
2、人保长相安3号庆典版尊享版医疗险
没有健康告知,价格友好,长相安3号庆典版不限职业,最高投保年龄105岁。高血压、糖尿病这类常见慢性病都可以直接投保,投保门槛超低~
一般既往病症也能赔,除了5类严重既往症不赔,整体保障力度比很多城市惠民保强多了。同时还配套了重疾绿通、住院护工、陪诊等服务!
适合身体毛病多,买不了常规百万医疗险,追求高性价比的长辈。
3、众民保中高端医疗险
医疗及外购药械费用医疗0-2万元的部分赔付比例提升至60%,升级特定疾病住院康复责任 0免赔额 赔付比例最高100%。
肿瘤特药不限清单,质重医院不限清单,民营医院范围扩展至183家
新增特需加油包,一般疾病扩特需/国际/VIP
适合体况多慢病、高危职业、想要 0 免赔,看重重疾特需和术后康复保障的人群
最后写几句实在话
面对DRG/DIP改革3.0,大家不用盲目恐慌,但是也不能完全视而不见。
不是说旧保单一定要全部扔掉,而是自查一下自己手里保单责任,如果老保单院外购药械很弱,续保不稳定,那就要看看要不要尽早规划~
如果你拿不准家里旧保单,担心不够应对DRG带来的就医变化,或者不清楚家人的身体条件适合哪一款,可以点击这里,专业顾问1V1在线为你服务
暖宝保3号少儿门急诊保险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1227 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|707 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

