30-40岁这样买达尔文12号,生不生病都返钱
前阵子和朋友吃饭,聊起一个共同认识的朋友查出胃癌,治疗前前后后花了四十多万,积蓄掏空,最后没办法,只能在朋友圈发起众筹。
感慨命运无常,也忍不住心疼咱们这群30-40岁的人——上有老、下有小的阶段,房贷车贷也得扛。万一哪天扛不住倒下,不光身体遭罪,全家收入可能直接断流,整个家都垮了。
很多人都想过买重疾险兜底,可又觉得:保费贵、保额低,怕自己平平安安的,交的钱全打了水漂;又怕真生病时赔的钱不够。
今天也借这个机会,再次分享——,生病能多赔、不生病能返钱的三种方法。达尔文12号
可以说,三四十岁的朋友买它最“保值”!想快速了解详情的朋友点击这里咨询

生病赔保额,还退保费!
第一种买法,附加重疾保费补偿金。
简单说就是,要是在交费期间不幸患上重疾,之前交的所有保费,全部一分不少地返还给你。
这相当于保险公司既按约定赔了保额,又把你这些年交的保费全退了,等于变相提高了赔付金额。

就拿50万保额来说,
30岁女性买,分35年交,总保费22.24万。要是交到第20年不幸得重疾,除了拿50万重疾保额,还能多拿12.71万返还的保费,相当于保额涨了25%。
而且随着交的保费越多,能拿回来的钱也越多。
附加这项保障,一年也就多花几百块,性价比还是挺高的。
要知道,重疾高发期大多是在50~60岁,我们三四十岁投保后,中间还有一二十年的时间。这段时间真遇上事儿了,既能拿到几十万的理赔金治病,之前交的保费也能拿回来,等于 “没花钱” 就享受了这么多年的保障,家里经济压力又小了一大截。
所以预算充足的朋友,真心可以考虑附加上“重疾保费补偿”。

一方生病,两份保单都免费!
第二买法,是附加「投保人豁免」。
很多朋友买重疾险的时候,会跟家人一起买。尤其是咱们三四十岁的家庭,大多是夫妻一起扛经济重担,买重疾险自然也会想着给对方也配上。
这种情况,就可以附加「投保人豁免」,只要有一方生病,两份保单后续的保费都不用交了,保障还不中断。

以30岁小两口为例:
妻子A和丈夫B,互相给对方投保了一份保终身的达尔文12号,并且附加「投保人豁免」。
假设A不幸在40岁那年生病:
A自己的保单:享受达尔文12号自带的“被保人豁免”,剩下24年的保费都不用交了。
B的保单:直接触发“投保人豁免”,这份保单未来24年的保费,也一分不用交,保障继续有效。
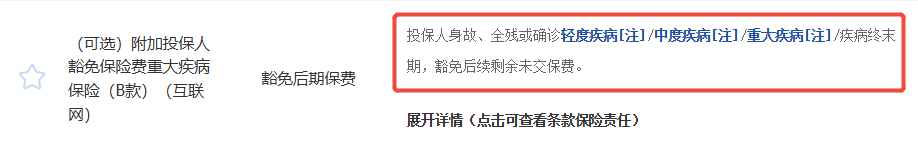
可以看到,夫妻、家人互保功能,真生病时能帮家里省下大几万甚至十几万的保费。
附加这个责任,每年也只要多花几百块,算下来杠杆还是很高的。
不生病,也有钱拿!
最后一种买法,很多人可能都不知道——
那现金价值是啥?简单说就是,你投保后,以后要是想退保,能从保险公司拿回来的钱。
我举个例子,
30岁女性,买50万保额,分35年交,总保费22万左右。
要是到了80岁身体还硬朗,觉得重疾险没那么重要了或者生病也负担得起,这时候退保,能拿回来15.5万的现金价值!
虽说比总保费少了4万多,但要知道,这几十年里你一直享受着重疾保障,相当于每天花两三块钱,请了个“健康保镖”守护自己大半辈子,这笔账其实很划算。

如果你想知道按自己的年龄投保,未来每一年的现金价值是多少,可以直接点击这里,有专人免费测算。
除此之外,达尔文12号还有一个超实用的隐藏福利——自带「住院津贴保险金」。
就算你身体一直好好的,没得合同约定的那些疾病,只要在60岁以后住院,不管是因为意外、还是头疼脑热住院,每天都能领一笔钱!
比如买50万保额,住一天院就能拿500块,一年最多能拿4.5万块。这笔钱拿来补贴住院伙食费、买点营养品啥的都可以。
关键是这项保障是送的,不用多花一分钱。
写在最后
看到这里,大家应该明白,为啥我说三四十岁人群买达尔文12号最 “保值” 了吧?
生病能拿足额理赔金,还能额外返保费;
家人互保能豁免后续保费;
一辈子不生病,也有现金价值和住院津贴兜底;
......
总之,不管怎么买都不会亏,三四十朋友买重疾险,可以首选它。
最后要特别提醒一句,重疾险的健康告知很严格,投保时一定要认真做好健康告知,问到的千万要一五一十如实告知。 这样将来真要理赔时,才能避免不必要的纠纷。
要是你不知道怎么做健康告知,或者拿不准自己的身体情况能不能买,可以点击这里,有专门规划老师1v1服务。
达尔文12号重疾险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1224 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|695 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

