长期重疾险一年好几千,交20-30年,总保费几万甚至十几万,很多人觉得压力大。但不买又不行,万一得大病没保障怎么办?西红柿守护2号百万津贴医疗险(长期版)可以做一个5年过渡方案——一年几百块起,先保5年,等预算够了再补长期重疾险。
一、西红柿守护2号为什么适合做过渡保障?
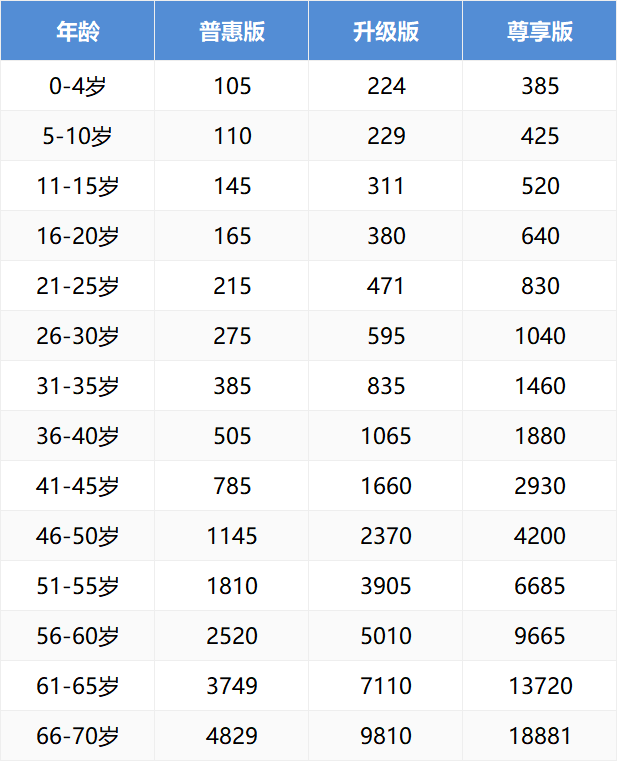
便宜。30岁普惠版一年275元,尊享版1040元,5年总保费1375-5200元。比长期重疾险一年几千块便宜得多。5年锁定保障,不怕停售。
二、西红柿守护2号过渡方案怎么选版本?
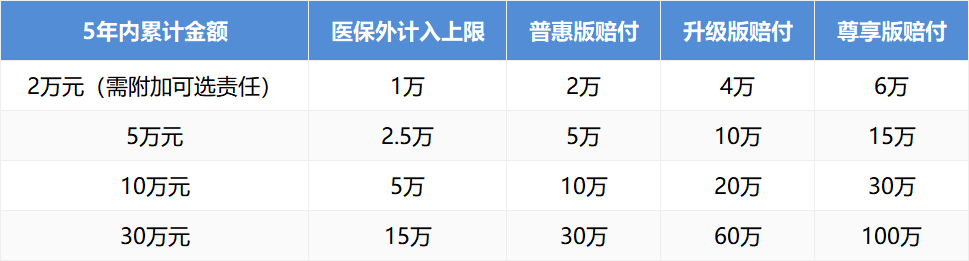
预算紧张选普惠版,30岁275元/年最高赔30万;预算允许选尊享版,30岁1040元/年最高赔100万。5年总支出普惠版1375元,尊享版5200元,远低于长期重疾险。
三、西红柿守护2号过渡保障保什么?
5年内看病花费累计达标即赔,不限病种。住院、指定门急诊、住院前后门急诊、质子重离子、院外恶性肿瘤特定药品五类费用可累计。骨折住院也能赔,不限于重疾清单。
四、西红柿守护2号过渡5年后怎么办?
5年保险期间届满后需要重新投保。两种选择:重新买西红柿守护2号(如果产品还在售),或5年后预算够了换成长期重疾险。5年过渡期内先有保障,不至于裸奔。
五、西红柿守护2号过渡方案和直接买长期重疾险哪个好?
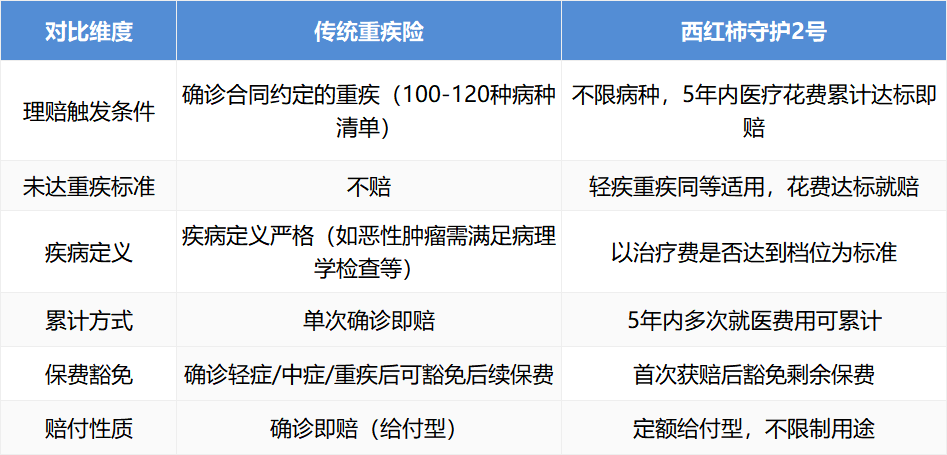
预算充足直接买长期重疾险,保障终身更稳定。预算有限先用西红柿守护2号过渡5年,花最少的钱获得最高100万保障,等收入增长后再补长期重疾险。两者不冲突,可以叠加赔付。
六、西红柿守护2号过渡方案适合什么人?
刚毕业收入不高的年轻人;有房贷车贷预算紧张的家庭支柱;自由职业者收入不稳定的人群;身体有异常买不了长期重疾险的人;想给父母买保障但长期重疾险太贵的人。
七、西红柿守护2号过渡方案和百万医疗险怎么搭?
百万医疗险管报销治疗费,西红柿守护2号管定额给付。一年几百块的百万医疗+几百块的西红柿守护2号,几百元搞定基本保障。
八、西红柿守护2号过渡方案有什么风险?
5年到期后需重新投保,重新过健康告知,如果5年内健康变差可能买不了;5年到期后年龄增长重新投保保费会更贵;5年到期后产品可能停售。但5年内保障稳定不中断。
九、西红柿守护2号过渡方案怎么买最划算?
有医保身份投保,保费便宜1.9-2.7倍;附加降门槛,2万就能赔;月交方式分月付款压力小;首次获赔后豁免后续保费,相当于理赔后免费继续保。
十、西红柿守护2号过渡方案值得吗?
一年275元最高赔30万,一年1040元最高赔100万,5年锁定保障不涨价,健告仅2条带病可保可赔,首次获赔后豁免后续保费。作为过渡方案,用最少的钱获得最大的保障。
写在最后
·一年275元起5年最高赔30万
·5年锁定保障不涨价
·健康告知仅2条带病可保可赔
·预算够了再补长期重疾险不冲突
以上内容解读供参考,产品存在调整可能,具体以保险合同为准。




