长相安3号庆典版适合所有人吗?这几个情况建议冷静再买
一款产品卖得火,不代表适合每个人。长相安3号庆典版免健告、600万保额确实吸引人,可它真适合所有人吗?看完下面这几个情况,可能你会冷静下来重新掂量。
一、长相安3号庆典版哪些情况不建议买?
首先是属于5类严重既往症的人群。这款产品免健告,但肿瘤类、肝肾疾病晚期、心脑血管重症等相关既往症是除外的,这类人群投保后相关治疗无法获赔,要看清再决定。
其次,客观上这是一款1年期不保证续保的产品。看重长期稳定保障、又想锁定多年续保的人群,可能需要结合自己对续保风险的接受度来判断。
再者,产品仅限有社保人员投保,无社保人群连投保门槛都过不了,这条也要提前核对。
注意:不是所有人都适合免健告产品,投保前务必结合自身健康和保障需求评估。
二、长相安3号庆典版这些限制影响大吗?
社保内外住院各1万、分开计算的免赔额,小病住院常常够不到理赔线,这是百万医疗险的普遍设计,不是这款独有的坑。
重疾特需部扩展有2万免赔、100%赔付,追求大额特需开销保障的人群,这条门槛可以接受;若只想要日常特需小开销,作用有限。
整体来看,这些限制和多数百万医疗险处于同一水平,核心影响集中在除外既往症和续保属性上,对绝大多数健康人群影响有限。
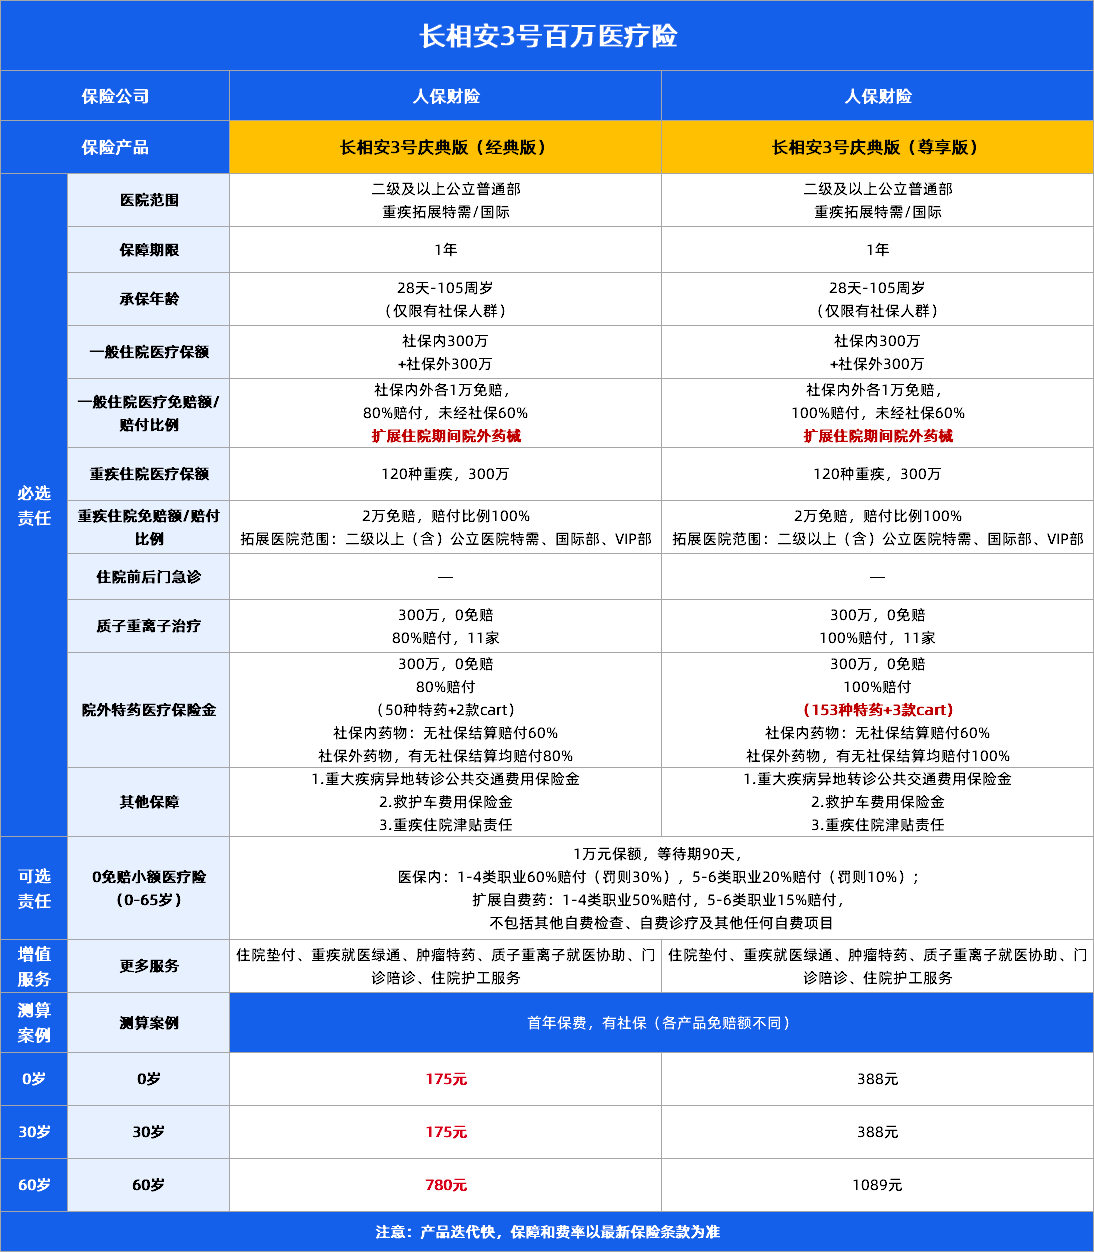
图片来源:产品保障详情
三、说完限制,哪些人反而适合买?
亮点是体检异常、血压血糖偏高的亚健康人群,以及有轻度慢病被传统产品拒之门外的朋友,这款免健告设计给了投保机会。
高龄人群也适合,投保年龄覆盖出生满28天到105周岁,60岁以上长辈偏高的投保门槛在这里放宽了不少。
想要特药、质子重离子保障0免赔的人群,这款的两版特药责任都很实在。年轻、预算有限、追求基础大额保障打底的人,年交不过数百元也很划算。
四、写在最后
长相安3号庆典版并非适合所有人。5类严重既往症、无社保、看重保证续保的人群要谨慎;而亚健康、高龄、预算有限、想要特药保障的人群,反而能从它的免健告和0免赔特药里受益。
以上保障责任以保险合同条款为准,免赔额、报销比例等规则以条款约定为准。
投保时请如实填写健康告知,如有隐瞒可能影响后续理赔。健康告知问到的内容要如实回答,不要猜、不要蒙。
以上保费数据来源于产品费率表,具体以实际投保时保险公司核保结果为准。以上测评仅供参考,不构成任何投保建议。
达尔文12号重疾险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|292 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1346 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

