第一批独生子女,被养老害惨了!
聊个很现实、也有点扎心的话题。
当年第一批80后独生子女,如今都四十多岁了。
说老吧,还真算不上。
可仔细一算,距离退休也没剩下多少年了。
与此同时,父母大多已经六七十岁,即将进入赡养压力最重的阶段。
所以现在的情况是什么呢?
一边要托举父母的晚年,一边筹划自己的晚年。
双重养老的夹击,这就是无数80后独生子女目前最真实的处境。
说实话,小时候当独生子女,那感觉是真爽。
享受全家的疼爱和资源,妥妥捧在手心里长大。
可到了中年才发现,所有馈赠,暗中都标好了价格。
小时候独享了所有偏爱,人到中年,就得独自扛起所有压力。
这份责任里,最沉的那块,就是父母养老。
尤其是两个独生子女组成的家庭,更容易陷入那个经典的“4+2+1”结构:
两个中年人,要养四个老人加一个娃。
孩子上学要钱,房贷要还,一家人的生活开支等等。
父母身体健康,日子尚且可以平衡运转。
一旦父母生病,原来的平衡瞬间就会被打破。
医药费只是看得见的开销,更磨人的是日复一日的照护。
短期住院,还能请假撑过去。
最怕的是失能卧床、生活完全无法自理。
吃喝拉撒、日常护理,二十四小时离不开人那种。
这点我真的深有感触。
我爷爷当年突发脑出血,之后半身瘫痪,彻底没法自理。
那几年,我亲眼看着家里的生活节奏全被打乱。
好在我父亲不是独生子,兄弟姐妹三四个人,可以排班轮流陪护,分摊压力。
也正因如此,我爸才能正常上班赚钱,保住家里的经济来源。
即便有人分摊压力,整整几年下来,全家人依旧熬得身心俱疲。
我那时候就在想,如果我爸是独生子女,所有事都压在他一个人身上,他该怎么撑?
根本不敢细想。
光是脑补,就足以让人窒息。
但是这种假设,可能是每一位独生子女未来大概率要面对的现实。
之前网上爆火的照片《独生子》,不知道大家有没有看过。
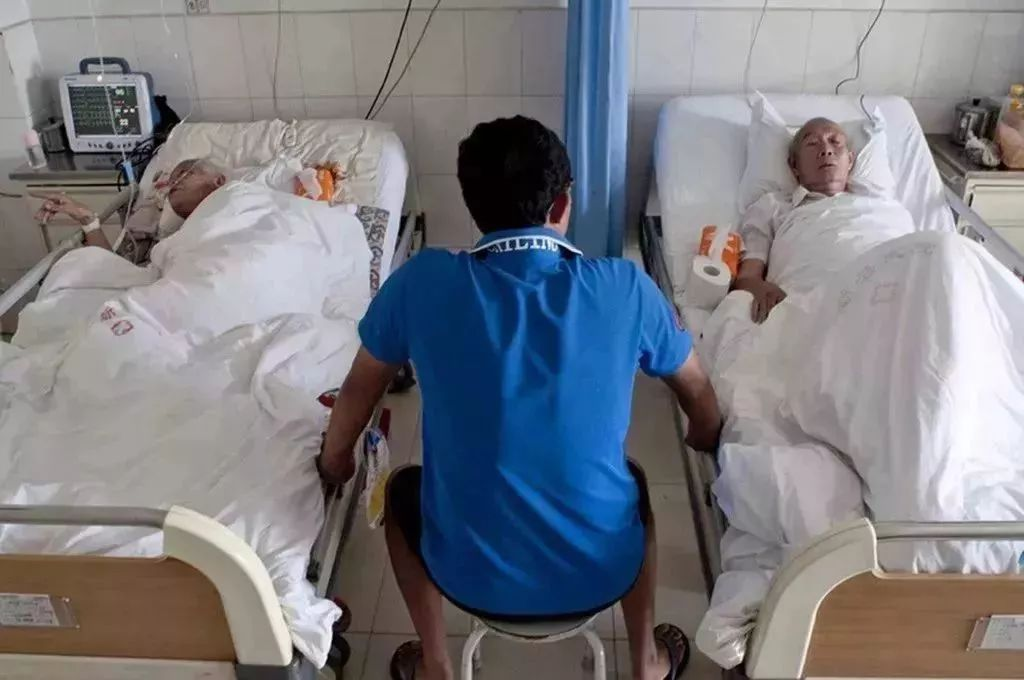
病房里,一个中年男人孤零零坐在中间,左边病床是妈妈,右边病床是爸爸。
那种无助感,隔着屏幕都能感受到。
因为没有兄弟姐妹可以分担,所有的责任只能自己扛。
一旦父母需要长期照护,摆在面前的就两条路。
要么辞职,自己上。
可人到中年,全家老小都指着你的工资吃饭,房贷等着你还,你辞得起吗?
要么花钱,请护工。
又是个无底洞,普通的工薪家庭,哪能撑那么久?
进退两难。
老话讲,久病床前无孝子。
从来不是子女天性薄凉,而是长年累月陪护,太消磨人心。
老人长期病痛,情绪容易反复无常。
而照顾的人长期处在高压和疲惫里,也会焦虑、会崩溃。
没人能替你分担,只能自己默默消化。
这从来不是某一个人的不幸,而是整整一代独生子女的集体困境。
隔壁的日本,早就给我们演过一遍了。
NHK纪录片《老后两代破产》里记录过许多类似家庭:

中年子女为了照顾父母被迫离职,收入瞬间归零;
继续上班赚钱,父母又可能无人照料。
谋生和尽孝,在现实面前,终究难以两全。
最终,往往是两代人互相拖累,日子越过越难。
现在很多独生子女常自嘲:不敢生病,不敢缺钱,不敢倒下,甚至不敢轻易离世。
因为父母年老之后,能依靠的只有我们一个人。
托举父母的晚年的同时,殊不知,自己也在悄悄变老,属于我们这代人的养老压力,也悄然而至。
过了四十岁,身体已经开始走下坡路。
什么颈椎病、腰椎疼,各种小毛病说来就来。
职场处境更是艰难,体力拼不过年轻人,慢慢被边缘化,还得时刻担心被优化。
可偏偏就在这个时候,家庭的经济压力到了顶峰。
更现实的是,我们这一代人还遇上了延迟退休。
以前我们盘算得挺美,五六十岁退休,时间自由,腿脚还行,正好伺候八十多岁的父母。
现在不行,得干到63岁。
而人均寿命越来越长,老人活到八九十岁很常见。
这就出现了最尴尬的局面,父母八十多岁失能卧床,自己还在上班打卡,分身乏术。
同时80后这代人,刚好撞上养老金缩水的时代。
早年退休那批人,替代率能到70%,退休后日子挺滋润。
现在呢?替代率只剩40%左右。
什么意思?你退休前月入一万,退休后到手也就四千出头,日常吃喝勉强够。
更别提等80后集体退休的时候,缴费的年轻人越来越少,领钱的老人越来越多。
到时候社保能发多少,谁都说不准。
甚至老一辈相信养儿防老,可到了我们这一代,这套逻辑已经越来越难成立。
我们心里都清楚,未来的孩子,大概率不会像老一辈那样守在身边贴身尽孝。
他们有自己的事业、家庭,很多人甚至会长期异地生活,定居国外。
倒不是孩子不孝顺,而是时代不一样了。
现在的年轻人,面临着重大的生活压力。
根本没有多余的精力和财力,承接我们未来的养老压力。
闭环就此形成,对上,要兜底父母的养老;
对下,也压根指望不上孩子养老,兜兜转转我们只能依靠自己。
但困局既定,从来不是无路可走。
提前布局,才是普通人最好的破局方式。
做独生子女,养老一定要趁早规划。
越早准备,晚年越从容体面。
养老规划分两半,一半安顿父母,一半保全自己。
首先父母的养老问题,要尽早和父母把话摊开说。
比如爸妈退休金够不够?医保能覆盖多少?
万一以后需要照护,怎么办,是否愿意住养老社区?
这些问题提前聊清楚,未来就少很多手忙脚乱。
如果父母本身没有养老金,或者不够用,就尽早帮父母积累一部分养老金。
同时尽量配齐百万医疗险、意外险这些保障。
用小钱把大病和意外带来的风险转移掉,避免一场病把整个家拖垮。
其次,不要忽视父母的健康管理。
很多养老风险,其实都源于健康问题。
每年带父母做一次全面体检,重点关注心脑血管、糖尿病、肿瘤等老年高发疾病。
早发现、早干预,能从根源规避大部分养老风险。
观念上,慢慢帮父母打破“去养老院就是不孝”的老旧偏见。
有空多带父母实地看看正规的养老机构、养老社区。
让他们亲眼看见,专业养老社区的养老模式。
饮食起居专人照料,有专业照护康复等等,远比居家养老更专业、更稳妥。
这样自己也能保住工作、稳住家庭,持续为父母兜底。
当然规划好父母的养老,也别忽略了自己。
我们也终将会老去,无法过度依赖子女,只能靠自己提前铺垫。
一定要养成强制储蓄的习惯,提前规划好稳定的现金流,同时配齐自己的医疗保障。
未来真正可靠的养老,靠的不是某一个孩子有多孝顺。
而是一套完整的养老体系。有稳定的养老金来源,有足够的医疗保障,有专业照护的资源。
这些东西加在一起,养老才会真正有底气。
其实放眼当下,每一代人都有养老难处。
只是独生子女的压力,没有手足分摊,全部集中一人身上。
对于第一批独生子女来说,前面没有现成的答案可以参考,这条路或许比别人更难走一些。
愿我们都能照顾好正在老去的父母,也照顾好未来终将老去的自己。
都能活成一个体面、从容、不拖累谁,也不被谁拖累的老头儿老太太。
如果大家有相关的养老规划需求,可以点击>>>找专业的规划老师,根据实际需求去做具体的养老规划方案。
星相守2号百万医疗险
- 上一篇:2026星海赢家青鸾版养老年金保险分红型的报销范围有哪些啊?理赔流程是什么?哪些情况可以享受保险理赔?
- 下一篇:6月医疗险大动荡!超越版无忧版计划二上新,尊享e生2026升级!对比蓝医保中高端、金医保3号,医疗险推荐哪款?(含投保入口



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|296 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1354 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

