城乡养老金「一次性补缴」,真的很划算!
爸妈养老保险没交够,想一次性补缴城乡居民养老保险,划算吗?
这个问题,我可太有发言权了!
刚帮自己爸妈研究完,我先说结论:
能补千万别犹豫,这是国家出钱补贴的养老福利!
9万块钱放进去,少说能领回近20万。
但可惜机会不等人,这也不是谁都能上车的。
到底怎么补?谁能补?能不能多补一点?
今天一次性给大家盘清楚。
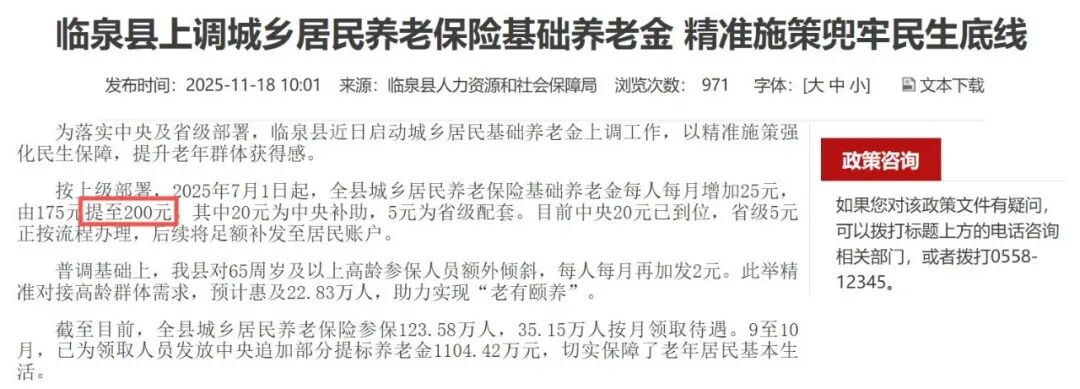
我直接找了个详细的官方公告,拿它算一算,咱们有依据、不瞎说。
这个公告,是安徽阜阳临泉县人社局在今年1月份发布的。
发布时间比较新,也是典型的普通小县城,很有参考性。

假设老王就是临泉当地人,今年60岁,之前一分钱养老保险都没交过。
他现在想一次性补缴15年,选了每年6000元的档次。
总成本就是6000×15=90,000元。
而这9万块,就会全部进他的个人养老金账户。
那他能领多少钱呢?

我们直接套公式计算,他的个人账户养老金就是:
90,000 ÷ 139(60岁退休对应的计发月数)≈ 647元/月。
再加上临泉县目前200元/月的基础养老金。
最后老王每月预计能领:
647 + 200 = 847元/月。
你看,9万块投进去,每个月领回847块,一年就是10164元。
老王到69岁之前,就能把本钱全领回来。
之后每多活一年,就是纯赚的!
如果他活到我国人均预期寿命78岁,总共能领回将近19万,翻了一倍多。
要是老王身体硬朗,活到90岁,那就更厉害了。
一共能领回26万多,翻了将近三倍!
而且别忘了,基础养老金每年还会涨。
虽然涨得不多,几块十几块的,但蚊子腿也是肉啊。
有人可能要说了:回本要将近9年,是不是太久了?
咱们换个角度想,你把9万块存银行,现在六大行一年期定存利率是多少?
是0.95%左右,一年利息855块。
而老王领养老金,一年是10164块。
哪个划算,还用说吗?
简直划算到姥姥家了!
而且,哪怕没领回本人就走了,也亏不了。
因为个人账户里剩下没领走钱——也就是老王自己交进去的9万块,减去他已经领走的部分——会全额退给家人。
比方说,老王领了3年养老金,一共领了847×36=30492元,这时候不幸离世了。
那他个人账户里还剩59508元,会全部退给家人。
而且还会有额外的丧葬补助金。
临泉的标准,是8个月的中央基础养老金,目前是1144元。
所以,这钱无论如何亏不了,放心交。
说到底,城乡居民养老保险,就是国家给咱们发的一项养老福利。
正规、安全、靠谱,收益也比存银行高多了,非常划算。
更何况,这不光是划算的事。
你想,父母每个月能按时领到一笔钱,哪怕只有八百多,那也都是他们自己的稳定收入。
而且在不少农村,一个老人一个月有八百块生活费,过得挺滋润了。
不用伸手跟子女要,心里踏实、腰杆也直。
连下地干活、出门唠嗑都更有力气了。
所以,只要能补缴,我都建议大家直接行动!
不过先别急着掏钱,注意我的前提——“只要能补缴。”
因为我也翻了一圈其他地方的政策,发现这事儿吧,
还真不是所有“年满60、还没办退休、之前没交够”的人都能一次性补上的。
首先,已有职工社保的,就不用来凑热闹了。
如果你父母以前在单位上过班,交过职工养老保险,那得先处理职工那部分。
因为职工和城乡只能二选一,不能两头占。
说句实在的,职工养老可比城乡养老香多了。
自己交完后,单位还会再补一份,交得多、领得也多。
所以,能走职工尽量走职工,别给爸妈瞎转。
其次,要特别注意的,是今年还没满60岁的、尤其是55岁及以下的。
为什么?
因为一次性补缴,其实是个末班车福利。
咱们的城乡居民养老保险,是2011年才刚开始在全国推行的。
按照规定,要最低交满15年,才能60岁退休领钱。
但问题来了,当时很多大爷大妈已经五六十了。
难道真的要让他们一年一年慢慢交,到七十多了才拄着拐棍,去领第一笔养老金?
所以,国家就开了个缓冲口子。
允许他们在60岁当年,一口气把没交的年份补齐,办完手续就能领钱。
但既然是缓冲,就说明它不是永久性的,窗口总有关上的一天。
巧了,今年还刚好是2026年,离2011年刚好足够15年。
换句话说,只要你从2011年老老实实按年交,交到现在,时间是足够的。
所以这两年,好多地方的一次性补缴政策,已经开始悄悄收紧了。
比如上海、北京、广州这些大城市,如果你今年在60岁及以下——换句话说就是1966年后出生的,再换句话说就是2011年时还不满45岁——
各地政府文件表述不一,其实都是一个意思。
总之,你有足够的时间交满15年,但却因为各种原因拖拖拉拉没交够。
想退休的时候一次性补齐?
那不行!
只能往后延,把欠的年份一年一年补上,最多延到65岁。
要是65岁还没补完,当年才允许一次性补完剩下的。
比如,上海60岁的阿庆爷叔只交了5年,还差10年。
他得按年一直交到65岁。
这样补了5年,还差5年,这时候才能一口气把最后差的都补上。
当然,如果他只差2年,延期补到62岁就行了。
这时候,肯定有人动小心思了:
像我爸妈今年55岁,能不能先不交,
等60岁或者65岁那年一口气补15年?
我的回答是:不建议,别赌。
等你爸妈60多岁时,已经是好几年以后了,政策缓冲期大概率早就过了。
到那时候还有没有一次性补缴、会不会再延期,可不好说。
最稳妥的做法就是,现在开始按年交,一年也别断。
到点就能领钱,谁也拦不住,心里多踏实。
而且按年交,绝大多数地方还会有额外的政府补贴。
比如上海,你交7300,政府会给你额外补贴730,都算进你的个人账户。
直接多给10%啊,这还是最低的比例,这不香多了?

当然了,上面聊的这些城市,我都是举例说明,绝大多数情况是足够应对的。
但政策这事儿吧,各地具体细节肯定有出入。
大家想补缴,还是一定查一下当地政府文件是怎么说的,或者打当地社保局电话问清楚,也可以直接去乡镇/街道的社保服务中心问问。
实在有不懂的,也可以截图到评论区留言,我帮你看看。
另外,如果你手头宽裕,还想让爸妈每个月多领点,我再给大家分享三个隐藏技巧。
第一,翻翻爸妈以前的缴费记录,看看当地能不能“补缴提档”。
比如爸妈前十年交的都是最低档,一年两三百那种。
现在你条件好了,想给他们把以前那些低档年份也补齐差价,提到最高档。
有的地方还真能这么干,比如四川的叙永县。
你年满60岁了、准备办退休领钱了,可以申请给以前正常缴费的年份提档。
但是政策只截止到今年11月底。

但是也有地方比较死心眼,就是不允许。
比如贵州的剑河县,以前交低档就是低档了,没的商量。

顺便说一句,如果你是给父母一次性补缴“少交、漏交”的年份。
那和这个“补缴(已交)提档”不是一回事。
一次性补缴少交、漏交的年份,你可以自由选档位。
想多交的,直接按最高档来就行了。
第二,看看当地政策支不支持“额外资助”。
比如前面的临泉县,父母自己交完当年的保费后,子女或者亲友可以“个人资助”的名义,再给他们交一份。

比如老张,他今年按照9000元的最高档位交了。
女儿一看,老爸交得挺积极,自己也跟着再掏9000元。
这样就可以一年交进去1万8,全都计入个人账户,将来养老金也翻着跟头往上涨。
不过注意,这个资助也有两个限制。
一是资助金额不能超过最高档位;
二是只能当年交、当年资助,不能回头补以前的年份。
也就是说,如果你爸妈是一次性补缴的,那只有补缴的当年,你可以顺便资助一下。
其他以前的年份,就没法再多塞钱了。
说到这,你可能发现了,这俩办法多少有点“看天吃饭”。
第一种补缴提档,得看地方给不给机会;
第二种额外资助,有机会也得年年操作才能攒起来,一次性临时救急根本来不及。
而且折腾来折腾去,也都还是在城乡养老金的体系里打转。
虽然很划算,但额度就摆在那儿,大多数地方每月也就发个七八百。
哪怕按最高档交、子女再使劲资助,撑死了每月也就两千多。
保底是够了,但想让父母晚年更有质量,比如偶尔旅旅游、吃点好的、手头更宽裕点,可能还差点意思。
这时候可以再考虑第三个——在社保之外,再给父母补充一份商业养老年金。
跟城乡养老金比起来,商业养老金几个很不一样的地方:
第一,全都自己说了算。
交几年、交多少、什么时候开始领、领多久,买的时候全部由自己决定,白纸黑字写进合同。
以后国家的养老金政策再怎么调整,也动不了这份钱。
女性还能选择50岁、55岁开始领,不用非得等60岁才退休。
第二,方案花样多,能挑着买。
有人想自己多花点,特别是丁克的、不打算留钱给后代的,有专门多领的方案;
有人想给孩子多留点、或者担心自己走得早,有保证领取高的方案,早走赔的更多;
还有怕钱锁死的,也有高现金价值的方案,随时都能退出一大笔钱。
总能找到一款跟自己想法对得上的。
三是,不止交钱,还送一堆额外服务。
比如达到一定门槛,能对接养老社区,或者有就医绿通、陪诊这些。
对年纪大了的父母来说,这些服务有时候比钱还实在。
当然,大家最关心的,肯定还是具体能领多少呢?
我举个例子,比如老王今年50岁,一次性交了20万,购买了某款分红养老金,60岁开始领钱。
从60岁起,他每年预计能领到1.2万左右,而且这钱活得越长、领得越多。
65岁那年预计能领1.3万,到70岁就能年领1.4万了。
要是老王活到78岁,他预计一共能领回来28万。
而且在每年发钱的同时,账户里还一直额外有一笔“备用金”。
比如老王78岁领回28万,账户里还剩11.8万,加起来就有将近40万了。
到85岁领回40万,是保费的两倍了,账户里还有8万多。
万一遇上急事要用钱,随时可以通过退保,把这个备用金退出来,主打一个灵活。
当然,这只是其中一种产品。
要是老王想领得更多、或者备用金更多,市面上也有很多其他选择。
如果你想知道当前市面上有啥值得考虑的养老年金,可以点击>>>找我们的规划老师聊聊,让他帮你出几套方案,对比着看,心里更有数~
暖宝保3号少儿门急诊保险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|307 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1361 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

