长期有十几万现金价值,达尔文宝贝计划12号,太绝了!
这段时间,少儿重疾险「达尔文宝贝计划12号」特别火。
但我敢说,99%的家长到现在都还不知道——你给孩子买的这份达尔文宝贝计划,现金价值非常高!
如果孩子一直健健康康没生病,这笔钱是有机会拿回来的,但很少有人知道!
对了,达尔文宝贝计划12号准备升级部分功能,接下来支持所有国籍投保+全球理赔,非常炸。想详细了解的朋友,点击>>>我给你发资料~

达尔文宝贝计划,现金价值超高!
跟储蓄险一样,长期重疾险也有现金价值。
尤其是保终身的重疾险,如果健健康康、一直没发生理赔,后期退保是能拿回一大笔钱的。
只是这一点保险公司几乎不会主动告诉你,导致很多人交了十几年保费,根本不知道自己手里还有这笔“隐藏资产”。
就拿今年这款黑马少儿重疾险达尔文宝贝计划12号来举例,感受一下它的现金价值走势:

以0岁男宝为例,买50万保额、保终身、分30 年交——每年保费是3050元,30年下来总共要交91485元。
你别看投保前期现金价值不高,时间拉长之后,这份保单的现金价值会一路走高:
到45岁那年,现金价值达到91608元,已经超过之前交的总保费;
等娃到了七八十岁,现金价值能涨到14万多,是总保费的1.6倍;
哪怕到90岁、100岁,保单里面也依然有13万、10万多的。
这时候,要是你觉得重疾险没那么重要了,或者自己有能力负担看病费用,可以退保拿回一笔可观的现金。不光保费全回血,还能小赚一笔。
相当于买这份保终身的达尔文宝贝计划,不管用不用得上理赔,咱都能握有一笔钱。真正做到保障拉满的同时,还悄悄帮你“存”下一笔钱。
当然啊,不建议大家随便退保,一定要看时机和自身情况,否则一旦退保,孩子的重疾保障就没了。
而且不是所有重疾险都有这么高的现金价值,像达尔文宝贝计划这样能长期保持高现金价值的产品不多,大家选的时候要擦亮眼睛。
你要是想了解、对比市面上优秀少儿重疾险的现金价值,直接点这里>>免费咨询和测算,不用自己琢磨。

基础保障超好
除了现金价值高,达尔文宝贝计划12号还有4大亮点,每一个都能在关键时刻帮上大忙,咱们接着往下挖。
第一个亮点,基础保障扎实,稳居第一梯队!
咱们给娃选重疾险,关键还是要看 “保障全不全面、实不实用”。
达尔文宝贝计划12号在这方面一点也不含糊 —— 重疾、轻中症、少儿特疾、罕见病......该有的保障一个不少,依然保持第一梯队的水准。

尤其是少儿特疾和罕见病,赔付力度特别实在,能在重疾保额基础上分别再叠加赔1倍、2倍。
就拿高发的白血病来说,要是孩子不幸患上,除了50万重疾保额,还能多拿50万,总共能赔100万。
要知道这类病治疗周期长、花钱多,赔得越多,就等于给孩子多争取了治疗机会,家长也能少点经济压力。
除此之外,它还有几个特别实用的特色保障。
比如「卵圆孔未闭关爱金」,新生儿里卵圆孔未闭很常见,大多重疾险都要求 “等闭合了才能买”。
但达尔文宝贝计划只要小于等于3毫米,就有机会正常投保,很宽松。而且要是孩子60岁前因为卵圆孔未闭引发了合同里的重疾,还能多赔30%保额,特别贴心。
还有「意外保险金」,要是因为意外导致重疾、中症或轻症,能额外多赔50%、30%、15%保额,孩子年龄小风险意识弱,这个保障真的很实用。
另外,它还自带 “严重肥胖手术” 和 “脊柱侧弯矫正手术” 的额外赔,把孩子成长中的潜在风险都考虑到了。
可以说,达尔文宝贝计划的基础保障不仅扎实,还精准贴合家长的实际需求,非常能打。

理赔门槛降低
第二个亮点,理赔门槛低到贴心!
基础保障好只是基本操作,达尔文宝贝计划做得远远不止于此,它还堵上了两个少儿重疾险长期存在的理赔bug。
1、部分重疾没达到天数身故,也能赔
达尔文宝贝计划针对严重慢性缩窄性心包炎、严重心肌炎等5种高致死率的重疾,把理赔的持续时间要求从“180天”缩短到90天,少了一半。
并且还在合同里加了一条:在住院期间救治无效身故,哪怕一天都没撑到,也能正常赔钱。

年初有个小朋友暴发心肌炎,确诊才3个小时就不幸去世,家长申请理赔时因为没满足 “持续天数” 被拒赔,这事还上了人民日报。
最后虽然通融赔了50万,但家长在丧子之痛里还要折腾理赔,不难想象有多糟心。
对此,达尔文宝贝计划12号率先做出调整,部分重疾取消了天数限制,树立了个好榜样。
2、先天性/遗传性疾病导致的重疾,也赔
市面上绝大多数重疾险,都会把“因遗传性疾病、先天性等引起的疾病”列在免责条款里,因为这类疾病不可控,干脆不保。
可对家长来说,要是孩子不幸患上这类病,治疗费少则十几万、多则几十万,普通家庭根本扛不住。
达尔文宝贝计划12号就做了突破:只要发现先天性、遗传性疾病时孩子满3岁,后续因为这个病引发的重疾,就能正常理赔。把保障的确定性,又往前推了一步。
说实话,现在能同时堵上这两个 BUG 的少儿重疾险,也就它了。
孩子生病,每月领补贴
第三个亮点,孩子生病,父母每月领补贴!
现实里不少家长都有过这种两难:孩子生病想停工陪着治病,可一家子支出压在肩上,只能两头跑,边上班赚钱,边挤出时间去医院陪护,又累又焦虑。
达尔文宝贝计划12号特别懂家长的难处,可选责任「疾病陪护金」就能帮着缓解这个压力:要是孩子在30岁前确诊重疾、中症或轻症,每个月能额外赔5%、2%、1%保额,能一口气领6个月。
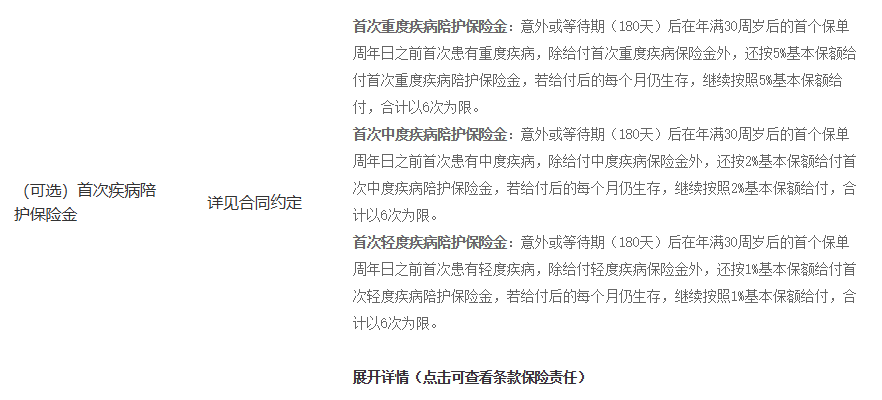
比如买50万保额,附加疾病陪护金。要是在30岁前确诊重疾,每个月能领2.5万,连续领6个月,总共能拿15万。
这笔钱不光能补上家长停工的收入损失,想请护工、买营养品之类的都能用,减轻不少压力。
关键是,附加这项保障每年只要多花几十块,性价比真的非常高!

价格便宜
最后一个亮点,价格比同类产品便宜!
在拥有以上一箩筐保障的前提下,达尔文宝贝计划12号的价格还非常香,是市面上最便宜的少儿重疾险之一。
我直接拉个表格给大家感受:

就拿0岁男宝买50万保额、基础责任、保终身、分 30 年缴费来说:
跟同类优秀产品青云卫6号、小青龙7号比,达尔文宝贝计划12号每年能便宜五六百块,30年下来能省上万块,这笔钱都够交一两年的保费了。
再跟大黄蜂16号全能版比,价格也差不多,一样划算。
你想想,达尔文宝贝计划12号的核心保障一点没缩水,又做了 “部分重疾身故免天数”“先天性疾病导致重疾可赔” 这些突破性保障,价格还比不少同类产品便宜。
这性价比,目前市面上真没几个能打得过。
所以不管你是第一次给孩子买重疾险,还是想给孩子加保,都建议优先考虑它。
写在最后
其实这几年少儿重疾险市场有点卷不动了。
好多产品迭代来迭代去,要么加几个凑数的责任,要么就是小打小闹的创新,没什么真正的突破。
但达尔文宝贝计划12号这次上线,变的不是产品形态,而是保障性质,说它让少儿重疾险市场 “大地震” 都不夸张。
基础保障做了人性化升级,还从 “重疾身故天数”“先天性/遗传性疾病” 这些家长最关心的关键地方降低理赔门槛,把孩子重疾保障的确定性又往前推了一大步。
无论你是想给孩子买个性价比高的便宜重疾险,还是想要保障全面、理赔靠谱的产品,它都值得重点看。
如果说,你看完还是拿不准,或者想看看怎么买更适合自家宝宝,可以点击>>>有专属规划老师1对1帮你搭个最划算的方案,省心又明白!
达尔文12号重疾险
- 上一篇:2.0%的固收型增额寿,还值得买吗?
- 下一篇:定海柱7号定期寿险哪里买?



中英福满佳C款卓越版,爆款分红IP回归!
慧择小马老师|893 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1203 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

