30岁以后,千万别再轻易买保险!
30岁是人生的分水岭,过了这个年纪,买保险我劝你要慎重!稍不留神踩了坑,白白花了成千上万块,真出事还用不上
所以年纪买保险一定要以实用为主!一旦选错,将会成为很大的经济负担
.
首先,有三种保险大白劝你千万不要M,保费贵不说,真出了事根本没什么用
如果您想要节省时间的话可以点这里>>>官方投保入口预约在线咨询,有专属顾问给你1V1解答,顺便也可以更详细了解产品和投保规则。
.
 1捆绑型的保险套餐
它的主险是终身寿险,捆绑了重疾、意外、医疗险,一张保单里面什么都有,看上去很全,保费比普通的产品贵出一倍不止!关键是保障还差主险和附加险共用保额,重疾和身故只赔其中一个,却交两个的性价比非常低
.
 2可以返还型的保险
这种保险说是【有事赔没事就返】,听起来不会亏,其实是羊毛出在养身上!相比纯保障类型的产品,它的保费要贵2-3倍,将来不一定能把钱返还给你
比如说好到60岁给你返,但是58岁生病了,理赔了大病后,保险公司就不会再给你返了,返还和理赔只能二选一!这个套路很少人会告诉你所以大白一直强调,想要生病就能赔,一定要选消费型的,并且分开M蕞划算
 不去买捆绑的保险套餐,又避开返还险的套路,一年3000左右就可以M到50W保额的重疾险。
只要选对,可以省下一大半
.
 3保长期的意外险
意外险是所有保险里面蕞便宜的,成年人一年100-200左右就可以搞定50-100W保额
如果你不懂,去M了长期的意外险,那你一定踩坑!这种长期意外险,每年都要好几千,保障还不全面。比如它只有身故和全残才能赔,普通的伤残根本赔不到,意外导致的医疗费也没有办法报销
.
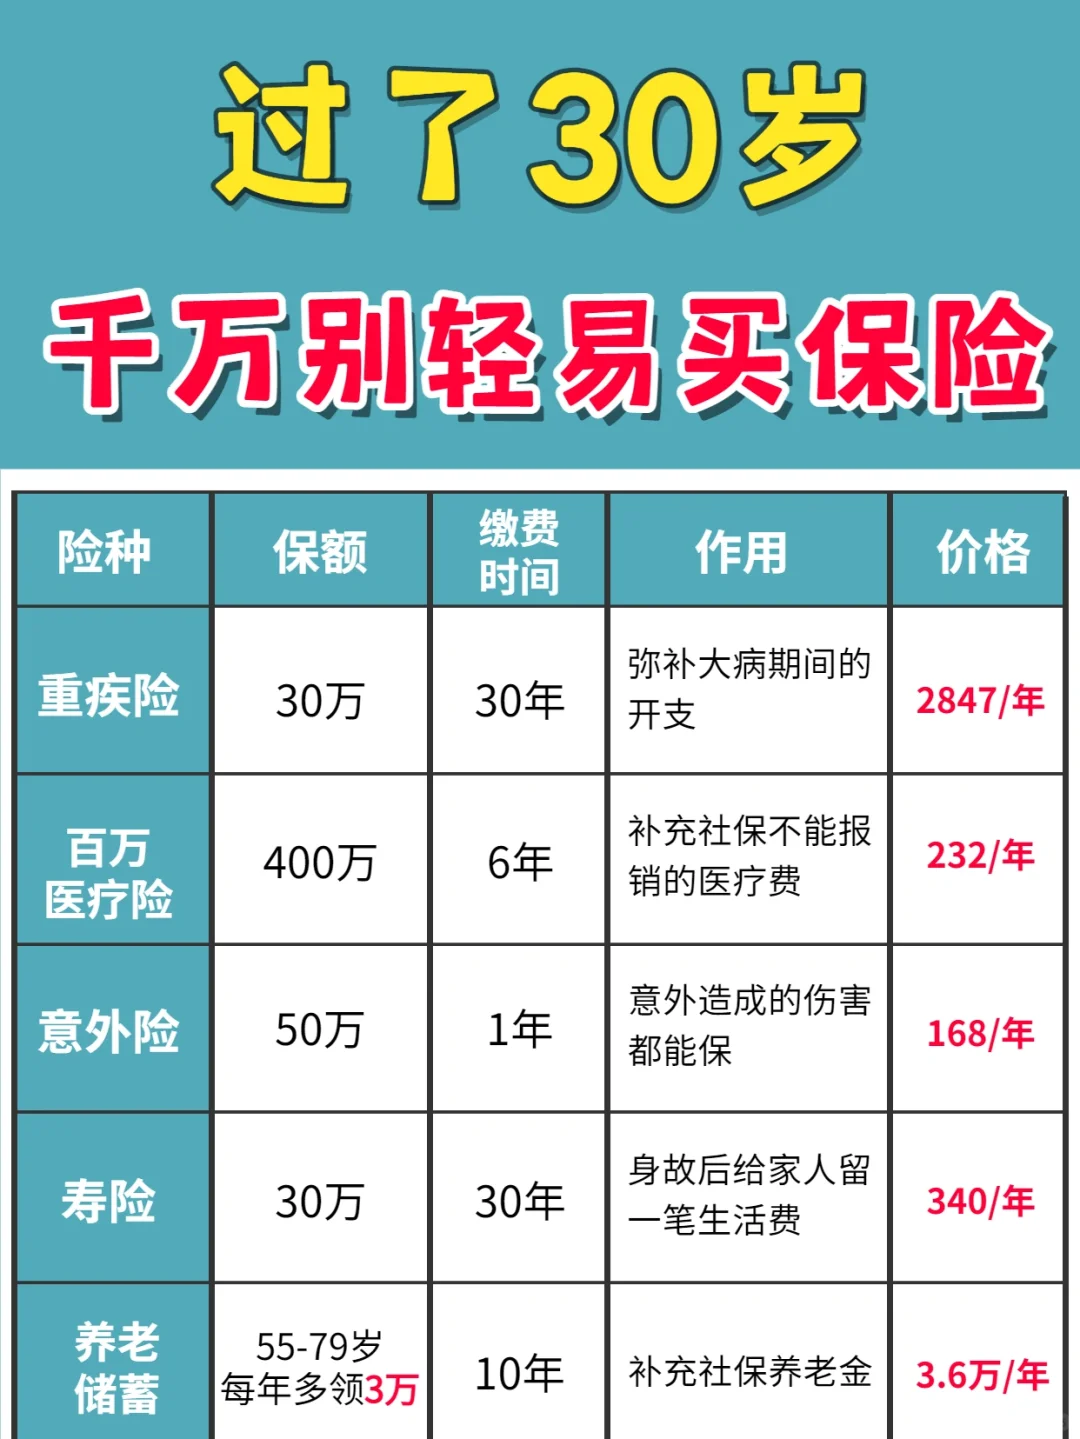
 记住,保险一定要以实用为主!出事真正有用的就这四种:
百万医疗险:解决社保不能报销的医疗费支出风险,几百块就能M到几百W保额,必须人手一份
重疾险:生了大病一次性赔,用来补偿大病治疗期间的经济损失
意外险:任何意外造成的伤害都可以保障,用来防止突发事故,像溺水、烫伤烧伤、骨折等
寿险:预防家庭支柱身故,给家里人留一笔生活费
.
 总结起来就一句话:买保险一定要实用,每个保险都单独分开M,尽量保终身,保额至少30W起步;挑选产品的时候,尽量围绕保障本身去选择,比如高发重疾可以二次赔付,60岁前得重疾能额外多赔保额,这种对我们来说更实在
.
如果您还有疑问的话,或者想了解具体的投保规则,可以点这里>>>官方投保入口预约在线咨询,有专属顾问给你1V1解答,顺便也可以更详细了解产品。
达尔文12号重疾险



中英福满佳C款卓越版,爆款分红IP回归!
慧择小马老师|893 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1203 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

