国民慧选2号节税版A款:每年交1.2万,将来能领多少?保单利益到底值不值?
先说背景。个人养老金是国家给的一项养老福利:每年最高1万2千元可以税前扣除,按照你适用的税率退税,最高一年能退5,400元;代价是这笔钱有锁定期,要等退休后才能领出来。
一句话概括:国家是在用退税的方式,鼓励大家提前为自己的养老攒一笔钱。
我们以个税税率20%、30岁女性投保、交到59周岁、60周岁起领为例,先给一个参考答案:税前年领11,152.20元,税后净领10,817.63元,综合IRR稳定在2.42%到2.49%。
接下来这篇文章,就把这笔账拆成退税、领取、IRR三张表,带大家一起看看国民慧选2号节税版A款的领取水平高不高、值不值得买。
想直接测算的朋友可以点击下方预约顾问1V1协助↓
一、国民慧选2号节税版A款,能当真正的养老金来存吗?
能不能当真正的养老金来存?先说答案:可以,国民慧选2号节税版A款就是照着养老金的样子设计的。交费期间里专门留了一档交至59周岁:从投保那年起,每年放12,000元进去,一直放到59周岁,交费期满之后紧接着从60周岁开始领取,一直领到终身。交钱和领钱无缝衔接,中间不需要自己操心钱放在哪里。
这款产品还自带强制储蓄的属性:走个人养老金账户投保,这笔钱退休前取不出来,相当于有人替你把养老钱锁住。对管不住手的人来说,这份不方便恰恰是价值所在。
不过也要说句实在话:个人养老金每年最多只能存1.2万元,折到每月1,000元,将来领到的钱大概率只是退休收入的一部分而不是全部,国家的定位也是把它作为养老金的补充。所以更稳妥的思路是:个人养老金先打底,有条件的家庭再额外补充一些其他养老储备,比如商业养老年金,手里有几层准备,退休后才更从容。
这里先交代一个前提:退税能退多少,取决于你的税率。同样每年缴12,000元,税率20%的退2,400元、实际掏9,600元;税率30%的退3,600元、实际掏8,400元;税率45%的退5,400元、实际掏6,600元。收入越高,退税力度越大。
为了方便对比,这篇文章统一按20%税率计算。下面我们用三张表,把退税、领取、IRR一笔一笔算清楚,数字都来自官方费率表和现金价值全表。
二、国民慧选2号节税版A款退税能拿多少?
退税能拿多少?先把规则说清楚:个人养老金的缴存额可以全额税前扣除,按20%的税率算,每缴12,000元就能退回2,400元,相当于实际只投入了9,600元。退税也不是只退一年,而是跟着交费走:选10年交就退10年;选交至59周岁,从30岁交到59岁,共30个交费年度,累计退72,000元。

20%税率下的退税明细(30岁投保)
同样是每年交1.2万,交的年头越长,从税收政策里拿回来的就越多:交至59周岁比10年交多退48,000元,多出来的部分相当于5年的退税额,而你要做的只是按时缴费。当然,前提是收入稳定、税率够得上20%这一档。
三、国民慧选2号节税版A款退休后每年领多少?
退休后每年能领多少?答案是:由性别、投保年龄、交费期间一起决定,规律很简单——越早开始、交得越久,每年领得越多。同样交到59周岁,25岁女性60周岁起年领14,118.12元、税后净领13,694.58元;45岁才投保,年领就只剩4,285.20元了。
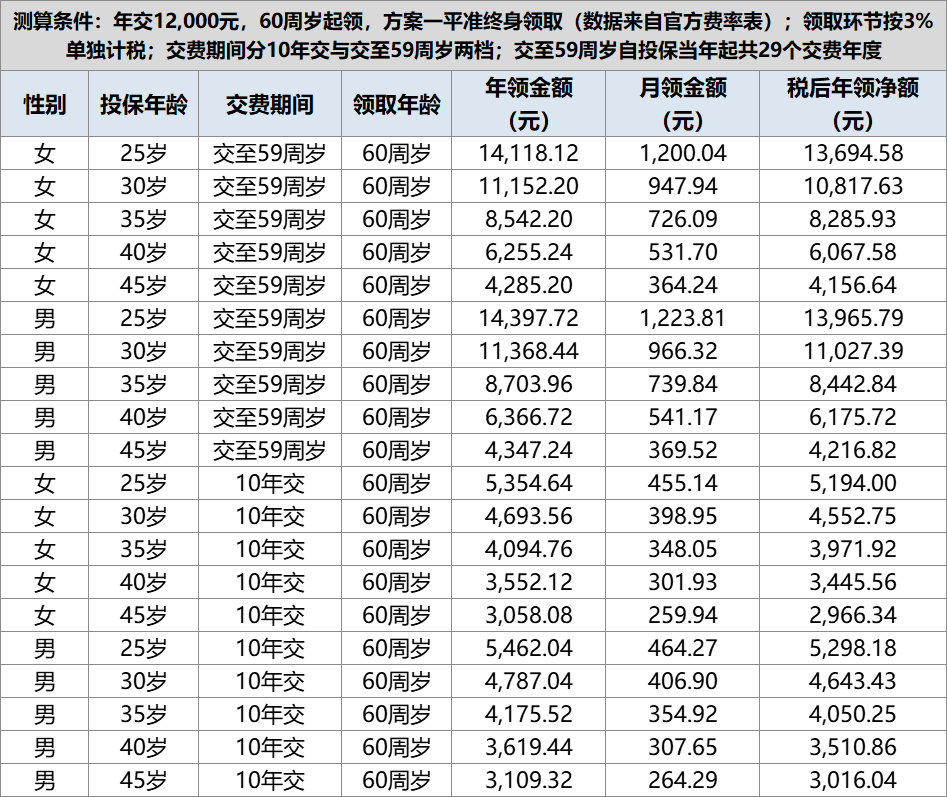
分性别分投保年龄的年领月领对照(60周岁起领)
想多领有两个办法:一是尽早开户,同样交到59周岁,25岁投保交35笔、共42万,年领14,118.12元;45岁投保交15笔、共18万,年领4,285.20元,投入2.3倍、领取3.3倍;二是拉长交费期,同样30岁女性,10年交年领4,693.56元,交到59周岁就能抬高到11,152.20元。
四、国民慧选2号节税版A款的综合IRR是多少?
综合IRR是多少?先弄懂IRR是什么:可以理解为这笔钱的年化收益率。算法是:每年实际投入9,600元(已扣掉2,400元退税);领取按3%计税后的净额,从60周岁保单周年日起每年领一笔;最后算上退保这条路——中途不想要了,可以按现金价值表拿回一笔钱,计入最后一个年度,只算生存利益,不掺身故责任。

含现金价值的税后口径IRR(30岁投保样本)
结果比较让人安心:交到59周岁的组合,不管活到85岁还是100岁,综合IRR都稳定在2.42%到2.49%;10年交也在2.32%到2.35%之间。这笔钱不用担心活得不够长——活着在领钱,不想持有了,退保还能拿回一笔现金价值,两头都站得住。
如果只算领取、不算退保拿回的现价,活到100岁IRR只有1.3%上下;把现金价值计进来,就直接站上了2.4%一线。这也是这款产品和领完即止的年金最大的区别,评估它的价值,要把现金价值表和费率表放在一起看,才算得完整。
五、国民慧选2号节税版A款每月1,000元压力大吗?
每月存1,000元,压力大不大?压力真的不大:一年12,000元,摊到每个月就是1,000元,退税折算回来每月200元,实际每月只掏800元。投保门槛也低,月交100元就能起步,之后可以按自己的节奏慢慢往上加。
还有一句心里话:家庭经济越紧,越要给自己留一条后路。房贷、孩子的教育都要花钱,可二三十年后自己的养老同样躲不开。每月800元,换退休后每月919.50元的终身进账,还有一笔急用可退的现金价值,这笔账不吃亏。
也要提醒一句:这笔钱进了个人养老金账户,退休前是取不出来的。下手之前,先确认家里留好了应急的钱,别把活钱全部锁进去。
六、国民慧选2号节税版A款这种存法,适合哪些人投?
哪些人适合这种存法?画像挺清晰:国企、央企、公务员、事业单位和大型稳定企业的职工,收入稳定,不怕中途断缴;年应纳税所得额够得上10%以上的税率;手里另有应急存款,也能接受这笔钱二三十年不动。
反过来,收入波动大的自由职业者、五年内就要用钱的家庭、税率还停在3%档的朋友,可以先缓一缓,把活钱和基础保障安排妥当,再回头考虑养老储备也不迟。
本文所有数据均来自《国民美好生活F01款养老年金保险(互联网专属)》(即国民慧选2号节税版A款)的保险条款、产品说明书、官方费率表及现金价值表。
本文仅为保险知识科普,慧择保险经纪平台提供保险经纪服务,保单由保险公司承保/理赔。投保前请如实完成健康告知,结合自身经济、健康状况审慎评估。




