中国人寿、中英、太保、新华,“卷王”齐上阵,11月最新储蓄险排名!
最近,增额寿和年金险又陆续上新,虽是清一色的3.5%演示利率,但各有各的惊喜。
这个惊喜不只来自于高收益,包括回血速度,红利分配方式,甚至还包括保司本司。
只能感叹,为了卷翻对手,寿险公司们真是懂得下血本!

ps:暗暗透露一下,连中国人寿“宇宙第一大保司”也下水和慧择定制互联网产品了——狠狠期待一下(产品会在下面透露)。
我们也盘点了市面新上的储蓄险产品,把目前“有赢面”,“值得买的”整理好成清单,推荐给大家!(可以按需抄作业)赶时间的可以点击这里免费咨询。

第一梯队推荐:
我就想长期赚钱,收益越高越好
这类需求一般分两类朋友:
一是,手里头有30-50万,想要高收益+稳稳投资;
二是,银行定存到期,想找个安全+收益高的地方“挪储”
他们的诉求是:钱放进去,要能跑赢通胀,比银行理财强,想要长期赚钱,收益越高越好。
推荐:
想收益top,但能接受一点风险的,选、、——分红型增额寿中英福满佳C款(卓越版)中英福满盈C(至尊版)中意永续我爱(睿享版)
想保底高,稳稳高收益的选——2.0%固收增额寿中英鑫盈家C款

中英福满佳C款(卓越版)
承保公司:中英人寿
投保年龄:0-65岁
中英福满佳C款(卓越版)是中英人寿为了突破3.2%分红限高,首次推出的第一款含“终了红利”的分红产品。
有独立的分红账户,能撬动分红特储账户“被拦截”的盈余,所以它目前是市场收益top1的选手。
分红远期IRR可以突破3%,最高可达3.15%,红利转化为保额,复利增长,时间越长“利滚利”收益越高。
如果你直接了当想要高收益,闭眼冲,没有第二选项。
好消息:福满佳C款(卓越版)的趸交计划门槛限时下调,由原来30万,调低到20万,大家抓住入场机会。(很可能随时调高)
中英福满盈C(至尊版)
承保公司:中英人寿
投保年龄:0-65岁
福满盈C(至尊版),是中英人寿最近推出的一款美式分红增额寿。
它收益虽没有福满佳C(卓越版)强劲,但在美式分红市场也是“扛把子”般的存在。
趸交保单5年回血,前15年,收益非常高,第5年IRR就能冲到1.9%,第10年冲到2.43%。
除了前期灵活度高,它还有一个优势是保证收益给得足。
IRR第5年0.71%,第10年1.23%,第20年1.49%,全周期都比其他分红增额寿更高,确定性很强。
中意永续我爱(睿享版)
承保公司:中意人寿
投保年龄:0-74岁
永续我爱(睿享版),回血时间早一年,第4年回血。
前15年现价低于福满盈C(至尊版),但从第16年开始反超,中后期强劲。
如果是中长期储蓄,可以看向中意永续我爱(睿享版)。
另外,中意人寿保司也是分红险的“佼佼者”,和中英人寿一样,兑现底气十足。
中英鑫盈家C款
承保公司:中英人寿
投保年龄:0-73岁
中英鑫盈家C款,是目前收益第一梯队的固收产品。
2.0%的顶格保底收益,趸交5年回血,远端IRR可突破1.95%,整个市场稀缺。
另外,产品的承保保司也是中英人寿,背后的股东是中粮集团(央企)和英国英杰华集团(300年历史的老牌保险巨头),央企背景+千亿资管规模,兑现能力底气十足。
想更详细对比保司或了解保司历史分红数据的朋友,点这里,我给你保司对比资料。

第二梯队推荐:
想赚钱,但钱不能锁太久
这类需求一般分两类朋友:
一是,做生意的朋友,有余钱想投资,但账户要“灵活”;
二是,3-5年内这笔钱大概率要用——换房、创业、孩子出国、高龄大病托底;
他们的诉求是:既要稳健回报,又要资金灵活。
推荐:
如果你想快回血,兼具领取需求,比方说补充养老,选——分红快返年金新华快享福5号
如果想回本快+长期收益高,选光明慧选快领版——分红年金光明慧选快领版
如果想回本快+灵活度高+大保司,选——分红增额寿太保福有余2026

快享福5号
承保公司:新华人寿
投保年龄:0-75岁
快享福5号,是新华人寿的产品,保司什么来头不用多说——"老七家"之一,国有控股,全国服务网络覆盖到县级,安全感拉满。
而且能对接新华养老社区,存钱+养老一步到位。
快享福5号趸交,3年回血。
第5年开始每年领钱,钱到手了,投入保费一直在,基本可以理解是一张特殊的存款,“本金不动,坐收利息”,而且活到老领到老,远端IRR能到2.78%。
光明慧选快领版
承保公司:光大永明
投保年龄:0-80岁
光明慧选快领版,前期的现价长得非常快,趸交投保第二年,就已经接近保费,最快3年回血,所以前期灵活性非常高。
适合那种"我就想先放着,随时可能取"追求钱极度灵活的朋友。
它的整体收益既高又快,后期甚至能反超增额寿,远端IRR能到2.91,不论是养老还是挪储,都能满足需求。
太保福有余2026
承保公司:太平洋人寿
投保年龄:0-68岁
太保福有余2026,趸交3年回本,前10年的现价很高。
远端IRR 2.88%,最后一年有满期金。
另外,它背后有太平洋品牌背书,适合那些追求"大公司+快回本"一个都不能少的人。
如果大家想更详细测算收益,或者想对比三款产品的差异,点这里,我1V1给你发测算表。

第三梯队推荐:我有明确养老目标
这类需求一般有两类朋友:
一是,提前规划退休,目标明确,想补充养老金;
二是,职场白领——积少存多,想强制储蓄;
他们的诉求:不是随便存钱,他们要的是功能——要么退休后每个月有稳定的钱领,要么现在就能"存本取息",用利息补贴日常。
主推:
身体有点小毛病女性,想每年领钱多,选——分红养老年金长城明爱金彩D款
想稳稳领钱,不想接受分红风险,选——固收养老金海保福瑞未来2026
想领钱快,选——分红快返年金快享福5号

长城明爱金彩D款
承保公司:长城人寿
投保年龄:0-55岁
长城明爱金彩D款目前是分红养老年金里的顶流,它高保底+灵活计划+保证高领取。
最厉害的是,针对女性,尤其是身体有小毛病的朋友,反而能领更多钱。
所以说,如果有乳腺结节、甲状腺结节、肺结节、乙肝、慢性肾炎,或者是乳腺癌、甲癌已经过治疗,买这款比健康人还划算!
简单测算一下,如果35岁女性趸50万,选长城明爱金彩D款(方案三),55岁开始领,每年亚健康老人比健康老人最高多领6264元。
另外,明爱金彩D款远端IRR可达3.86%。
不过也要提醒一下,明爱金彩D回血时间比较慢,适合有明确养老需求的朋友。
另外目前趸交可投年龄最高到35岁,其他年龄趸交入口已关闭,可以选期缴。
福瑞未来2026
承保公司:海保人寿
投保年龄:0-60岁
福瑞未来2026是目前为数不多的固收养老年金,2.0%的保证收益稳稳托底。
不用接受分红波动,每一份收益和领取的钱都写进合同。
福瑞未来是目前固收养老年金里,领取金额+现金价值的双料顶流。
不过趸交已经下架了,以35岁女性,假设年交10万*交5年,55岁开始领取。
7年回血,远端IRR能跑到3.31%,年领2.77万,如果有长寿基因,100岁有祝寿金50万,非常厉害的收益了。
快享福5号
承保公司:新华人寿
投保年龄:0-75岁
新华快享福5号,刚才已经提到了,第5年就能开始领钱,活多久领多久。
它和上两款的区别是,投入保费一直在,现价持续≈投入保费。如果你不想等退休,想快领,选它。
想更详细对比测算3款产品养老金领取多少、回血时间和收益的朋友,点这里,我给你发详细对比表。

第四梯队推荐:我只认大品牌
这类朋友要绝对的安全感。保司最好是国资背景,最好服务网点到处都有。
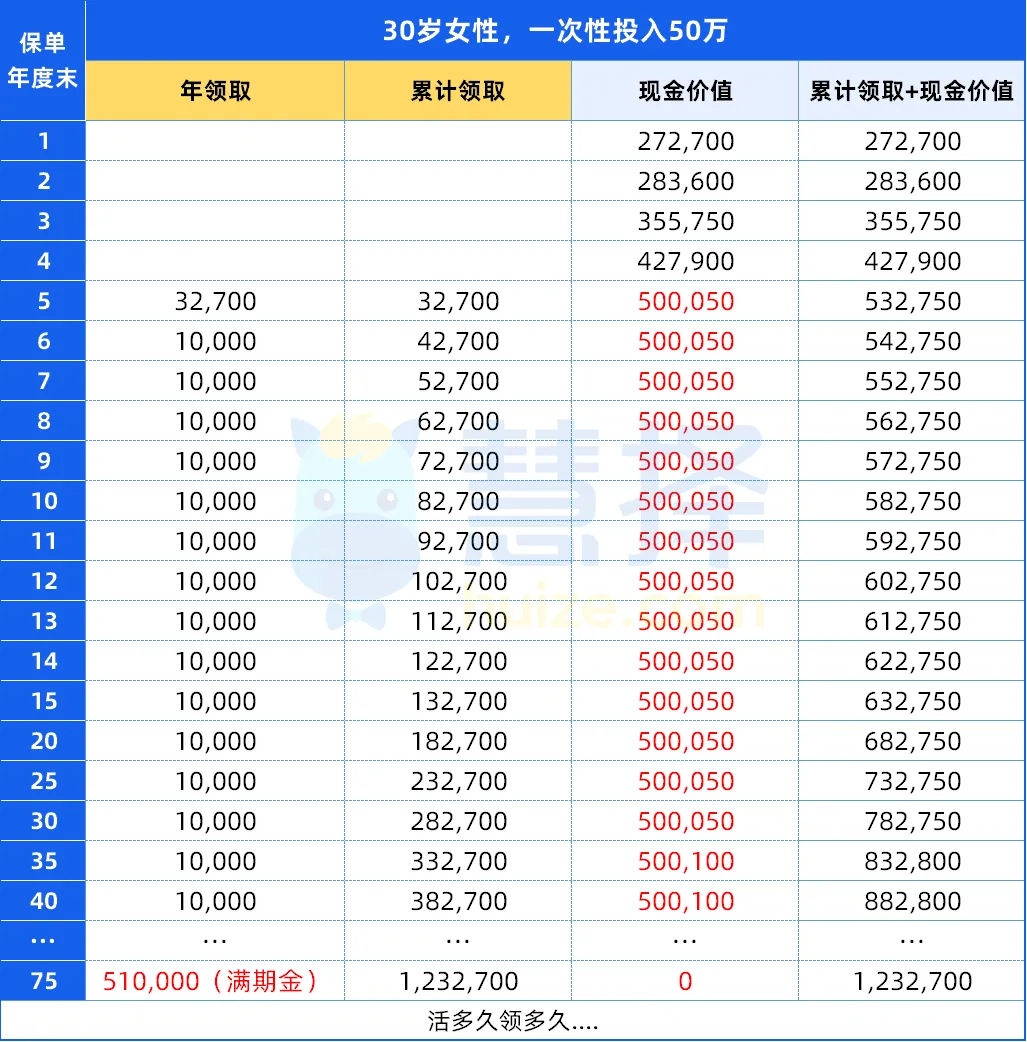
国寿金享福
承保公司:中国人寿
投保年龄:0-75岁
金享福是中国人寿和慧择的定制产品,它的优势非常霸道,终身领取2%,投入保费不变!
钱投进去,每年固定领取,活多久领多久。
回血后本金始终在账上,随时能拿回来,最高75岁也能买,1200块就能上车,非常适合对大保司有情节的朋友。
中国人寿保司,就不多讲了。被称为“宇宙第一大保司”,稳坐头把交椅。属于典型的“家大业大、业绩还稳”的学霸级选手。

写在最后:
先问自己一个问题,再选产品
630之后,储蓄险产品的选择其实没有变难。
表面上看很多产品纸面收益拉平了,但正因如此,产品的差异化不再体现在"谁收益率更高"上,而是体现在"谁更懂你要什么"。
【我需要解决什么问题】→【哪个产品满足了我的需求】→【保司实力能否支持兑现】
给你一个最简单的决策框架:

如果你自己的需求还没想清楚?别着急,可以找我们专业的CHFP理财规划师,可以结合你的收入情况,家庭负债情况和必要支出,给你做全方位的财富规划。
储蓄险没有最好的产品,只有最适合你需求的产品。想咨询或者对比产品的朋友,点击这里,专门规划师1V1给你规划。
星相守2号百万医疗险
- 上一篇:中英人寿未来星重大疾病保险一年多少钱?0-17岁投保价格都在这
- 下一篇:中国人保PK太平洋!0免赔+保证续保,金医保3号vs蓝医保,少儿中高端医疗险测评,保费友好吗?保障全面吗?值得买吗?(附投保入口



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|351 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1448 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

