DRG3.0实施,千万不要跟风买重疾险!达尔文宝贝计划15号优缺点大公开,买前必看(含投保入口
最近医保DRG3.0落地,身边很多宝妈宝爸都在讨论少儿重疾险,但我建议研究清楚再买。
医保推行DRG控费之后,医院为了不超标,很多昂贵的自费药、进口药以及高端治疗项目,都很难在院内直接报销,很多时候需要家属拿着处方去院外药房自己掏钱买。
只有医疗险的话,就会遇到2个问题:
1、普通医疗险有报销目录和续保期限的限制
2、一旦孩子真的生了一场大病,不仅后续的医疗险很难再续上,另外院外那些昂贵的药费、长期的康复费、大人辞职陪护的误工费,医疗险都没法报销。
但现在的重疾险产品五花八门,很多产品条款都非常细节,跟风瞎买不仅浪费钱,出险时还容易理赔难。
达尔文宝贝计划15号少儿热度非常高,这一款重疾险有哪些优缺点?值不值得给孩子买?在哪里买理赔才有保障?小马老师一篇给大家讲清。赶时间的朋友点击这里预约顾问咨询。

达尔文宝贝计划15号优缺点
官方投保入口在这!
DRG3.0时代,如何挑选一款实用的重疾险,大家按照这个挑选攻略,优先级从高到低:
同价位重疾保额更高>理赔更宽>理赔后有终身医疗保障>核保宽松。
重疾后中高端医疗金,30周岁前初次确诊重疾,从确诊那天起,终身激活中高端医疗保障,公立医院的普通部、特需部、VIP部、国际部,甚至是私立医院全都能报销,0免赔额,社保报完后按100%比例赔付。
恶性肿瘤无限次赔付,仅要求癌症存在,不要求“首次”部位,且不要求针对性治疗,支持组织或细胞病理、影像、血液、内窥镜检查
首次疾病保险费补偿金,交费期内,确诊首次重疾/中症,一次性给付已交保费。
先天性疾病(遗传、畸形、染色体变异)导致重疾也能赔,同业条款普遍将“遗传性疾病、先天性畸形、变形或染色体异常”列为责任免除事项。达尔文宝贝计划15号也能赔付。
未满足部分重疾定义的时间要求身故也能赔,以严重心肌炎为例。

首创带薪陪护金,每年仅多花30元左右,孩子大病可领取半年陪护金,最高可领25万,解决家长陪护误工难题
首次疾病保险费补偿金中,重度疾病保险费补偿金和首次中度疾病保险费补偿金,仅给付其中一项。
重疾后0门槛享终身高端医疗,DRG3.0无限制,达尔文宝贝计划15号投保入口>>
达尔文宝贝计划15号优缺点
有哪些升级点?值不值得买?
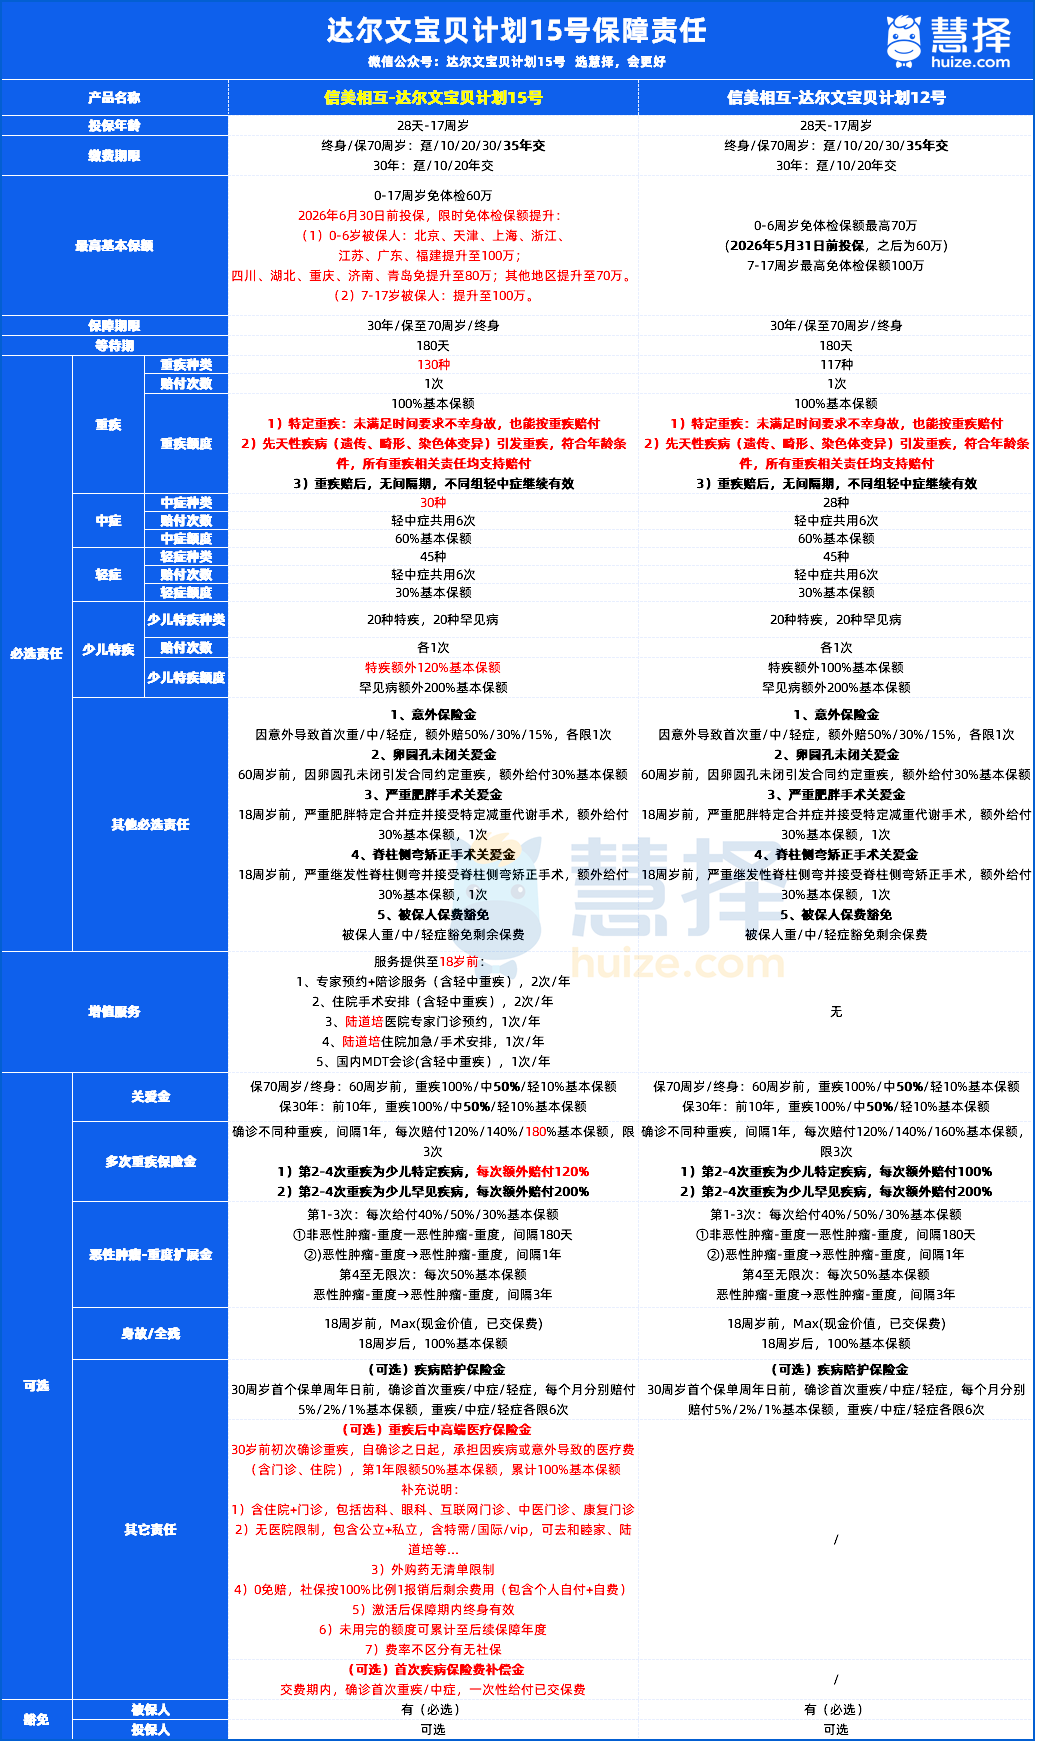
达尔文宝贝计划15号,相较于达尔文宝贝计划12号,次主要集中在疾病种类扩充、重疾多次赔比例调整上。
升级点一:能保的疾病种类变多。
重疾从原来的130种直接加到了143种,一口气扩充了13种重病;中症也从48种加到了50种。
升级点二:多次重疾赔付的比例做了微调。
如果附加了多次重疾责任,第4次发生重疾,额外赔付的比例提高到了20%。
升级点三:新增两项可选责任。
重疾后高端医疗保障。30岁前不幸生了大病,特需部、VIP部、国际部以及那些昂贵的院外自费药,全都可以走这个账户报销,正好弥补了生大病后买不到商业医疗险的空白。
疾病保费补偿金。在交费期间一旦孩子查出轻症、中症或者重疾,保险公司直接把前面交过的保费全额退回来,后续保费不用交,保障还继续有效。
到底怎么选其实很明确:
看重特需医疗、希望保费可返还、对接全国优质医疗资源,优先达尔文宝贝计划15号
更在意少儿特疾赔付力度,可选择达尔文宝贝计划12号
达尔文宝贝计划15号
限时核保放宽
10月达尔文宝贝计划15号还有限时核保放宽和增值福利!之前因为健康异常,像早产,卵圆孔未闭的没有买上重疾险的宝宝,有机会正常承保了!

上下滑动查看限时福利
除了保障好之外,10月还有达尔文宝贝计划15号的增值福利!
10月1日-10月31日投保达尔文宝贝计划15号、达尔文宝贝计划12号单件2000元及以上保费,即获:7*24h健康咨询(1年,不限次)+7天6晚住院护工(3年,1次/年)

上下滑动查看限时福利
写到最后
DRG3.0落地后,医院控费越来越紧,昂贵的进口药和特需治疗大多转到院外自费,只靠普通医疗险根本扛不住。
达尔文宝贝计划15号之所以值得优先考虑,核心亮点就三句话:
第一,大病后终身管到底。30岁前生了大病,直接激活终身高端医疗账户,特需部、VIP部和院外药全能报销。
第二,理赔门槛更宽松。癌症无限赔不卡发病部位,先天性疾病和没熬够天数的急性病身故都能赔。
第三,保障实用。生病直接全额退还已交保费。更重要的是,有核保放宽期,像早产、偏轻、卵圆孔未闭都有机会按标准体买上。
如果你家宝宝体检有小毛病拿不准能不能买,或者不知道保额和责任怎么勾选,点击这里,专业顾问1V1在线为你服务。
星相守2号百万医疗险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|338 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1426 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

