人保长相安5号全面测评!6个优缺点买前必看!医保DRG3.0即将落地,长相安5号保障够用吗?外购特药保的全吗?投保入口在哪?
现在有结节、三高的人越来越多,常规医疗险买不了,免健告医疗险成了兜底选择。
与此同时,DRG3.0正式落地,医院按病种打包付费,自费药、进口耗材很难报销,院外购药成常态。
人保长相安5号直接出圈:免健告、0免赔、高危结节能赔、还能报外购特药!
宣传很诱人,但它能不能接住医改带来的看病难题?今天直接整理出6个核心问题,一次性讲透长相安5号的真实保障、优缺点和适配人群!赶时间的朋友点击这里预约顾问咨询。
DRG3.0来了
对我们有啥影响?
根据国家医保局消息,DRG3.0将在2027年1月正式执行。

以前看病是项目制,做多少检查、用多少药,医保按项结算;现在改成按病种一口价,医院花超了自己承担。
DRG3.0分组更细,带来的直接影响有三个:
手里旧保单如果是1万免赔、外购药限制多,DRG落地后会很被动,记得自查~

长相安5号中高端
买前必看六个问题
长相安5号基本能满足DRG时代的需求,但也不是完美产品~
关于长相安5号,我整理了大家最关心的6个问题,买前必看!
向下滑动查看
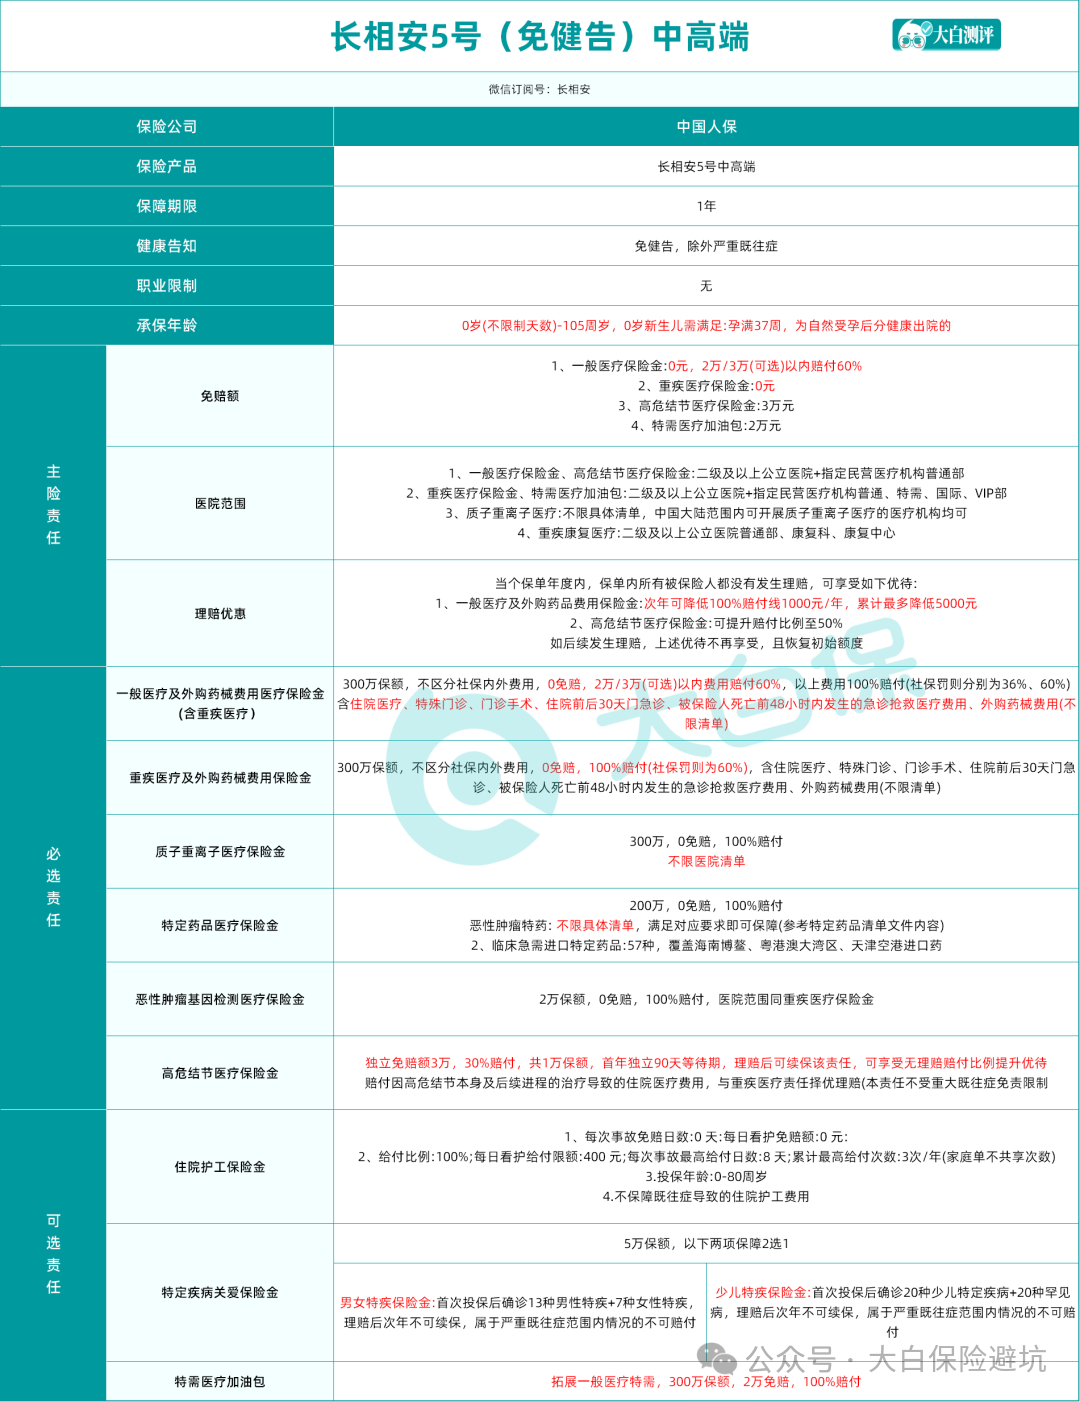
Q1:免健康告知≠所有既往症都能赔
投保不用填健康问卷,但合同明确排除5类严重既往症:恶性肿瘤、严重肝肾疾病、带并发症的三高 / 心脑血管病、慢阻肺、帕金森等重疾。
投保后新发大病正常理赔;
普通结节、息肉、囊肿、结石、单纯三高,都能正常赔付。
长相安5号针对4级乳腺/甲状腺结节、>8mm肺结节,有结节医疗保险金
首年赔30%,无理赔第二年提升到50%。没法全额覆盖手术费,但对比其他产品直接除外结节,已经是很大让步。
Q3:0免赔实际有分段报销门槛
长相安5号0元就能启动理赔,小额住院也能保,分两档可选:
2万档:2万以内报60%,超出2万全额报;
3万档:3万以内报60%,超出3万全额报。
连续不出险,赔付门槛每年降1000元,最多降5000元
Q4:外购药是最大亮点,完美适配DRG时代
30岁有社保:3万档 388 元,2万档537元
家庭单折扣:2人95折,5人及以上8折

Q6:和手里已有的百万医疗险不冲突
如果你已有保证续保20年+1万免赔的百万医疗,长相安5号可以用来补—免健告、0免赔小额、外购药械、特需就医。
能正常过健告的长期百万医疗,续保稳定性更强,优先保留。
DRG3.0时代,医保只管基础保障,院外自费药、优质就医资源、非标体保障,都要靠商业医疗险补齐。
长相安5号不算完美,但对结节、三高这类买不了普通医疗险的朋友,是当下很合适的兜底方案。
尤其适合这几类人入手
有肺结节、4 级乳腺结节、单纯三高,常规医疗险被拒、被除外;
担心后续结节手术,想要一份专项兜底;
高龄老人、高危职业,记不清过往病史,过不了健康告知;
预算有限,想要特需住院+不限清单外购药,预算只有几百块;
已有长期百万医疗,想用它补充小额住院、院外自费药缺口。
拿不准自己适不适合长相安5号中高端>>点击这里,获取专业咨询~
星相守2号百万医疗险
- 上一篇:医保大动荡!DRG3.0即将落地!金医保vs蓝医保vs好医保..太平洋、平安、人保大公司百万医疗险,哪款值得买?
- 下一篇:DRG付费改革落地!保证续保医疗险PK,长相安vs蓝医保vs好医保vs金医保,哪款保障更能打?性价比更高?投保入口在哪?



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|334 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1420 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

