达尔文宝贝计划15号在哪里买?怎么买?选对方式很重要!
很多家长给孩子买重疾险,看到的是一次性赔付的几十万,
往往忽略了孩子大病后的漫长康复需要的支出,也是一笔巨大的隐形成本。
重疾后中高端医疗金让孩子在经历大病之后,还能继续享受终身的高端医疗报销。
达尔文宝贝计划15号因为这个兜底责任收获不少朋友的夸赞。
刚刚升级的大黄蜂17号旗舰版,也把这责任作为升级的一大亮点。
不少朋友问这2款重疾后医疗金,差别在哪里?该怎么选?
今天不讲虚的,我们详细讲解下这2款区别,哪款更值得买?投保入口在哪?赶时间的朋友点击这里预约顾问咨询。

重疾后中高端医疗保险金
详细对比
大黄蜂17号旗舰版与达尔文宝贝计划15号,虽然两款产品都支持公立特需部、国际部及私立医院,且都是在30岁前发生重疾后可终身报销,
但在细节规则上,是有很大的差别的,具体我们看看对比:

1、达尔文宝贝计划15号
投保门槛宽松,责任独立可选无捆绑,无主险保额限制,交费期最长可选35年,拉长杠杆更轻松
理赔触发更友好,30岁前确诊首次重疾即可激活终身报销,因先天性疾病引发的重疾符合条件也能赔
报销范围不设清单,住院和门急诊期间合理且必需的治疗费全覆盖,连中医理疗、康复治疗、互联网门诊、齿科眼科疾病治疗都能报
院外购药更方便,支持医生处方后的院外药店拿药,且明确涵盖互联网药店,方便大病后长期居家复诊配药
达尔文宝贝计划15号适合预算有限,看重高杠杆医疗兜底,希望报销范围更宽、理赔少受清单限制的朋友。
2、大黄蜂17号旗舰版
大包大揽的路线,投保该责任需同时绑定30岁前重疾额外赔,主险保额满30万起投,交费期最长为20年
报销采用严格列明清单,住院限定在11项费用、门急诊限定在5项费用内,清单之外的项目不予报销,购药需前往指定的线下实体药店
额度使用更宽松,总保额累计可报100%基本保额,且首年没有报销额度限制,大病初期资金支持力度大
额外拓展日常医疗,30岁前确诊重疾后,除常规治疗外,还增加了健康检查、免疫接种费及儿保费用的报销权益
大黄蜂17号旗舰版适合家庭预算较充足,原本就打算附加重疾额外赔,且看重首年高额报销力度的朋友。
达尔文宝贝计划15号
理赔更宽松
达尔文宝贝计划15号除了重疾后中高端医疗保险金创作责任外,理赔方面也更宽松。
未满足部分重疾定义的时间要求身故也能赔
先天性重疾也可赔
癌症无限赔条款持续优化
达尔文宝贝计划15号发生重疾不幸身故,没有满足重疾定义时间要求也能赔,同业以不符合重疾定义为由,基本上拒赔。
我们以严重心肌炎为例,对比下热门少儿重疾险的条款。
达尔文宝贝计划15号写明未能满足心功能状态分级级持续90天要求的,视同符合本项疾病定义。
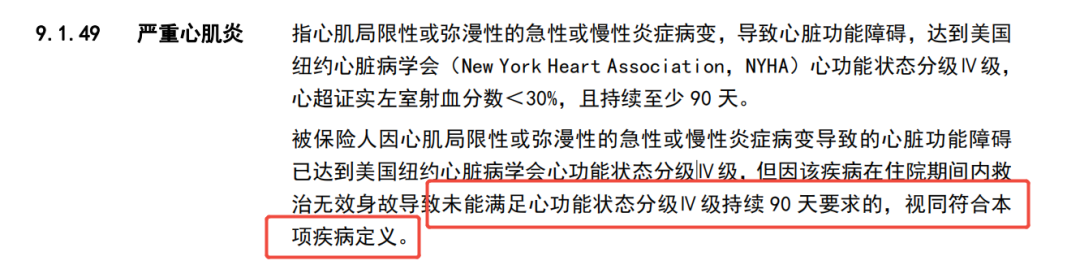
再看看青云卫6号和大黄蜂17号旗舰版,都是要求心功能状态分级Ⅳ级或左室射血分数低于30%,且需持续至少90天。

达尔文宝贝计划15号适合谁买?
追求更宽松理赔条件,重疾后享受终身的高端医疗兜底报销的朋友。
达尔文宝贝计划15号
核保限时放宽
一款产品保障责任好是前提,更关键是要能买上,因为健康情况无法投保,再好的产品也是虚设。
达尔文宝贝计划15号在10月1号至12月31号,限时人核放宽,很多常见的小毛病都有机会标体承保~
常见少儿疾病:蚕豆病、地中海贫血、单纯皮炎湿疹、脐疝已愈,都有机会标体买上;
新生儿与围产期异常:早产儿、足月低体重儿、难产、胎儿宫内窘迫、新生儿黄疸等,只要目前儿保检查发育指标正常,不限年龄或满一定月龄后,同样有机会标体通过;
平时因为小异常被其他重疾险除外或者延期的宝宝,可以趁这波放宽窗口期抓紧尝试。

上下滑动查看限时福利
写在最后
一个好的产品,应该在投保时给孩子更宽松,在理赔时少一些限制,在大病后真正起到托底的作用。
如果你还在纠结达尔文宝贝计划15号和大黄蜂17号旗舰版、青云卫6号怎么选,或者宝宝身体有些小异常不知道怎么做人工核保,可以点击这里,专业顾问帮你一对一测算和把关。
小蜜蜂6号意外险
- 上一篇:深度对比测评!星相守2号和星相守的区别?升级了哪些保障?能不能抗住医保DRG3.0改革?投保入口在哪?
- 下一篇:少儿意外险2026推荐!小神童7号PK小顽童8号、小学童、希望之星5号,平安少儿意外险哪个产品比较好?投保入口在哪?



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|316 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1384 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

