医保DRG3.0确定实施,老人和小孩影响最大!蓝医保中高端2026优缺点有哪些?DRG控费,能去特需部的蓝医保中高端值得买吗?(含投保入口
医保DRG3.0又有了新动静。
国家医保局刚公布第一批基层推荐病种,高血压、糖尿病、急性支气管炎这些常见病都在列。
信号很明确:以后越来越多的病,都会有控费要求。想用稀缺好药、进口药,顶尖专家优先出诊,得去特需、国际部,但这方面的开销医保不管,得咱们自掏腰包。
所以很多朋友的医疗险,由只能去普通部的百万医疗险,转向了可以去特需部的中端医疗险。
这两年蓝医保中高端2026热度一直很高,不仅健告宽松,而且开放公立特需部/国际部/VIP部,186家私立医院能对接,术后康复也能保!
蓝医保中高端医疗险2026保障很能打,到底在哪里买?官方购买入口在哪里?着急了解产品细节的朋友也可以直接点击这里,会有专业顾问1v1答疑~

DRG 3.0调整了什么?
一句话说清楚
DRG说白了就是医保给医院定的“打包价”:
你这个病,医保就给这么多钱,花超了医院自己贴,花少了医院留着。
1、DRG3.0有几个重大变化
① 分组更细了
核心组从409组涨到492组,细分组从634组增至825组。
② 专门关注一老一小
还首次把年龄拉进分组标准,6岁以下和70岁以上老人有了专属病组,占全部病组的十分之一左右。
无痛分娩也首次设立了3个独立分组,选择无痛分娩的产妇,医保支付有了明确依据。
③ 创新技术也能覆盖
手术机器人辅助手术首次在骨科、泌尿等6个疾病大类中单独设立了9个分组,癌症联合治疗也有了独立分组,不再和普通手术挤在一个组里算账。
2、DRG时代为什么要配中高端医疗?
方向是好的,但这就导致一个很现实的问题:病情越复杂、治疗耗材越贵、用药越好,医院越不愿意接。
临床上很常见的情况:棘手病情被推诿、优质进口药被砍掉、刚需院外药无法开具、复杂治疗方案被简化。
和普通部相比,特需/国际部没有医保费用包干压力,不用控费、不用缩减治疗方案:
稀缺好药、进口药、院外药正常开具;
全国顶尖专家优先出诊、随时预约;
复杂重症不推诿,治疗方案完整不缩水;
就医环境舒适、无需长时间排队等候;
即便几年后DRG改革完全成熟,特需、国际部依旧是追求高品质就医人群的首选,不会被替代。但它有一个致命痛点:贵。
特需、国际部的治疗费用,是普通部的3-5倍,一场大病几十万起步是常态。
一次普通肺炎住院5天,在一线城市三甲国际部至少1万起步;一台胆囊切除在国际部做下来,总费用可能在2万-4万元;
这就是中端医疗险存在的核心意义:帮普通人兜底高品质医疗资源,让大家看得起、治得好、不被就医规则困住。

蓝医保中高端2026哪里买?
投保入口在哪里?优缺点总结
蓝医保中高端医疗险2026,是太平洋健康险旗下的中高端医疗险产品。
蓝医保中高端2026医疗险官方投保入口,点击>>
作为一款简易健告产品,蓝医保中高端2026有两个保障计划:基础版和旗舰版。两者主要在医院范围上有区别:
基础版:覆盖二级及以上公立医院 + 186 家医保定点民营医院普通部,重疾可至特需部,一般医疗疗免赔额可以选1万、2万、3万
旗舰版:不限疾病,所有就医情况都可以拓展至特需部、国际部、VIP部住院治疗,一般医疗可选0免赔。
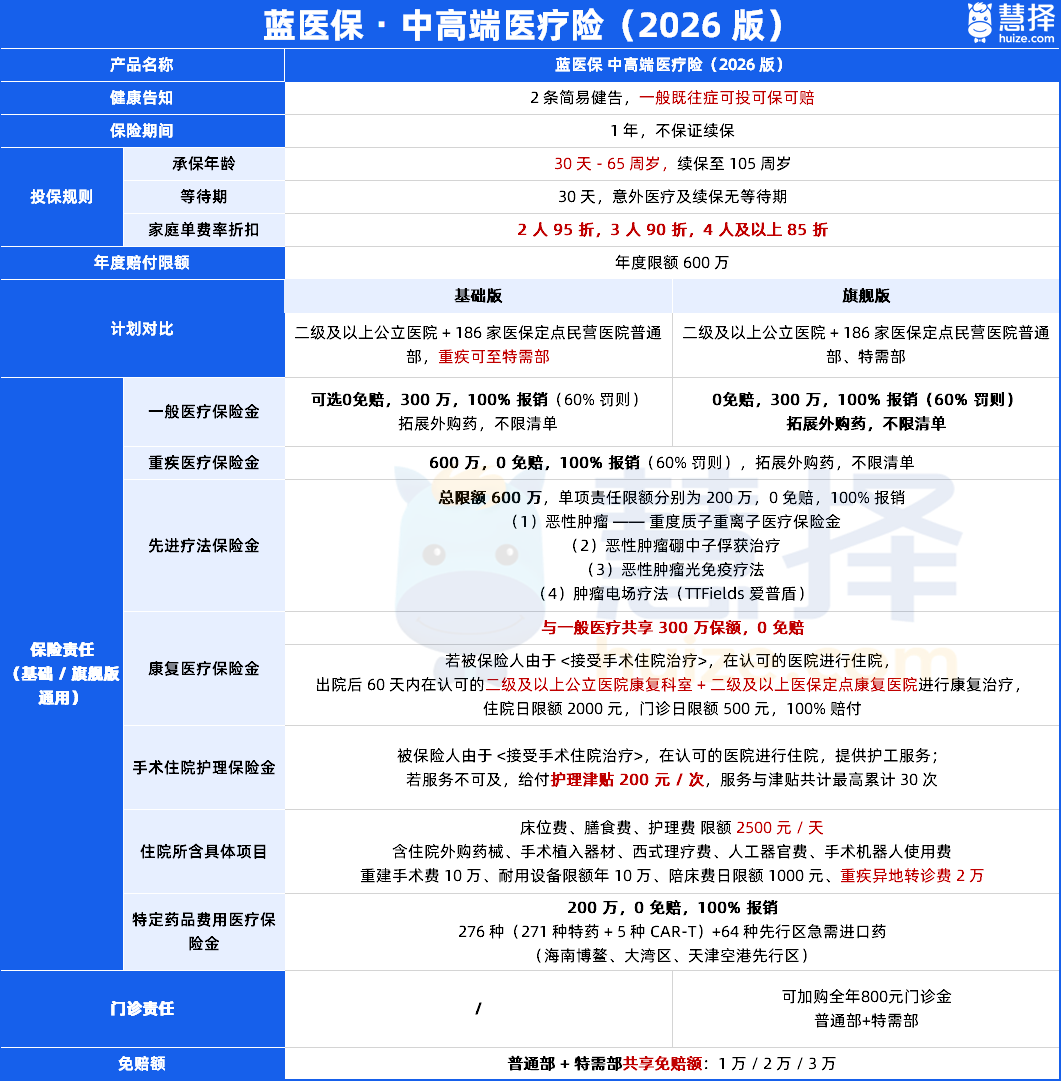
优点① 投保门槛低,蓝医保中高端医疗险2026支持30天-65岁投保,仅2条健告,门槛宽松。
优点② 既往症可赔,取消了所有的既往症限制,没有除外责任、没有隐形约定,非5类疾病都可保可赔。常见的1-3级甲状腺/乳腺结节,8mm以下无肺结节都能保。
优点③ 覆盖特需+私立,蓝医保中高端2026特别扩展了公立医院特需部、国际部及VIP部,还解锁了186家精选优质私立医院,可选住院0免赔。
优点④ 新增康复保障,在保障范围上,从院内治疗延伸至出院后康复期,疾病种类不限,孩子腺样体、老人膝关节置换、运动韧带撕裂术后等高发疾病都能用。
优点⑤ 有门诊金福利,蓝医保中高端2026可加购全年800元门诊报销金,价格超便宜,30岁女性首年仅需9.9元,规则也简单,0免赔,0等待期,100%报,公立普通部、特需部都能保。
优点⑥癌症先进疗法,涵盖4大国内顶尖抗癌疗法(含质子重离子疗法、肿瘤电场疗法),保额600万100%报销。
优点⑦特药责任扩充,癌症特药责任从162种扩充到276种,包含5种Car-T,还额外加了64种博鳌进口急需药,享受更好的用药体验。
优点⑧价格亲民,家庭单享折扣,2人省5%;3人省10%;4人及以上省15%,家庭单还能共享免赔额。
缺点①健告款松 ≠ 不用告知,2条健告投保要如实告知,不能瞒病史,该说的没说,后面理赔一样扯皮。
缺点②基础版和旗舰版责任差很多,基础版日常看病还是普通部为主,一般医疗还有1万/2万/3万免赔,旗舰版才能比较完整地享受“中端医疗”的特需自由。
缺点③1年期不保证续保,但这也是中高端医疗险的共性,胡须可能因为停售导致保障更换。
想进一步了解蓝医保中高端2026保障内容,或者横向对比市面其他百万医疗险责任,点击这里有资深保障规划师1V1详细介绍。
DRG之后,普通人应该怎么做?
DRG 3.0不是坏事,医保钱花得更明白、更可持续,但普通人是实实在在受影响,承担了更多选择和成本。
蓝医保中高端2026的价值也凸显出来:
就医资源优质,支持特需/国际部直付
重疾医疗0免赔,保障全面,理赔门槛低
3条健告,核保宽松,既往症可赔
附加门诊金福利丰富,性价比高
不知道蓝医保中高端2026是否适合自己,点击这里把预算和健康情况、需求说一下,专业顾问帮你看看怎样配更合适~
小蜜蜂6号意外险
- 上一篇:医保DRG3.0落地倒计时!长相安5号还值得买吗?保障够用吗?长相安5号投保入口在哪?
- 下一篇:0免赔+大保司!2026少儿医疗险推荐,金医保3号少儿中高端,优缺点有哪些?小病也能报吗?投保入口在哪?



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|311 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1376 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

