众民保2026百万医疗险:免健告,癌症、脑梗等大病复发也能赔,但这1类人千万别买...
众民保2026(臻选版),业内首款有机会赔「严重既往症」的医疗险!
身边很多人吐槽同一件事:
身体一有小毛病,医疗险就买不了了。有三高、结节,普通医疗险直接拒保;
退一步去买免健告的医疗险,翻开条款才发现——买之前得过癌症、脑梗、心脏病这类大病,以后复发,不赔。
最怕什么,偏偏保不到什么。
所以深扒完众民保2026,我最想说的是:
它真的太适合身体有异常的人群买了!0~105岁都能买,不仅免健康告知,投保前得过的大病再复发也有机会赔!
如果家里有人得过癌症、脑梗等严重既往症,想找一款真正能长期兜底的医疗险,它绝对是目前的最优选。
今天就把这款产品的底牌掰碎了讲给大家听,投保有哪些要注意的细节也写清楚了。拿不准病史能不能买的,直接点击这里,1v1免费咨询!

严重既往症也能赔,最高报销70%
这是众民保2026(臻选版)最核心的王牌优势!
以往没有健康告知的医疗险,要是投保前得过癌症、脑梗、心脏病等5类大病,以后再复发住院,是不赔的。
但众民保2026(臻选版)愿意为此兜底!
它设置了长期续保的专属权益:连续不间断投保满3年,无论期间有没有理赔过,第4年投保即可“二选一”解锁相伴权益:

权益一:严重既往症住院也能赔,非常适合有大病病史的老人
如果之前得过癌症、脑梗、冠心病等5类严重既往症(如下表),直接选这一项。
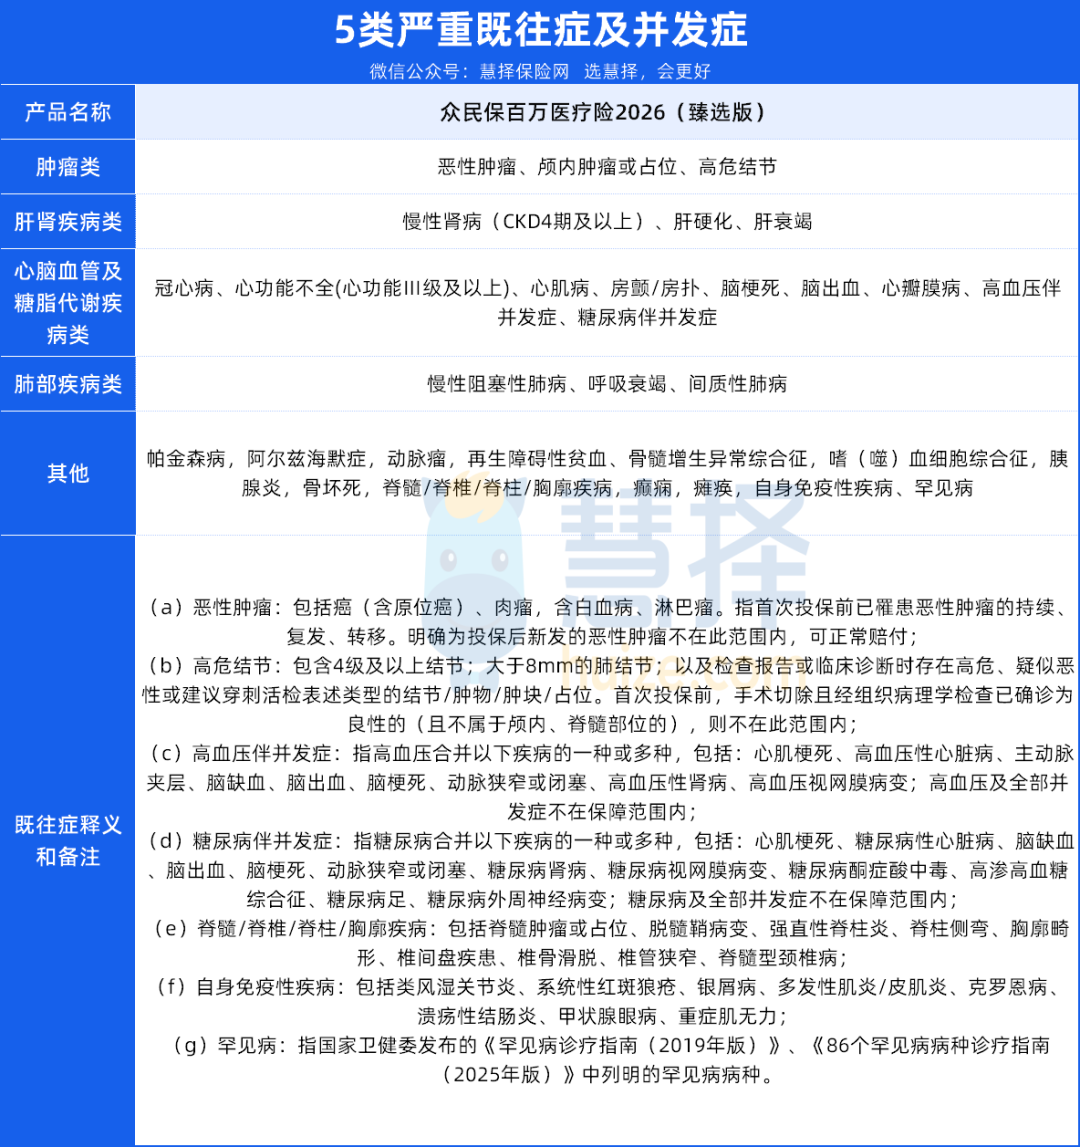
从第4年开始,这些大病复发住院也能报销:
单独100万保额、独立1.5万年度免赔额,第4年先赔30%,之后每年涨10%,第8年起最高稳定赔70%,续保越久,报销力度越大。
给大家举个例子:
老李早年有肺癌病史,连续投保满3年后,病情复发住院,总花费15万,医保报销4万,扣除1.5万免赔额后,剩余费用第4年就能报销30%,单次就能赔2.85万。
对得过重病的朋友来说,这真的是非常有诚意的兜底保障,而且续保越久,赔得越多,彻底告别“得过的大病就再也赔不到”的困境。
权益二:免赔额逐年递减,适合无严重既往症的老人
如果爸妈身体只有些小异常,没有过严重既往症,就选这个权益二,也很实在!
众民保2026(臻选版)的免赔额是1.5万,不区分医保内外。选了权益二后,从第4个投保年度起,一般医疗及外购药械免赔额逐年降低1000元,最低降至1万元。
举个例子,老王连续投了3年,第4年免赔额降到1.4万,第5年1.3万…第8年起,以后每年免赔额都是1万,和普通百万医疗险门槛一致。
不过要提醒大家,两个权益投保时二选一、选定后无法更改。
有严重老毛病就选既往症赔付,没有严重既往症就选降免赔额,拿不准爸妈病史是否符合,可以点击这里,1V1免费咨询。

治疗后康复费用,0免赔报销
说实话,万一遇到大病,那花钱的地方,其实不仅手术治疗那几天,还有长期康复。
像重度骨折术后理疗、肿瘤术后休养、脑卒中康复期等,都是高发大病,
后续康复少则几千、多则几万,绝大多数医疗险都不管这部分费用。
众民保2026自带100万康复医疗保障,下面这16种康复费用不菲的大病,康复费全都0免赔直接报:

指定合作康复机构报销80%,二级及以上公立医院康复科报销60%。
物理治疗、中医理疗等康复项目全都包含在内:
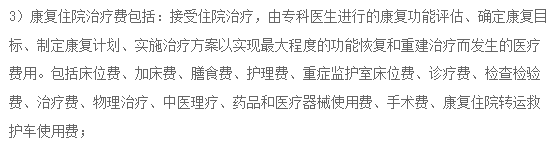
再也不用因为术后康复费用心疼省钱、耽误恢复,治病+休养一站式兜底,大大减轻经济和心理压力。
需要合作康复医院完整名单的,点击这里,免费咨询获取。

癌症特药增加到250种
质子重离子不限清单
癌症是最高发的重疾,真到了那一步,普通家庭最怕两件事:药太贵、去不了好医院。
众民保2026(臻选版)针对性拉满癌症保障:
癌症特药——
从124种直接翻倍至250种,包含7款天价CAR-T治疗用药,稀缺抗癌药全覆盖,
而且还支持特药直付结算,只要申请,就不用自己垫付天价药费。
质子重离子——
这是一种治疗癌症的先进方式,国内能开展质子重离子治疗的医院有50多家,很多医疗险都会限制只能去其中某几家医院,
众民保2026直接不限制定点医院,保额300万,0免赔,100%报销。
万一不幸到了那一步,不用再为用药、就医地点受限妥协,能选更好的治疗方案,这就是最踏实的医疗支撑。
其他外购药械也不用担心,同样不限清单,像住院期间要去药房买的人血白蛋白之类的都可以报销!

特定年龄段,保费更便宜了
这次升级最实在的福利:不涨价反而降价。
众民保2026专门下调两大核心年龄段保费,41-50岁中年长辈、61-70岁高龄老人,每年保费直接优惠90-200元:

长期续保下来,能省下一笔不小的开支。
要是一家人一起投保,还能叠加家庭折扣:
2人 95折,3人9折,4人85折,5人及以上8折,人越多越划算。
对了,家人同时投保同一保障计划,一般医疗责任还能共享免赔额,降低理赔门槛。
除此之外,众民保2026的增值服务也非常贴心,从诊前到诊后全覆盖:

像医疗垫付、陪诊服务、住院护工这些真的很实用,不在老人身边也有人帮着跑手续、照顾老人;
篇幅有限就不展开讲了,想要完整的增值服务手册,点击这里,免费获取。

众民保2026,这些不赔
聊完它的亮点,有些容易被忽略的细节也要提醒大家:众民保这类产品,保障重心主要围绕住院责任,门诊方面存在不少责任缺口。
如果你非常看重这些门诊保障,那它就不太适合你:
门诊手术:部分项目不在赔付范围内
比如活检、穿刺、造影等创伤性检查,腔镜检查、康复性手术,以及射频消融、激光、冷冻、光动力、电灼这类物理治疗,如果是在门诊开展,众民保 2026 臻选版、中高端版都不予理赔。
所以符合条件的项目可以尽量安排日间住院,走住院通道,就可以规避这项限制。
普通中医理疗,不赔付
针灸、推拿、拔罐、刮痧这类理疗,常规情况下是不赔的。除非是16种特定疾病,确诊后 180 天内,在住院期间产生的康复相关治疗费用,可以正常理赔。
针灸、推拿、拔罐、刮痧在多数城市属于医保甲类项目,本身可以走医保统筹报销,这项限制对大部分普通人影响有限。
人工器官,仅保障指定9类
如果需要置换人工器官,众民保2026也能赔,但仅限条款约定的 9 类 —— 心脏瓣膜、人工晶体、人工关节、心脏起搏器、人工肺、人工肾、人工食管、人工胰、人工血管。
不在这个清单内的人工器官,不在保障范围。这也是医疗险行业比较普遍的规则,不只是众民保如此,提前了解清楚,避免后续预期偏差。
写在最后
聊完产品本身,很多人还有一个顾虑:
众民保背后的众安保险,到底靠不靠谱?产品能稳定吗?
直接说结论:在百万医疗险这个赛道上,众安是绝对的头号玩家。
众安2013年成立,国内第一家互联网保险公司。国内第一款百万医疗险,就是众安发明的。
它背后三个股东摆出来就很有分量:平安、腾讯、阿里巴巴,也就是业内常说的"三马同槽"(马明哲、马云、马化腾)。
成立仅4年,2017年就在港股上市了。全国约200家保险公司,上市的不到10家——众安是其中之一。
上市对财务透明度和公司治理的要求极高,能走通这条路本身就说明了实力。
再来看一组数据,2025年众安健康险保费规模:140亿。

这是一年的数字,不是什么历史累计。一年收140亿保费,意味着背后有海量的用户基数在撑着。
这个规模为什么重要?逻辑很简单:
盘子越大 → 越赚钱 → 越有动力升级产品 → 产品越好 → 吸引更多新用户 → 盘子更稳
医疗险的本质是"众人抬一",源源不断的新用户加入,整个风险池才会越来越健康。
也因此,众安产品才能做到,每一次升级,都实实在在解决用户投保的痛点。
保司靠谱,产品保障也好,如果你是以下人群,众民保2026真的非常值得考虑:
给爸妈买保险,被其他产品拒保的,众民保2026没有健康告知、不限职业、105岁都能买,这是最硬的门槛优势。
得过癌症、脑梗、冠心病等严重既往症的,众民保2026连续投保满3年,第4年起这些病复发也能赔,最高报销70%,市面上没有第二个产品能做到。
担心大病后康复费用没人管的,众民保2026有100万康复保障额度,16种高发大病术后康复0免赔直接报,治病+休养一步到位。
家庭成员体况多,想一家人一起买,省点钱的——众民保20262人95折起,最高8折,还能共享免赔额,人数越多越划算。
总的来说,众民保2026确实是我测评过这么多免健告医疗险里,保障最全面、对老用户最有诚意的一款。
如果你正在给爸妈选医疗险,或者自己因为身体原因被其他产品拒保过,可以看看。
拿不准适不适合自己的,直接点击这里预约免费一对一咨询,让专业规划师根据你的情况帮你判断,不用自己纠结。
小蜜蜂6号意外险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|311 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1376 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

