癌症新药大爆发!一针99万,医保为啥不报销?达尔文12号PK超级玛丽17号,重疾险有必要买吗?哪款不踩坑?
2026年,癌症医疗领域有了大突破!
央视报道里,肿瘤专家表示,癌症已经不是"不治之症",新药、新技术不断涌现,治愈的可能越来越大。光是上半年,国内就有 15 款抗癌新药获批上市。
但对病人来说,最大风险不是没药,而是有药吃不起,毕竟很多抗癌新药还没进入医保目录。
医保为什么不赔抗癌新药?普通家庭怎么做才能兜底医疗费?在这种背景下,重疾险有必要买吗?达尔文12号对比超级玛丽17号,重疾险哪款性价比高?赶时间的朋友可以点击这里预约顾问咨询。

为什么抗癌新药,医保常常不赔?
先说好消息:10月8日,德曲妥珠单抗获批HER2阳性早期乳腺癌的辅助治疗新适应症,这意味着早期乳腺患者也可以使用上新药了!
但现实很残酷,这个药100mg的医保支付价约3480元/瓶,可目前医保的限定支付范围只有晚期/转移性乳腺癌,若用于早期治疗完全要自费。
自费多少?小马老师算了一下,一年治疗费约18万元。且癌症特药昂贵不是个例:
6月刚上的全球首款实体瘤CAR-T恺力美(舒瑞基奥仑赛),治晚期胃癌,定价99万/人份
全球首个双抗 ADC宜泽康,治鼻咽癌,一年治疗费 40~50 万;
医保为什么报销不了?理由很简单,医保保的是最基本的医疗开支,所以越新越贵的药越容易漏在外面。常见就这几种情况:
1、创新药根本没进医保目录
刚上市的创新药价格极高,还没走完医保谈判,属于目录外。医保一分不报,全部自费。像99万的实体瘤CAR-T恺力美,目前就不在医保目录内
2、进了目录,但报销适应症有限制
医保目录里的抗癌药,大多有明确的限定支付条件,比如只限晚期、只限特定基因突变、只限后线治疗。如果医生用于早期辅助治疗或者超适应症使用,就不在医保范围里,报不了。
3、医院进药难,变成院外自费
医保DRG3.0背景下,医院有药占比考核和医保总额控费压力,部分进了医保的新药,医院药房根本不采购,医生开处方让你去院外药店买,因此只能全额自费。
4. 超说明书用药
医保报销要看药品说明书上的法定适应症。临床医生觉得该用,但说明书没写,或者联用方案老药没更新说明,医保端就可能拒付。
一句话总结
医保能帮你兜基本盘,但越新、越精准、越贵的药,越容易漏在医保外面。院外购药、新适应症、以及没进医保的天价创新药,基本都得自己扛。
天价药医保不报销
重疾险的价值是什么?
面对医保不报的部分,很多人第一反应是买医疗险。但医疗险有两个硬伤:
一是院外靶向药要看特药清单,新药上市快、清单更新需要时间,清单外的新药一般报销不了。
二是医疗险只报销医院账单,因为生病不能上班的收入损失、家里房贷、孩子学费、护工营养费,它一分不管。
重疾险的逻辑完全不同,确诊癌症等合同约定的重疾,保险公司直接赔一笔钱。这笔钱怎么花你说了算。
目前市面上最火爆的2款成人重疾险,达尔文12号对比超级玛丽17号,哪款保障更好?

必选责任:达尔文12号保障更好
① 重疾保障上
达尔文12号:保120种疾病,意外导致重疾赔135%保额;
超级玛丽17号:保110种,但先赔了同组轻中症后,再赔同组重疾,要扣已赔的轻重疾保险金。
② 中症/轻症保障
超级玛丽17号:中症35种、轻症40种,轻中合计最多6次,但重疾赔后同组中症/轻症失效
达尔文12号:中症30种、轻症45种,轻中合计最多7次,重疾赔后中轻症继续有效,无分组限制。
③ 达尔文12号自带住院津贴
相当于不得重疾也能赔。达尔文60岁前没得重疾,60岁后住院,每天赔0.1%保额(限90天/年,累计上限100%保额)。
得过癌症后身体变差,老了住院概率高,这笔钱也能补偿护工费、营养费。
④超级玛丽17号也有自己的强项:
自带肺/乳腺/甲状腺切除后恶变额外赔,轻度癌变重度额外50%,对已经有结节、怕癌变的人更适用。
可选责任:两边侧重点不一样
①疾病关爱金
超级玛丽17号:45岁前得重疾,额外赔100%,中症额外多赔50%,重疾杠杆高;
达尔文12号:60岁前重/中/轻分别额外80%/50%/10%,轻症也有覆盖到。
达尔文12号覆盖病种更全面
②多次重疾保险金
超级玛丽17号:65岁前可多赔2次重疾,同种间隔2年;
达尔文12号:可选65岁前1次,或终身多次版(非恶性→恶性隔180天,市场性价比高)。
达尔文12号选择更灵活
③癌症津贴保险金
两款都是40%/50%/30%,责任一致,达尔文12号附加上该责任,费率略低于超级玛丽17号。
达尔文12号独有:重疾保费补偿金(缴费期内患重疾返已交保费)、顶梁柱关爱金(确诊重度癌症时,若有未成年子女或年满60周岁父母,额外赔30%保额)
超级玛丽17号独有:癌前病变手术关爱金(获赔率低)、恶性肿瘤特药手术金50%
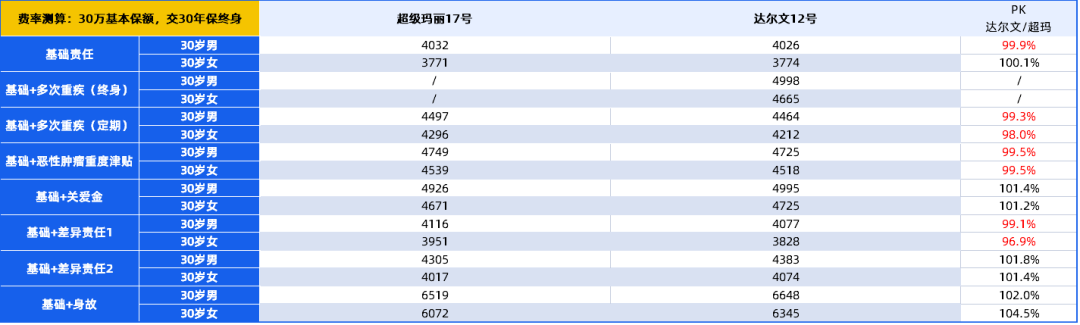
至于大家最关心的价格,2款产品保费差距很小,具体帮大家测算好了~
写在最后
以前一听癌症,脑子里蹦出来的就是没救了,现在不一样了,很多人一边化疗一边上班,
癌症正在变成一种慢病,变成一场拉锯战。2026年这波新药只是个开头。
医疗险解决的是"医院里的账单",但医保不赔的新药新适应症,靠的是重疾险给到的现金去扛。
99万CAR-T治胃癌,18万自费治疗早期乳腺癌,40到50万双抗ADC能对抗鼻咽癌...药厂在拼命研发,医保在尽力谈判,但中间的缺口,短期内填不上。
● 看重轻症保障、意外重疾保障,想要60岁住院补贴的朋友,选达尔文12号
● 体检有肺/乳腺等结节,想要癌症全周期保障、45岁前重疾保障,选超级玛丽17号
看完还是纠结怎么选?点击这里,把你的年龄、体况、预算发过来,有专门规划师来帮你分析比对~
达尔文12号重疾险



挑分红险就是挑保司,3点说清为什么福有余2026值得买
慧择小马老师|296 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1354 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|564浏览

