暖宝保3号便宜但别乱买!选错版本打6折,这些情况一分不赔!
暖宝保3号门诊险,PICC承保,主打便宜和低理赔门槛。
感冒发烧能报,社保内外都能赔,门急诊、住院都覆盖,对不少家长来说,确实很有吸引力。
它和重疾险、百万医疗险的定位不同,门诊险更偏向“买了就能用”的日常保障。
但也正因为实用,我更想先提醒大家:
投保前别只看优点,先把预期管理做好。要搞清楚它保什么,不保什么,还要判断自己更适合社保版还是无社保版。
只有弄明白保障边界,将来理赔时才不容易因为“赔得少”或“赔不了”而失望。赶时间的朋友点击这里,专业顾问1V1在线为你服务

暖宝保3号,能保什么?
老规矩,先上产品表格:

暖宝保3号有两个版本:
基础版658元/年,优享版1099元/年。
两个版本的保险责任基本一致,核心差别只有一个——社保内费用的报销比例,不同人群适配的版本会不一样。
这个我们放到第二部分详细说,先看它到底能保什么。
它的保障责任比较简单,可以分为6方面。
1、意外身故伤残
意外身故或者伤残,最高赔 20 万;伤残是按伤残等级按比例给钱:

有个特殊限制:机动车单车事故、溺水造成的身故 / 伤残,保额直接减半,只按 10 万来算钱。
举例子:孩子发生单车车祸,鉴定八级伤残。正常 20 万保额能赔 6 万(20 万 ×30%),但属于单车事故,保额减半,最后只能赔 3 万。
2、门诊/急诊医疗
一年最多报 3 万,生病、意外看门诊急诊都能用:
意外看病:没有免赔;生病看门诊,每次先自付 100 块,一天最多报 500 元。
医保范围内的花费:走医保结算后,100% 报销;没走医保结算,基础版只报 60%,优享版报 100%。
自费药能报 40%。
但要注意,自费药不包括自费检查、自费诊疗及其它自费项目(如核磁共振检查、护理服务、康复措施)。
3、住院保障
虽然大家叫它门诊险,其实它也管小额住院。
不管生病还是意外住院,没有起付线,一年最高报销 5 万,住院没有单日报销上限。
住院的报销规则(范围、比例),和门诊急诊一模一样。

PS:保险到期后,若仍在住院治疗,疾病住院治疗最长延续至保单终止后第30日(含),意外住院治疗最长延长至合同终止后180日(含)。
4、重大疾病保障
如果孩子确诊合同里约定的 21 种少儿重疾,一次性赔 10 万块。
这21种重疾覆盖了少儿高发大病,像白血病这类常见儿童重病都包含在内。

5、意外伤害美容缝合、牙齿修复
孩子意外磕碰带来的美容缝合、牙齿修复费用,社保内、外的花费都能报,0 免赔。
美容缝合、牙齿修复各自最高赔 2 万。
绝大多数医疗险不包含这两项责任。一般保险只赔付治病必需的费用,美容相关的项目大多不给报。
但小孩子跑跳很容易摔伤,需要美容缝合、磕坏牙齿要补牙,这个责任实用性很强,门诊险里不多见。
6、监护人责任
传说中的“熊孩子”责任险。
如果孩子意外导致他人财产损失、人身伤亡,最高报销3万元。
说白了,就是小孩闯祸了,把人家东西弄坏了或者把人家弄伤了,本该家长赔付的费用,会转嫁给保险公司。
财产损失:免赔1000元/次,每次限额1万;人身伤亡医疗:免赔100元/次
但有些情况不赔,要注意看下条款:

整体看下来,暖宝保3号真的挺划算的,保障全面,一年才几百块。
不知道在哪买,或者对暖宝保3号保障范围还有疑问,可以点击这里,找专业老师一对一免费咨询。

暖宝保3号
选社保版还是无社保版?
看完保障责任,就能知道:暖宝保3号的核心优势就是门诊和小额住院都能报,而且报销比例不低。
但这里有一个关键前提——你有没有走医保结算。
这就直接引出了两个版本的选择问题。先看两个版本的核心差别:
基础版(658元/年):按“有医保身份”投保。就医时医保统筹账户有支付,社保内费用100%报销;没有走医保统筹结算,社保内费用只报60%。
优享版(1099元/年):按“无医保身份”投保。不管有没有用医保统筹结算,社保内费用都100%报销。
这里要提醒大家:
暖宝保3号的条款很明确:刷了医保卡,不等于用了医保结算。
真正算数的,是医保统筹账户有没有帮你出钱。
如果只是刷了医保卡里的个人账户余额,或者只有挂号费走了医保、后面检查买药全是自费,统筹账户一分没掏,那就等于你没用医保结算。这种情况,基础版只能按60%报销。
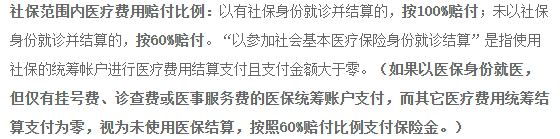
暖宝保3号条款
那到底是该选无社保版,还是有社保版呢?我分三种情况来说:
情况一:当地少儿医保门诊统筹限制少,能正常走医保统筹结算
这种情况没什么可纠结的,选基础版就够了。
自查标准也简单:孩子平时在社区医院、乡镇卫生院看门诊就够用,当年的门诊统筹额度也没用完。
一年省下441块,正常医保结算后社保内费用照样 100% 报,性价比很高。
情况二:当地少儿医保门诊统筹限制极多
比如有的地方门诊统筹只能去社区医院或乡镇卫生院,去大医院看门诊不报;
有的地方年度限额只有一两百元,孩子看一次门诊就用完了;还有的地方异地门诊根本没法统筹结算,基本等于全自费。
结果就是:孩子门诊看病,名义上有医保,实际能报回来的钱很少,大部分开销还是自己扛。
这种情况,建议优先考虑优享版。虽然贵441元,但社保内费用不用医保统筹也能100%报,理赔限制更少,看病报销更省心。
情况三:外地打工,孩子在大城市上学,户口和医保留在老家
这是我重点提醒的一类家庭。父母在外地工作,带孩子在大城市生活上学,但少儿医保还在老家。
孩子生病在现居住地就医,很难每次回老家报销。
如果没有办理异地就医备案,或者当地医保不支持异地门诊直接统筹结算,在大城市门诊看病,就会被判定为未使用医保统筹结算。
买基础版,社保内费用只能报 60%;优享版依旧可以 100% 报销。
所以我的建议很直接:如果孩子长期在异地生活、医保在老家,异地门诊不方便统筹结算,优先选优享版。
贵一点,但不用折腾医保报销,直接按 100% 赔付,省心很多。
当然,如果你已经办好异地就医备案,并且在现居住地门诊可以直接医保统筹结算,基础版就够用。
PS:部分大城市支持外地儿童凭居住证参保本地少儿医保。如果可以办理,优先参保,再结合是否方便医保结算,选择版本。

暖宝保3号,不能保什么?
看完了保险责任,咱再重点说说责任免除的部分 —— 也就是它不保哪些情况。
1、既往症不赔
所有医疗险基本都不保既往症,暖宝保3号也一样。

在《投保须知》也有一条对既往症定义的补充。
4)本合同生效前,医生已有诊断,且达到临床症状缓解或临床治愈标准;
这条比较难理解,它主要针对的是一些慢性病,比如慢性鼻炎,用药控制住症状但没根治的情况。
所以这条强调的是「临床」而非这个疾病完全治愈。
2、特定病症免责

这几类疾病在未成年人中不算少见,投保前要清楚它们是不赔的。
投保暖宝保3号之前,要清楚这些是不赔的,符合心理预期再下手。
其实想想也合理,这些疾病治疗起来不少花钱,总不能指望一款门诊险报销所有疾病,它主要负责的还是小额医疗。
3、保健、康复性治疗、物理治疗...免责
这个几乎是所有一年期产品都有的免责内容。
健康体检、微量元素检查,以保健为目的的疗养、特别护理、静养,康复性治疗、物理治疗、心理治疗或预防性治疗产生的费用,不赔。
4、矫正视力、眼科验光免责
为矫正视力去做的的眼科验光不赔;意外伤害以外原因进行的视力矫正不赔。
5、特定时间内的疾病检查与治疗免责
保单生效后,120天内接受扁桃体腺、甲状腺、疝气、女性生殖系统疾病的检查与治疗不赔。
6、试验性治疗与医疗鉴定免责
接受试验性药物或治疗,以及进行各类医疗鉴定的费用不赔。
7、其它
责任免除的内容不止这些,我只是把比较常见的,且容易被误解的给列了出来。
除了上面提到的以外,像“违法乱纪、不合理的就医行为、从事高风险运动...”等导致的医疗费,也是不赔的。

内容比较多,这里也没截全。大家最好再看下条款,在2.2目录下
还有疑问的,可以点击这里,找专业老师一对一免费咨询。
写在最后
偶尔看到有宝妈吐槽:孩子发烧门诊花了八百多,暖宝保3号最后只报了一毛钱……这种情况,多半是投保前没搞清楚保障范围。
但局限性也要清楚:
门诊额度有限,一年最多报3万元,每天最多报500元,娃检查项目多可能不够用;
社保外自费药只报40%,用了昂贵进口药,自己还得承担不少;
大病保障有限,真遇上癌症、白血病,5万的住院限额远远不够,还是得靠重疾险和百万医疗险兜底。
它更像一份补充保障,更适合体质比较差、经常小病小痛、需要看门诊的宝宝。
不知道在哪买,或者对保障内容和免责条款还有疑问的,可以点击这里,专业1v1为你解答。
暖宝保3号少儿门急诊保险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1274 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|745 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

