尊享e生中高端PLUS2026版计划一和计划二怎么选?从就医需求看两个方案的区别
尊享e生中高端PLUS2026版,有两个计划可选。计划一共享600万保额,计划二共享800万保额。两个计划不只是保额不同,医院范围、住院津贴、异地转诊额度都有区别。本文从就医需求角度,帮你判断选哪个计划更合适。
一、常去普通部的人:计划一足够用
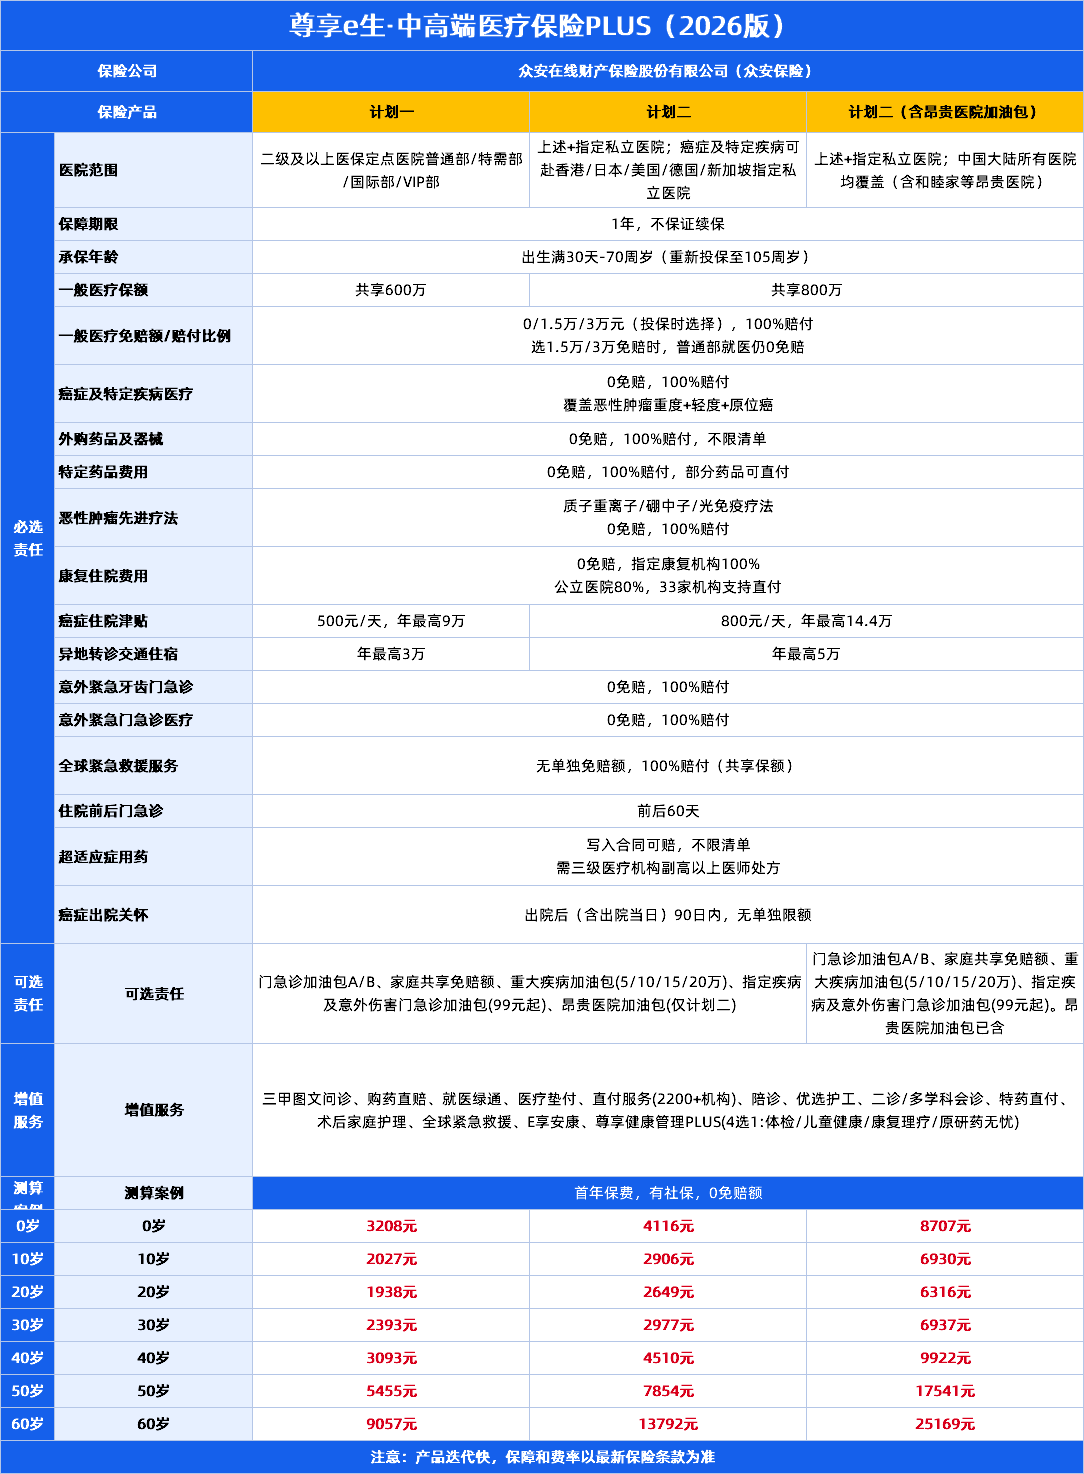
如果你平时看病主要去二级及以上医保定点医院的普通部,计划一的保障范围已经覆盖了。计划一覆盖二级及以上医保定点医院普通部、特需部、国际部和VIP部,共享600万保额。
计划一的好处是保费相对低,但已经覆盖了特需部和国际部。也就是说,如果偶尔想去特需部或国际部就医,计划一也能报销。只是计划一有床位费每天3000元、重建手术费每次10万元等限额,在特需部就医时可能不够用。
计划一适合预算有限、主要去普通部就医、偶尔有特需就医需求的人。选择0免赔额可以获得较低的理赔门槛,选择1.5万或3万免赔额可以降低保费。免赔额递减机制让无理赔的投保人次年免赔额降低3000元,最低降至0元。
点此查看尊享e生中高端2026PLUS版医疗险,预约咨询投保>>>
二、需要私立医院的人:选计划二
如果你希望就医时不限于公立医院,还想覆盖指定私立医院,计划二更合适。计划二在计划一的基础上,增加指定私立医院,共享800万保额。床位费无单独限额,在特需部就医时不用担心3000元每天的限额不够。
需要注意,计划二在四家和睦家医疗集团下医疗机构的赔付比例为70%,不是全额报销。如果你常去和睦家,投保前要了解清楚这个比例。除了和睦家外,其他指定私立医院的赔付比例为100%。
计划二的住院津贴也比计划一高。计划一癌症及特定疾病住院津贴500元每天,年最高9万元。计划二800元每天,年最高14.4万元。异地转诊交通住宿费用,计划一年最高3万元,计划二年最高5万元。这些差异在选计划时也需要考虑。
三、需要海外就医的人:计划二专属
海外就医是计划二的专属保障。计划二的癌症及特定疾病医疗,可以赴香港、日本、美国、德国、新加坡指定私立医院就医,符合合同约定的医疗费用在保障范围内。计划一不覆盖海外就医。
海外就医适合有海外医疗需求或希望有更多治疗选择的人。比如某些肿瘤的治疗,海外有些机构在技术和药物方面有不同优势。计划二覆盖5个国家或地区的指定私立医院,给了投保人更多选择空间。海外就医仅适用于癌症及特定疾病医疗及住院津贴,不是所有疾病都覆盖。
点此查看尊享e生中高端2026PLUS版医疗险,预约咨询投保>>>
四、需要昂贵医院的人:计划二加昂贵医院加油包
如果你希望覆盖中国大陆卫生部门认定的所有医院,包括一些高端昂贵医院,计划二还可以选加昂贵医院加油包。昂贵医院加油包仅计划二可选,计划一不能选。
昂贵医院加油包的覆盖范围是中国大陆卫生部门审核认定的所有医院。在保障范围内,就医不受医院等级限制。这个加油包适合追求全面医院覆盖、不希望就医受限制的人。
五、两个计划的保障差异对比
从就医需求角度选计划,需要了解两个计划的核心差异。计划一共享600万保额,覆盖特需部和国际部,有床位费等限额,住院津贴500元每天。
计划二共享800万保额,增加指定私立医院和海外就医,床位费无单独限额,住院津贴800元每天,四家和睦家70%。
免赔额两个计划都一样,一般医疗可选0元、1.5万元或3万元,其余责任0免赔。经社保报销后100%赔付。免赔额递减两个计划都适用,无理赔次年降3000元最低至0元。
两个计划的选择思路是:常去普通部选计划一,需要私立医院或海外就医选计划二,需要覆盖所有医院加昂贵医院加油包。预算有限可以先选计划一加高免赔额,后续有需要再调整。不保证续保,保险期间1年,届满后可以重新申请投保,也可以在重新投保时调整计划。
点此查看尊享e生中高端2026PLUS版医疗险,预约咨询投保>>>
总的来说,尊享e生中高端PLUS2026版,计划一和计划二的核心区别在医院范围、保额、限额和住院津贴。从自己的就医需求出发选计划,常去普通部选计划一,需要私立或海外就医选计划二。免赔额选择在保费预算和理赔门槛之间平衡。投保前结合常去的医院和预算做判断,选到适合自己的方案。
本文涉及内容以保险合同、当前投保页面和电子保单为准。
投保时请如实填写健康告知,由保险公司审核。
本文主题为计划选择解读,保费以系统实际测算为准,不构成承保、续保或理赔承诺。
本文引用来源为投保须知、特别约定和保障利益表,承保公司为众安在线财产保险股份有限公司(众安保险)。
小蜜蜂6号意外险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1258 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|740 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

