众安尊享e生中高端PLUS2026版适合哪些人?有海外就医需求和家庭投保必看
众安尊享e生中高端PLUS2026版适合哪些人?这个问题不能笼统回答。这款产品出生满30天至70周岁都能投,有结节、乙肝等健康小问题可以智能核保,家庭多人投保有折扣,计划二支持海外就医。但不同人的需求不一样,适合的计划和免赔额也不同。本文从海外就医需求、健康状况、家庭结构、预算和就医偏好几个维度,分析哪些人适合这款产品,怎么选方案。
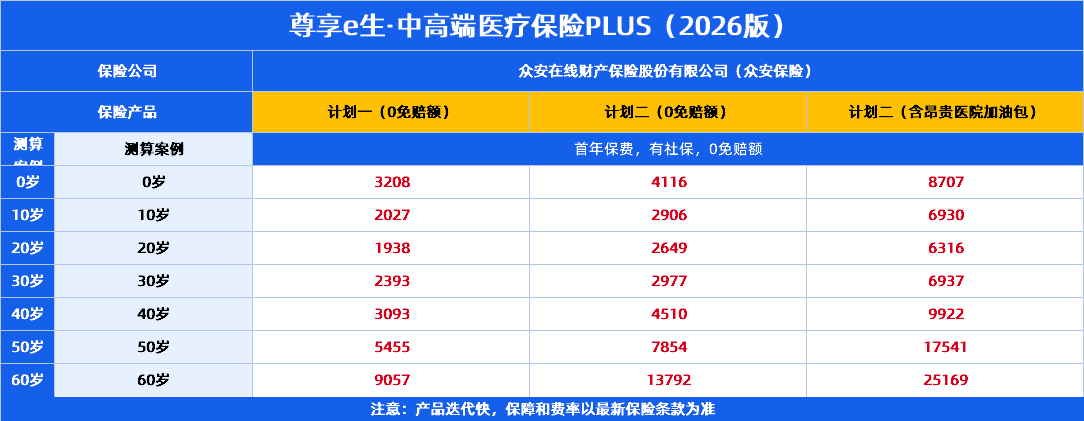
一、尊享e生中高端有海外就医需求的人选计划二
如果你或家人在确诊癌症或特定疾病后,希望有赴海外就医的选择权,计划二适合你。计划二的癌症及特定疾病医疗可以赴香港、日本、美国、德国和新加坡的指定私立医疗机构就医,责任内的医疗费用可以赔付。
海外就医的意义在于,面对重大疾病时可以选择最有利于自己的治疗方式。有些治疗方案在国内可能还没有普及,但在海外已经有成熟经验。多一个就医选择,就多一份希望。计划二还增加了新加坡和德国的医疗机构,语言沟通上新加坡也有优势,不需要借助医疗翻译。
如果你有海外就医需求,选计划二0免赔或1.5万免赔。0免赔保费高一些但特需国际部住院也不扣免赔额,1.5万免赔保费更便宜且普通部就医不受影响。35岁有社保计划二0免赔年缴3290元,1.5万免赔1600元。
二、有结节、乙肝等健康小问题的人
很多想买中高端医疗险的人,卡在了健康告知上。甲状腺结节、乳腺结节、肺结节、乙肝、轻度高血压,这些都是体检常见问题。尊享e生中高端PLUS2026版支持智能核保,以下几类常见问题符合条件都有机会投保。
甲状腺结节1-3级,可以智核,符合条件有机会正常承保或除外承保。乳腺结节1-3级,同甲状腺结节。肺结节小于6毫米,可以智核。1级高血压,符合条件可投。脂肪肝,可以智核。乙肝(不含甲肝戊肝),可以智核告知。
需要说明的是,以下疾病不予承保:恶性肿瘤、冠心病、心梗、脑出血、脑梗死、肾功能不全、肝硬化等。如果有这些疾病,无法投保这款产品。
PLUS版还有一个3年既往症豁免规则。不间断重新投保满3次,从第4个保单年度起,保险公司开始承担既往症的治疗费用。但前3个保单年度内既往症不赔,这点需要特别注意。
三、家庭多人投保享5%至10%折扣
如果你打算给全家人投保,尊享e生中高端PLUS2026版的家庭单折扣很实用。同一投保人名下尊享系列和众民保系列家庭成员累计2人省5%,3人及以上省10%。家庭单成员包括本人、配偶、子女、父母和配偶父母。
举个例子。一家三口投保,35岁本人计划一0免赔2634元,33岁配偶计划一0免赔约2400元,6岁子女计划一0免赔2027元。三人合计约7061元。享10%折扣后约6355元,省了约706元。折扣在投保时系统自动计算,不需要另行登记。
还可以加购家庭共享免赔额加油包,让家庭成员共享一般医疗免赔额,减轻自付压力。但家庭共享免赔额仅用于抵扣一般医疗免赔额,不影响其他责任。
四、有孩子的家庭加购99元起门急诊加油包
如果家里有小朋友,指定疾病及意外伤害门急诊加油包很实用。覆盖42种少儿指定疾病和意外伤害医疗责任,0免赔,100%赔付。0至7岁有社保最低99元一年,经济实用。
摔伤、宠物咬伤、肺炎、中耳炎、流感等儿童高频门诊都能用上。孩子的门诊看病频率比大人高得多,有了这个加油包,小朋友的小毛病也能走保险理赔,是养娃家庭的实用配置。2周岁以下投保有专项问询(出生体重、早产、发育迟缓等),需要如实告知。
五、需要超适应症用药和康复住院保障的人
如果你关心的不只是住院报销,还有前沿治疗方案和术后康复,PLUS版在这两方面有独特优势。
超适应症用药:临床指南推荐但药品说明书还没更新的用药,满足条件就能赔。三级医疗机构副高以上医师处方加循证依据加患者知情同意,责任内可正常赔付。这解决了"医生敢开药、保险不赔"的痛点。
康复住院:0免赔,不限疾病种类。肿瘤术后、脑卒中、关节置换之后的康复住院,等待期后初次确诊180天内责任内住院康复治疗都在覆盖范围内。指定康复机构100%赔付,公立医院80%赔付,33家机构支持直付。保障从"治病"延伸到"治好病"。
六、老年人(55至70岁新保)
55至70岁首次投保也可以投保这款产品。这个年龄段的人对大额住院保障和康复需求更高,PLUS版的覆盖面正好对应这些需求。康复住院不限疾病0免赔,先进疗法覆盖质子重离子和硼中子和光免疫,特药直付,全球紧急救援保障差旅安全。
保费方面,55岁有社保计划一0免赔约5455元,60岁约9057元。PLUS版高龄续保费率相比2025版有大幅下调,让之前觉得保费承担不起的年长客户有了更多选择空间。可以选1.5万或3万免赔控制保费,普通部就医不受影响。
七、尊享系列老客户可以转保
如果你是尊享e生百万医疗系列的老客户,可以申请转保至PLUS版。转保客户免除等待期,只有1条补充问询,无理赔享5%费率优享。转保年龄1周岁至70周岁。需要提供上一张保单的图片或PDF截图(被保险人信息页、保险计划页、核保结论页),众安识别后回传核保结论。
八、预算有限选1.5万免赔
如果预算有限但又想要中高端医疗险的保障,选1.5万免赔方案性价比最高。以35岁有社保计划一为例,0免赔2634元,1.5万免赔1414元,省了1220元。1.5万免赔只影响特需部和国际部住院,普通部就医0免赔100%赔付不受影响。
PLUS版还有免赔额递减机制,无理赔次年降3000元最低至0。也就是说,选1.5万免赔的人,如果一直没理赔,几年后免赔额可以降到0,相当于用更低的价格获得了0免赔的保障。
九、尊享e生中高端PLUS2026版不适合哪些人
说完了适合的人,也要说清楚不适合的人。有恶性肿瘤、冠心病、心梗、脑出血、脑梗死、肾功能不全、肝硬化等重疾的人,健康告知不予承保。70岁以上首次投保的人,只能重新投保不能新保。从事高危职业的人(职业类别超出1-4类范围)也无法投保。对续保稳定性有极高要求的人,1年期不保证续保可能不适合你,如果你很在意保证续保,可以考虑保证续保的百万医疗险。
十、尊享e生中高端PLUS2026版总结
尊享e生中高端PLUS2026版适合的人群可以归纳为几类:有海外就医需求的人选计划二,有结节或乙肝等健康小问题的人可以智核投保,家庭多人投保享5%至10%折扣,有孩子的家庭加购99元起门急诊加油包,需要超适应症用药和康复住院保障的人,55至70岁的老年人,尊享系列老客户可以转保,预算有限的人选1.5万免赔性价比最高。不太适合的人是重疾患者、70岁以上首次投保者和高危职业者。如果你在这几类适合人群中,可以结合自己的就医需求和预算,通过慧择保险网了解清楚后投保。
点击测算你的保费,看尊享e生中高端PLUS2026版适不适合你
本文涉及内容以保险合同、当前投保页面和电子保单为准。
投保时请如实填写健康告知,由保险公司审核是否承保及承保条件。
文中保费示例以有社保、年缴为测算条件,实际保费以页面显示为准。本文不构成承保、续保或理赔承诺。
引用来源:尊享e生中高端医疗保险PLUS2026版产品说明书、健康告知、销售价格表、产品培训材料。承保公司:众安在线财产保险股份有限公司(众安保险)。
星相守2号百万医疗险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1217 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|688 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

