尊享e生中高端PLUS2026版计划一和计划二怎么选?海外就医和私立医院的差别
众安尊享e生中高端PLUS2026版有两个计划可选,很多朋友在计划一和计划二之间纠结。这两个计划的核心区别其实就两点:医院范围和保额。计划一共享600万保额,覆盖二级及以上医保定点医院的普通部、特需部、国际部和VIP部。计划二共享800万保额,在计划一基础上增加了指定私立医院,癌症及特定疾病还可以赴香港、日本、美国、德国和新加坡的指定私立医院就医。下面把两个计划的差别逐项说清楚,帮你判断哪个更适合自己。
一、尊享e生中高端两个计划保额差别:共享600万 vs 共享800万
计划一的一般医疗、癌症及特定疾病医疗、外购药械、特药、先进疗法和康复住院等必选责任共享600万保额。计划二共享800万保额。两个计划的必选责任种类相同,差别只在总保额上。
对于绝大多数大额住院场景,600万保额已经够用。选择计划二更多是为了医院范围和海外就医,而不是为了多出来的200万保额。
二、医院范围差别:这是最核心的区别
计划一的医院范围:二级及以上医保定点医院的普通部、特需部、国际部和VIP部。不包含《扩展承保及除外医疗机构清单》中的除外医疗机构。大部分三级医院的特需部和国际部都在保障范围内。
计划二的医院范围:在计划一基础上增加指定私立医院。癌症及特定疾病还可以赴香港、日本、美国、德国和新加坡的指定私立医疗机构就医。如果需要覆盖中国大陆所有医院,可以加购昂贵医院加油包,只有计划二可以选这个加油包。
如果你就医主要在公立医院普通部或特需部,计划一的医院范围已经够用。如果你对私立医院有需求,或者希望癌症等重病时能到海外就医,选计划二更合适。
三、住院津贴差别
癌症及特定疾病住院津贴按天给付。计划一500元/天,一年最高9万元。计划二800元/天,一年最高14.4万元。差距不算小,但住院津贴是按实际住院天数给的,需要实际住院才能拿到。
四、异地转诊差别
异地转诊交通住宿费用,计划一一年最高3万元,计划二5万元。如果确诊重病后需要到外地就医,这笔费用可以覆盖交通和住宿开销。计划二的额度更高,配合海外就医功能也更实用。
五、保费差别
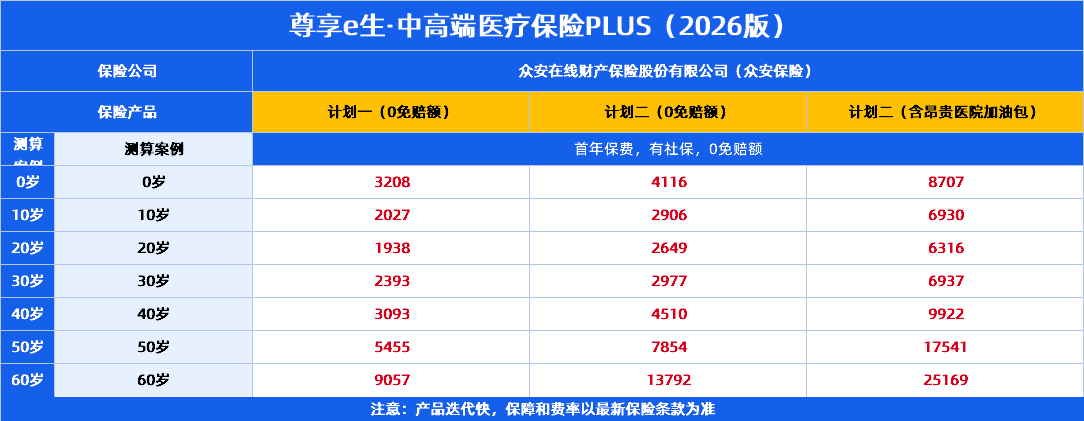
以35岁有社保、0免赔额、年缴为例做个对比。计划一2634元,计划二3290元,差价656元。如果选1.5万免赔额,计划一1414元,计划二1600元,差价缩小到186元。
年龄越大,两个计划的保费差距也越大。比如60岁有社保0免赔额,计划一9057元,计划二13792元,差价4735元。但PLUS版高龄续保费率相比2025版出现了大幅下调,让之前觉得保费承担不起的年长客户有了更多选择空间。
家庭投保有折扣。同一投保人名下尊享系列和众民保系列家庭成员累计2人省5%,3人及以上省10%。家庭单折扣可以和优选体折扣叠加。优选体指单人无理赔记录的用户,各责任价格为常规销售价格的95%。
六、两个计划共同保障的部分
除了上面的差别,两个计划的必选责任完全一样。住院费用不限医保目录,进口药自费药都可赔。超适应症用药写入合同可赔。外购药械和特药不限清单。先进疗法覆盖质子重离子、硼中子和光免疫疗法。康复住院0免赔,不限疾病种类。住院前后门急诊覆盖60天。PLUS专属的全球境外出行保障(含意外门急诊和紧急救援)都有。免赔额递减规则也相同,无理赔次年降3000元最低至0元。
七、各计划的限制需要注意
计划一有几个限额需要注意。床位费每天最高3000元,如果住特需部或国际部的高档病房,这个额度可能不够。重建手术费每次最高10万,耐用医疗设备累计最高10万。这些限额在计划二中不存在。
计划二也有自己的限制。四家和睦家医疗集团下医疗机构的赔付比例是70%,不是全额报销。如果常去和睦家就医,需要自己承担30%的费用。
两个计划都有的限制:不保证续保,1年期产品到期后需重新申请投保。既往症首3个保单年度不赔,满3次后第4年起才承担。CAR-T类药品一年限1次。医疗费用适用补偿原则,已从其他途径获得补偿的部分不重复赔。
八、尊享e生中高端PLUS2026版怎么选:看你的就医需求
选计划一的情况:就医主要在公立医院普通部和特需部。对私立医院没有特别需求。预算有限但想要0免赔额特需部保障。刚刚接触中高端医疗险的家庭。计划一的费率变化最小,高龄续保费率也有下调,性价比更高。
选计划二的情况:有私立医院就医需求。希望癌症等重病时能赴香港、日本、美国、德国或新加坡就医。对住院津贴和异地转诊额度有更高要求。希望覆盖中国大陆所有医院(加购昂贵医院加油包)。追求更高品质医疗资源的人群。
如果预算有限但又想要计划二的海外就医功能,可以考虑选1.5万免赔额方案。PLUS版的免赔额只针对特需国际部,普通部就医不扣免赔额。无理赔次年免赔额还能降3000元,最低降到0元。这样既有了海外就医保障,又控制了保费支出。
九、尊享e生中高端PLUS2026版总结
尊享e生中高端PLUS2026版计划一和计划二的选择,核心看就医需求。计划一适合就医集中在公立医院的人群,性价比高,高龄续保费率有优势。计划二适合有私立医院和海外就医需求的人群,医院范围更广,住院津贴和异地转诊额度更高。两个计划的必选责任完全相同,差别只在医院范围、保额和津贴上。结合自己的就医偏好和预算做选择,不用纠结哪个更好,适合自己的才是对的。
本文涉及内容以保险合同、当前投保页面和电子保单为准。
投保时请如实填写健康告知,由保险公司审核是否承保及承保条件。
文中保费示例以35岁有社保、0免赔额或1.5万免赔额、年缴为测算条件,实际保费以页面显示为准。本文不构成承保、续保或理赔承诺。
引用来源:尊享e生中高端医疗保险PLUS2026版保障利益表、投保须知、销售价格表、特别约定。承保公司:众安在线财产保险股份有限公司(众安保险)。
达尔文12号重疾险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1217 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|688 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

