50-60岁买养老年金,值得选的只有这4款!(1款即将下架)
去年延迟退休正式落地后,跑来找我们咨询养老金的朋友,五六十岁的人明显多了。
社保养老不是那么稳了,所以都想多找个靠谱的渠道打理养老金。
在咨询时,大家最担心的就是:
“这个岁数还能买养老金吗?”、“走得早会不会亏?”、“领钱后本金还在不在?”...
希望自己这笔养老钱,能踏踏实实的。
为此我们把市面上适配50-60岁年龄段的养老年金梳理了一遍,最终挑出了4款真正经得住考验的产品,分别对应不同的养老需求。
其中有一款收益特别能打,但9月底就要下架,能赶上窗口期的朋友建议重点关注。
废话不多说,直接进入正题。赶时间的朋友也可以直接点击这里找顾问老师咨询

第一款:存ben取息型
很多人挑选养老金的初衷特别简单:
希望像存银行定存一样,投进去的钱安安稳稳放着,每年拿点利息当零花钱。本钱在,随时能拿出来心里才踏实。
它的逻辑跟存款很像:一次性把钱放进去,到约定时间就可以领钱,投入金额始终在账户里。
我们以52岁女性、一次性交50万为例(保费大家按自己的预算来就好,这里只是举例),给大家算一笔账:

1、第五年开始领养老金,领一辈子
保单生效满5年,就能领到第一笔养老金——32700元,算下来首年领取是投入金额的6.5%。
从第6年开始往后,每年固定领10000元。
只要你不退保,这笔钱就能领一辈子,活多久就领多久。
2、回血后本钱终身不变,进退自由
金享福最让人安心的是,从保单第5年开始,现金价值就永远高于你投入的50万,相当于永远有一个兜底。
打个比方,
你正常领取10年养老金,前前后后一共拿走12.3万。
这时候家里有突发情况要用钱,选择退保,依然能一次性拿回50.01万,投入金额一分没少,还多了点零头。
更重要的是,每年领取金额、现金价值、身故赔付,所有数字全部白纸黑字写进保险合同,没有任何套路,非常安心。
要是你想按自己的预算和年龄,测算每年具体能领多少钱,可以点击这里免费计算>>

第二款:固定领取型
这两年分红型养老金很火,可对于五六十岁的朋友来说,预期收益再高,也不如实打实打到账户里的钱让人安心。
毕竟退休了,就想即时享受养老生活。
它有两个核心优势,非常适合五六十岁朋友的需求:
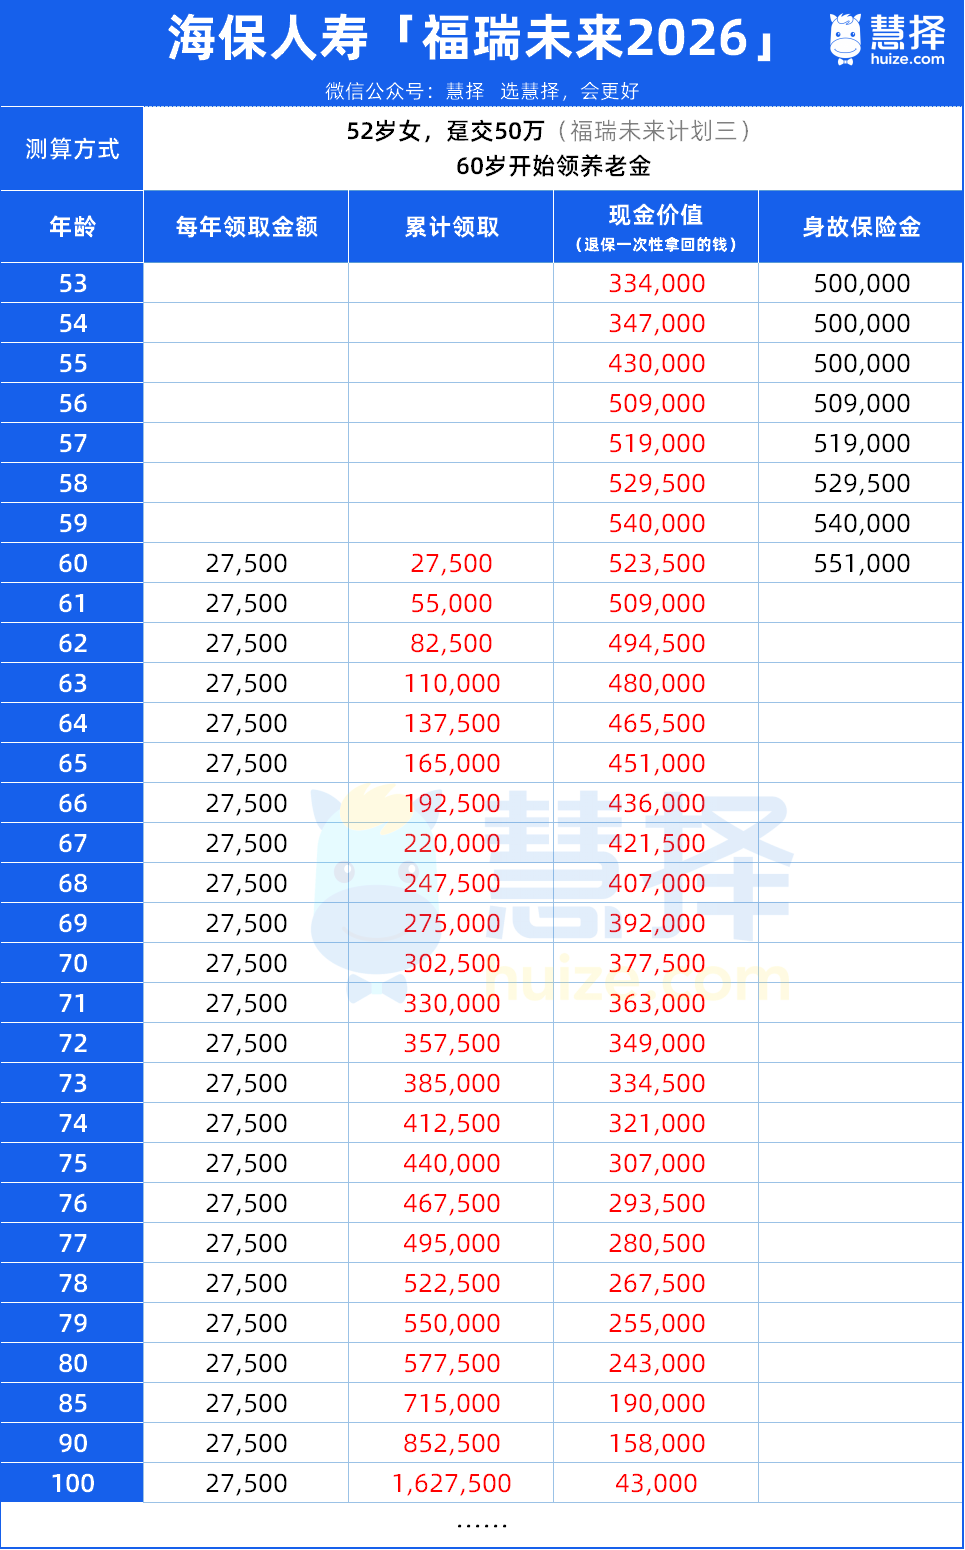
1、每年养老金固定,没有波动
每年能领多少钱,在你投保的时候就全部约定好了。
同样是52岁女性,一次性投入50万,60岁开始每年固定到账1.83万。
折算下来每月大概1500多,一个人的米面粮油、水电费这些基础生活开销,基本都能覆盖住。
2、终身有现金价值
可能有人觉得:每年一万多,领到七八十岁才回血,不值得吧?
这个想法不对。
因为福瑞未来2026终身都有不低的现金价值,你领养老金的时候,账户里还躺着几十万现金价值。
比如领到80岁,累计领了57.8万,账户还剩24.3万随时能取;90岁累计领了85.3万,账户里还有15.8万。
既能保证自己这辈子有钱花,百年之后又能给子女留一笔积蓄,晚年过得体面又从容。
对于不爱操心、就想图个安稳的朋友来说,这种雷打不动的现金流,最是省心。
想要根据自己的年龄、预算定制专属养老方案,可以点击这里找专业规划师一对一服务。

第三款:高领取型
现在市面上的高领取养老年金,基本都是分红型产品。
和纯固收型相比,它的保证领取部分相差不大,但多了一笔浮动分红收益 —— 只要保险公司经营稳健,你的养老金就会越领越多。
它是现在少数还在用旧生命周期表定价的产品,所以收益在同类产品里特别突出。
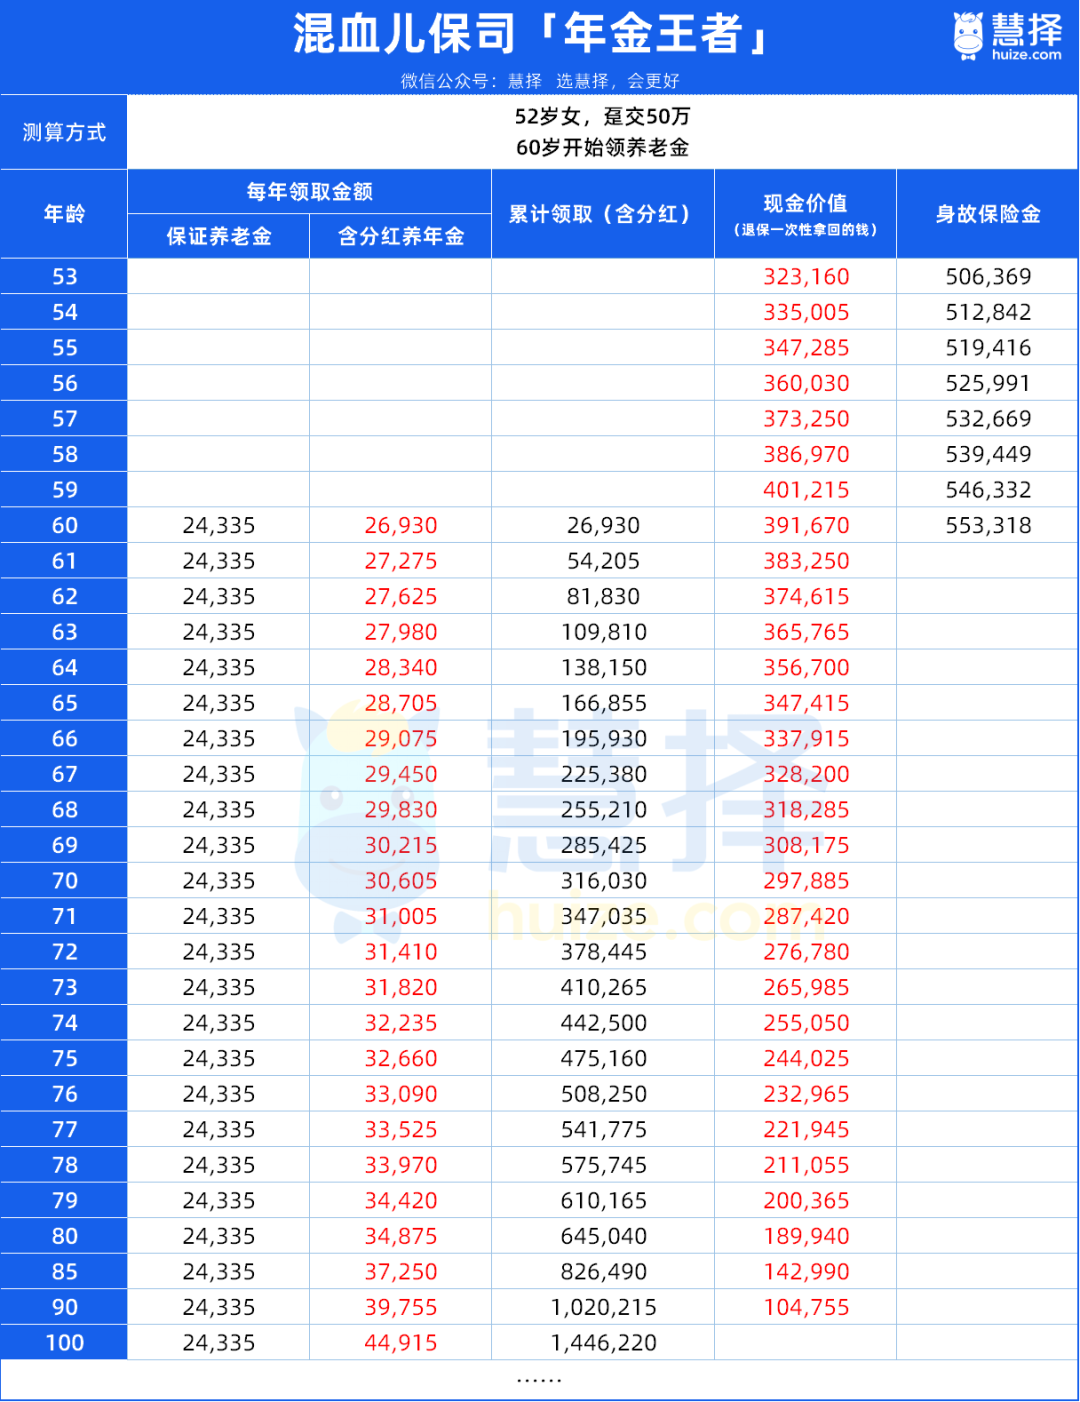
还是以52岁女性、一次性缴费50万为例,给大家看看它的领取水平:
1、养老金越领越多
从60岁开始,每年保底能领2.4万养老金,这部分是写进合同、100%确定能拿到的。
如果加上浮动分红,每年的养老金还会逐年上涨:
65岁时,每年预期能领2.9万,每月到手有2240 多元
70岁时,预期年领能涨到3.1万
80岁时,有机会年领3.5万
……
越往后领取金额越高,要是身体硬朗活到90岁,累计预期能领到102万养老金,差不多是初始投入的两倍。
2、返还本钱,白领一辈子养老金
如果长寿到106岁,还能一次性拿到96.9万的满期金。
相当于你交的保费一分不少全部返还给你,还额外多给46.9万。前面几十年领的160多万养老金,几乎等于白拿。
一大笔现金握在手里,不管是用来提升养老品质、补充医疗开支,还是将来留给孩子做资产传承,都非常充裕。
不过也要提醒大家,「年金王者」主打 “活着的时候把钱领够”,领取金额做到了同类顶尖,所以开始领取后就不再有身故保障。
很适合单身人士、丁克家庭,或者已经做好资产传承安排,只想专心提升自己退休生活质量的朋友。
对这款养老年金感兴趣,想在下架前了解上车的朋友,可以点击这里免费预约咨询。

第四款:快速领取型
市面上的养老金,再快也要等5年才能开始领取。
而光辉岁月3.0最大的特点就是快,交完保费最快第二年就能申请领钱。
60岁交61岁领,70岁交71岁照样领,不用漫长等待,也完全不受延迟退休政策的影响。
以59岁女性、一次性投入50万测算:
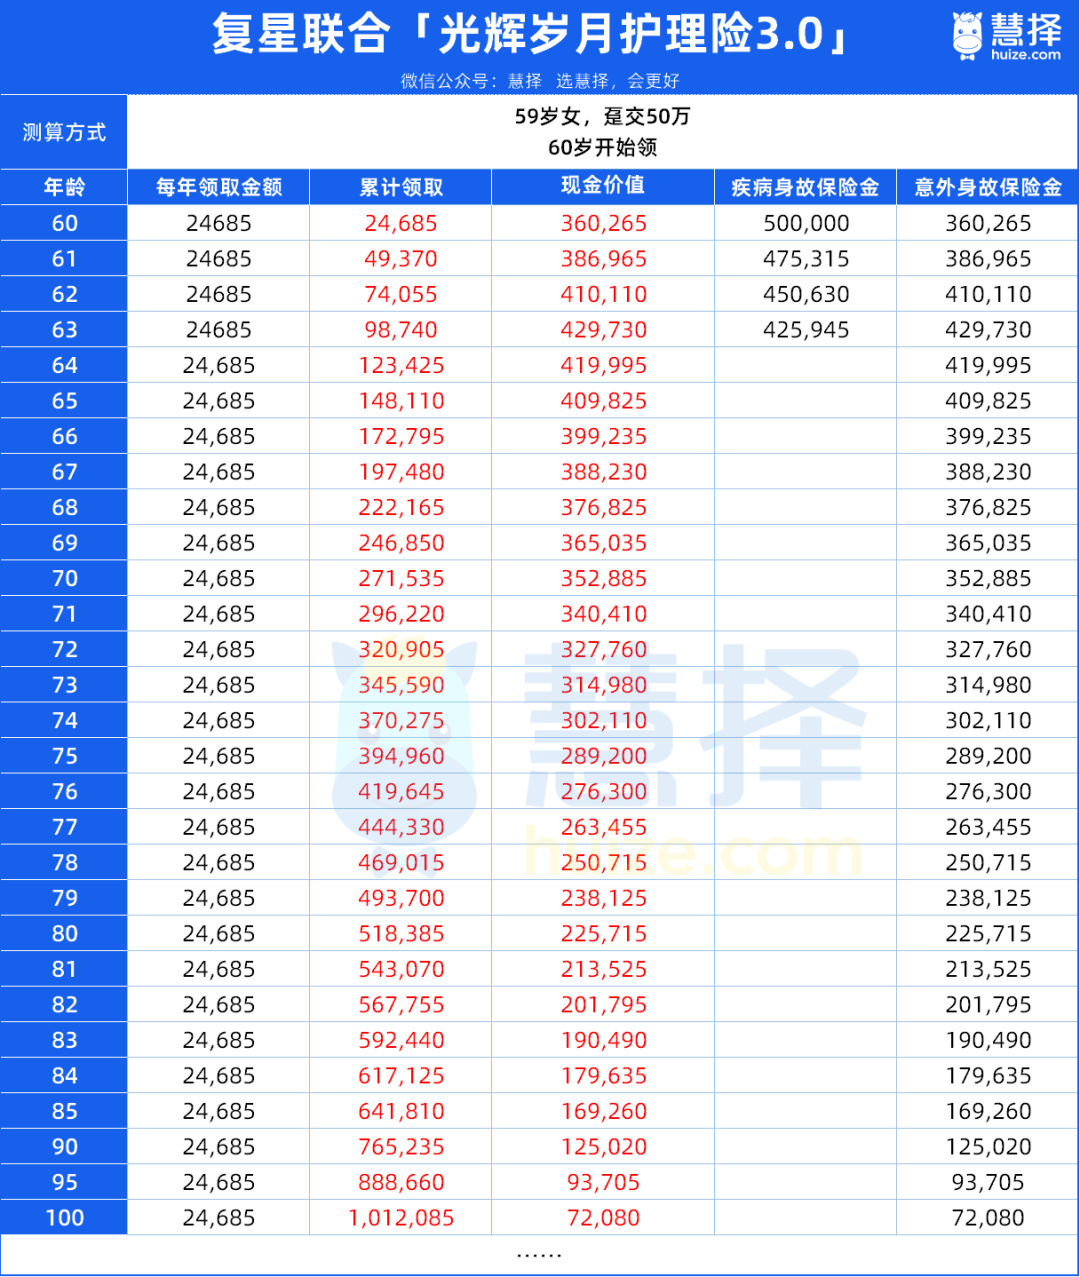
1、今年交,明年领养老金
60岁交完保费,第二年生日一过就能领钱。
从61岁开始,每年领24685元,折算下来每月2000多块,如果在三四线城市基本能过得比较宽裕了。
领到80岁,累计领到手51.8万,早就回了本,这时账户里还有22.6万现金价值(急用钱可以退保取出)。
要是身子硬朗活到百岁,总收益能翻两倍还多,年纪越大领得越多,完全不用担心 “人活着钱没了”。
2、自带护理服务,子女能减负
光辉岁月3.0本质是护理险,所以自带专业护理服务。
万一以后失能、行动不便,保险公司可以安排护工上门服务。日常的洗澡翻身、做饭打扫、康复护理都有人照料。
现在请护工的成本大家都清楚,一小时大几十上百,长期下来是笔不小的开支。有了这项服务,能帮子女卸掉大半负担。
写在最后
其实到了五六十岁,我们选养老金,不是为了追逐多高的收益,而是求一份安心。
每个月有按时到账的养老金,不用看任何人脸色;急用时随时能取出,不用张口为难谁;是百年之后还能留给晚辈的心意,不留遗憾。
今天我筛出的这4款产品,没有花里胡哨的套路,根据自己的需求来选基本不会出错。
如果看完,还是拿不准哪款更适配自己的情况,或者想按自己的年龄、预算测算具体领取额,都可以点击这里找专业规划师免费定制专属方案。
星相守2号百万医疗险



中英福满佳C款卓越版,爆款分红IP回归!
慧择小马老师|880 浏览
达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1193 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

