医保不报的"救命药",谁来买单?
前阵子研究院外购药的问题,特意去搜了不少过来人的经历。
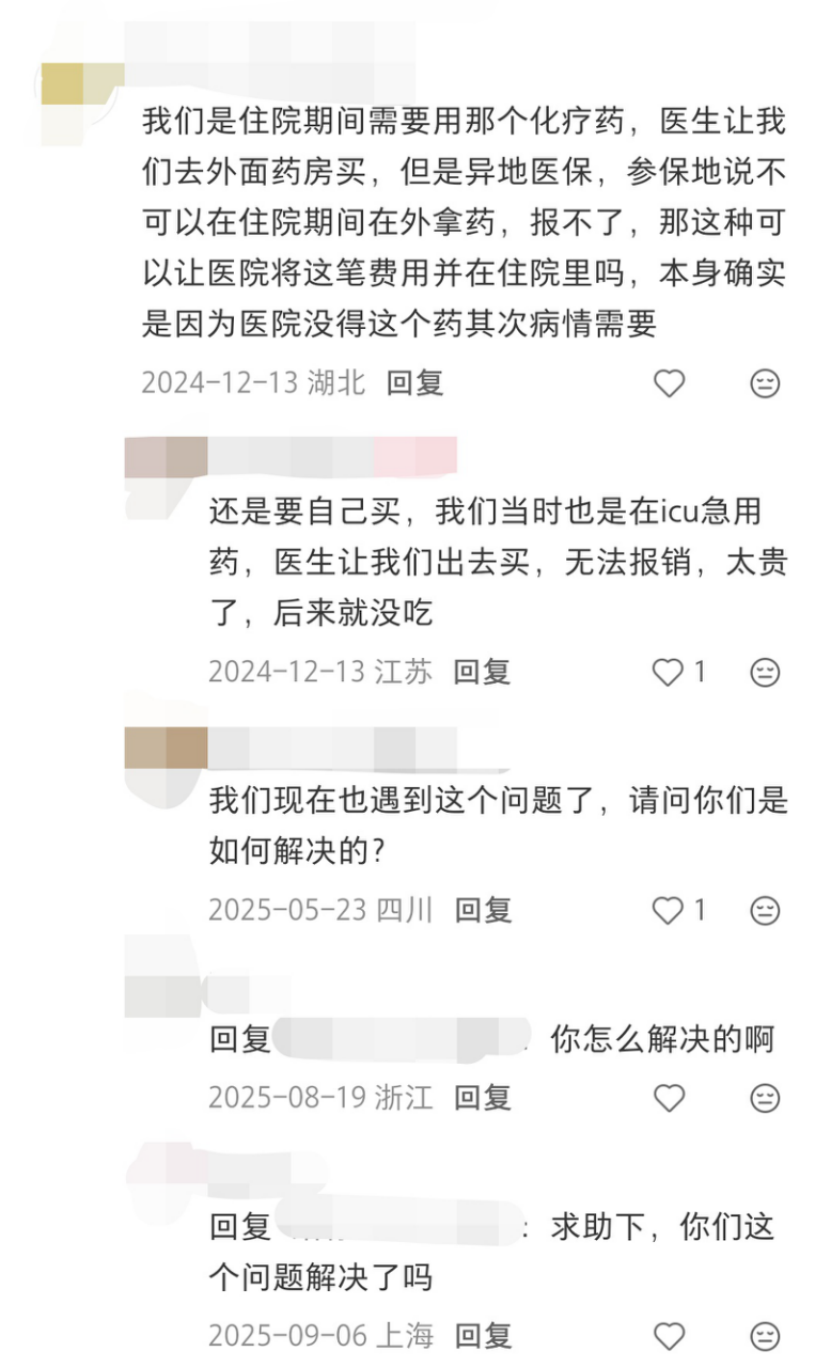
其中有条2024年的贴,我印象深刻。
发帖人讲,家人在住院期间,之前吃的药医院没有,得去外面的双通道药店买。
结果到了药店才发现,医保卡根本刷不了,只能自己自费。
最后因为太贵了,只能先把药暂停了。

再往下翻,隔一阵就有人追着问:
怎么解决的?求助,你们解决了吗?
同一种困惑,被不同的人、在不同时间反复问出来。
说明这真的不是特例,而是很多病人会碰上的现实难题。
而这些追问背后,大家真正想不通的,其实是一样的问题:
这些药不是进了医保目录吗,怎么还得自己去医院外面买、要自己掏钱?
天价的救命药难以承担,到底应该怎么解决呢?
今天就来聊聊这件事。
我们先得说说,为什么医保目录里的药,在医院居然买不到。
2025年版的国家医保药品目录,收录了3253种西药和中成药,最近还新加了114种。
政策确实在努力把好药装进来,这点得肯定。
但进了目录和你在医院能买到,完全是两回事。
特别是高价药,在“药品零加成”政策下,进价多少就得卖多少。
医院不能从中赚一分钱,却要承担储存、管理、损耗等成本,在药占比考核压上更是一个沉重的大包袱。
两相权衡,医院在引进这类药品时,自然会更加审慎。
而且,一家大型三甲医院的药品配备数量,通常被限制在1500种左右。
货架就那么大,进一种新药往往就得淘汰一种旧药。
而医院的药事管理委员会一年也就开一两次会,新药排着长队等进院,等上几个月是常事。
所以,很多贵价的好药就算纳入了医保,医院也不一定有备货。
当然,国家也注意到了这个难题,推出了“双通道”机制。
患者可以拿着处方去院外定点药店买药,享受和医院开药一样的报销待遇。
但这事落到现实中,差异可就大了去了。
首先得找对地方。
不是随便门口挂个医保定点的药店你就能报销,它必须得是专门的“双通道”定点药店才行。
有的城市这种药店非常少,患者得满城找。
其次,就算找对了店,药品也不是想开就开。
你用的那个药,还得在本省规定的双通道药品管理目录里。
很多药虽然进了国家医保,但没被纳入患者所在省份的这个双通道单子,那你依然得完全自费。
还有一点就是处方要合规。
现在都要求医生从系统里开出电子处方,上传到医保处方中心,药店下载核验后才能结算。
要是流程上哪个环节没流转到位,报销还是卡住。
说到底,医保可以兜底,但现实情况更复杂,它也并不是万能的。
当超出医保的边界,那些同样能救命的、昂贵的院外药,总要有人来买单。
这个买单的人,很多时候就是我们自己。
除非,你提前找到了另一重保障来帮你兜底。
有的朋友可能就会想到,
我有百万医疗,不是说生了大病能报销几百万的医疗费用吗?
它能帮忙扛得住昂贵的院外药吗?
我猜很多人心里的答案是能,不然我买保险干什么呢?
这个答案,对,但也不全对。
关键得看你手里的保单,到底是怎么写的。
我们之前协助过一位不幸患上肺腺癌的小姐姐。
在她四年漫长的抗癌治疗里,每月都要去医院复诊、开药、做辅助治疗。
她也用上了昂贵的院外靶向药,好在她还有百万医疗和重疾险来兜着。
其中百万医疗前前后后理赔了十余次,加起来也超过了20万。
尽管最后她还是因为病情过重离开了。
但至少在那四年里,保险让她在治病这件事上,没有因为钱而退让过一次。
这就是一份对的保险,在关键时刻能给出的帮助。
但我也得泼半盆冷水,不是所有百万医疗险都能做到这个份上。
比如西安就有过这样一个案例。
2025年4月,张先生确诊急性白血病,医生开具了院外购药处方,家属自费19万多元买了药。
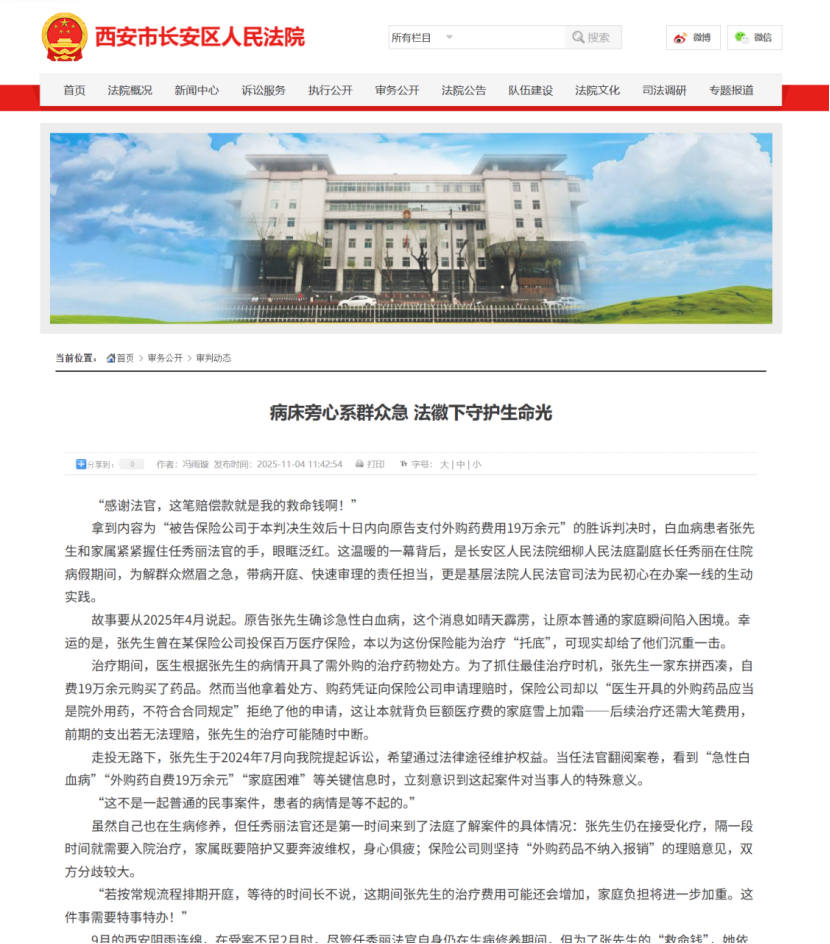
结果找保险公司理赔,对方以"外购药品不符合合同规定"为由拒绝了。
家属没办法,只能告上法庭。
法官最终依据保险法作出有利于被保险人的判决,才把钱要了回来,可中间耽误的治疗时间再也回不来了。
所以,你手里的保单到底能不能赔院外药,得翻开条款仔细看。
市面上的产品大致分三种,大家如果已经买了,或者正打算买的,可以把条款翻出来对照一下。
当然,你自己要是看不懂,也可以找我们的规划老师帮你看看。
第一种,完全不保。
这类基本是2018年前后购买的老款百万医疗险。
因为那时候保险公司在设计条款的时候,在医院买不到药这种事还不普遍,所以并没有考虑到这方面的保障。
但现在情况变了,我们有可能会需要拿着医院处方去药店买药。
但花的这笔钱不会出现在医院开给你的发票上。
发票上没有的,自然一分钱也赔不到。
大家可以翻到条款里讲保险责任那章,找找有没有"院外药品"或"外购药械"这些字眼。
找不到,那大概率就是这种,一定要及时升级更换了。
第二种,可保特定清单的院外特药。
这种是前几年很主流的做法,主险之上额外附加一个院外恶性肿瘤特定药品费用责任。
这是非常大的进步,因为癌症是重疾里发病率最高的。
把这块最大的风险先覆盖上,能帮不少人解决了抗癌药的大头开支。
这类清单通常覆盖一百到两百多种癌症特效药,几款CAR-T也包含在内,每年会更新。
你看自己保单的时候,找找可选责任里有没有恶性肿瘤特定药品费用这一项。
再看它是不是单独列了药品清单,清单有没有覆盖关键药品。
当然,这些都比较复杂,建议找专业人士帮你看看。
第三种,不限清单开放普通院外药。
这是近一两年内卷出来的新趋势,额外开放没有限制的普通院外药。
也就是说,不限疾病、不限药品清单,只要医生开了处方,属于治疗必需,院外买的也能赔。
平安、太保、人保这些大公司都在推这类产品。
至于特效药,绝大部分产品仍然还是有清单的。
但很多也不只限于癌症特药,还扩展了罕见病、海外特药等,也是很大的进步。
那么,如果你想把院外药这块的保障做好,我也有三个方面想提醒你注意,都是从真实理赔案例里总结出来的。
第一个,看清楚院外药的范围到底怎么写的。
有些产品可能会写上一句:

简单来讲,如果医院内有同类或相似作用的药品能正常供应,你在院外买的就不赔。
我举个例子。
医院药房有某款仿制药,但医生觉得效果不如原研药,建议你去院外买原研版本。
结果理赔的时候,保险公司理由就来了:
"医院里不是有同类药吗?你非要去外面买,这钱我们不赔。"
所以,大家别光盯着有没有院外药。
同时也多往下翻两行,看有没有同类药品这个除外约定。
像之前蓝医保好医好药版就是这样的,还好升级的pro版删除了这条规定。
第二个,用药之前也要额外注意,一定确认药品在不在范围内。
一个是在不在适应症范围。
现实中医生为了治病,可能会让患者尝试一些效果更好、但超出药品说明书适应症范围的药。
比如某款靶向药的适应症是乳腺癌,但医生觉得对肺癌也有用,就开给了肺癌患者。
这种操作在临床上是有的,但百万医疗险明确规定,肿瘤外购药需要符合药监局批准的适应症。
不符合的话,很大概率会被拒赔。
这种其实也好解决,用药之前主动和医生说,我有商业医疗险,用药需要符合适应症才能报销。
医生一听就懂了,开处方的时候心里有数。
还有就是一定要去指定机构买药。
院外并不是随便哪家药店都行。
一般来说,需要先去符合条件的医院,拿到处方单,然后去和保险公司合作的指定药店买药,这套流程不能乱。
大家买药钱要先查清楚,买药的药店在不在报销范围里,免得花了钱却报不了。
最后第三个,续保的稳定性。
有的是单独算1年期的附加险。
今年有,明年续保时保险公司可以调整费率、修改条款。
好处是更新快;但不足是出险了明年可能就不让你买了。
也有的直接把责任写进合同,可以跟着主险保证续保20年。
这20年里不管你理赔过没有,身体怎么样了,产品停没停售,保障都不中断。
院外药并不是锦上添花的东西,而是雪中送炭救命的。
对癌症患者、罕见病患者,治疗一旦开始往往要持续好几年。
大家需要的是一项从头到尾都托得住的保障,而不是今年能赔、明年说不好。
我们之前也协助理赔过一个白血病宝宝,当时赔了15万。
她的那份百万医疗就是保证20年续保的,哪怕出过险,后续依旧能正常投保,有所保障。
后期不管是住院复查治疗,还是靶向药费用,也依然基本能报销。
所以,我还是建议大家优先选择跟着主险保证续保的。
说了这么多判断标准,最后简单和大家分享几款值得关注的百万医疗吧,可以参考一下。
主要有三款。
其中,星相守2号是性价比很突出的一个选择。
它的普通院外药械责任不限清单,且保证续保20年,这点在同类产品里很能打。
可以自己选0免赔还是1万免赔,重疾特需医疗也能附加。
住院前后45天的门急诊费用都能报销,覆盖时间比很多产品多出半个月。
蓝医保好医好药Pro版的特点是0免赔额,理赔门槛非常低。
1万以内的费用可以自选30%、50%还是80%的报销比例,1万以上100%报销。
就医范围也宽,除了公立医院普通部,还包含180多家指定私立医院。
特别是它的特药清单,扩展到了276种,覆盖了海南博鳌、粤港澳大湾区医疗特区的临床急需进口原研药。
有些国内还没正式上市的抗癌新药在指定区域也能用上。
它的院外药械责任也是写入主险的,可以一起保证续保20年。
还有就是适合50岁以上朋友考虑的金医保3号。
因为超过50岁了,很多产品会硬性要求体检。
一旦查出问题就直接拒保了,还可能影响你去买别的保障。
金医保3号就很友好,它就不用强制体检。
报销比例也不错,不管有没有用医保,都按100%报销。
癌症特药覆盖205种(含3款CAR-T),普通外购药械方面也不限清单。
唯一一点就是,它的普通院外药械责任是可选责任,需要额外附加。
而且是单独计为一年期,不保证续保。
不过整体来说,它仍然是综合性价比很高的选择。
另外单独再提一嘴众民保的中高端2026。
这款虽然是一年期产品,但它可以做到连院外靶向药都不限清单,非常难得。

医保很好,我一直建议人人参保,这是咱们最基础的底。
但再好的底,也有它兜不住的地方;
而医改越往前推,院外买药这事只会越来越常见。
你的百万医疗险跟不跟得上这个变化,就变得特别关键。
如果你已经有百万医疗险了,花上几分钟翻翻条款,对照我说的情况自查一下。
要是发现自己的保障有漏洞,或者根本没买,也不用懊恼。
产品一直是在优化进步的,现在市面上好产品的选择余地比以往任何时候都大。
实在不清楚自己适合哪一款,也欢迎直接点击>>>找我们经验丰富的规划老师,一对一帮你详细看看。
星相守2号百万医疗险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1258 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|740 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

