
最近有几个问题在评论区反复出现:
“投保前生的病,保险会赔吗?”
“什么是既往症?”
“核保通过了,算不算既往症呢?”
既然大家都挺关注,那今天大择就来和大家好好讲讲~

1
什么是既往症?
简单的理解就是:投保前就已经有的病。
大部分公司对于既往症的定义会有以下几种:
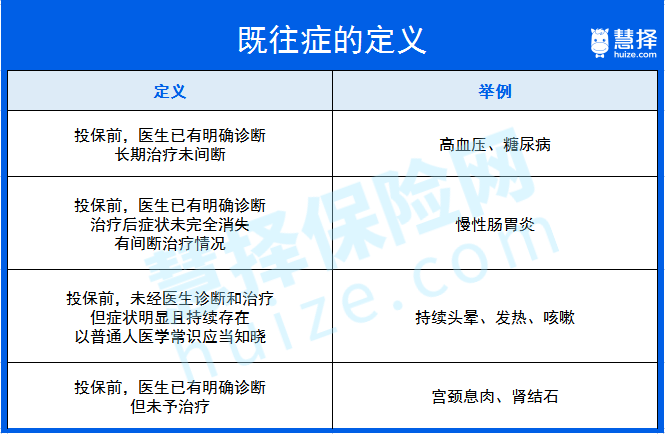
几乎所有医疗险的免责条款中,都会规定:既往症不赔。
即便健康告知没有问及,也赔不了。
这也就是大择经常提的,越健康买保险越有利的原因之一。
给大家举个栗子:
慧慧子在投保前就有腰间盘突出,想买平安e生保长期医疗。
因为“健康告知”里没有问到腰间盘突出,所以顺利买到。
但后续如果因为腰间盘突出而住院治疗,产生的医疗费用是不报销的。
有一种情况例外,
如实告知既往症后,保险公司的核保结果是标准体承保或加费承保,就不影响理赔。(详见第二部分:有既往症,保险公司还能赔吗?)
2
有既往症,保险公司还能赔吗?
注意啦,有两种情况:
(1)如果在投保的时候隐瞒了既往症,保险公司有权解除合同!
(2)如果在投保时,能通过这两个门槛,可保、可赔(医疗险除外):
第1道槛:健康告知
需要通过健康告知(就是没有健康告知里问到的情况),可以直接购买产品。
以重疾险为例,投保的时候,保险公司会有一个健康告知(健康问卷)。
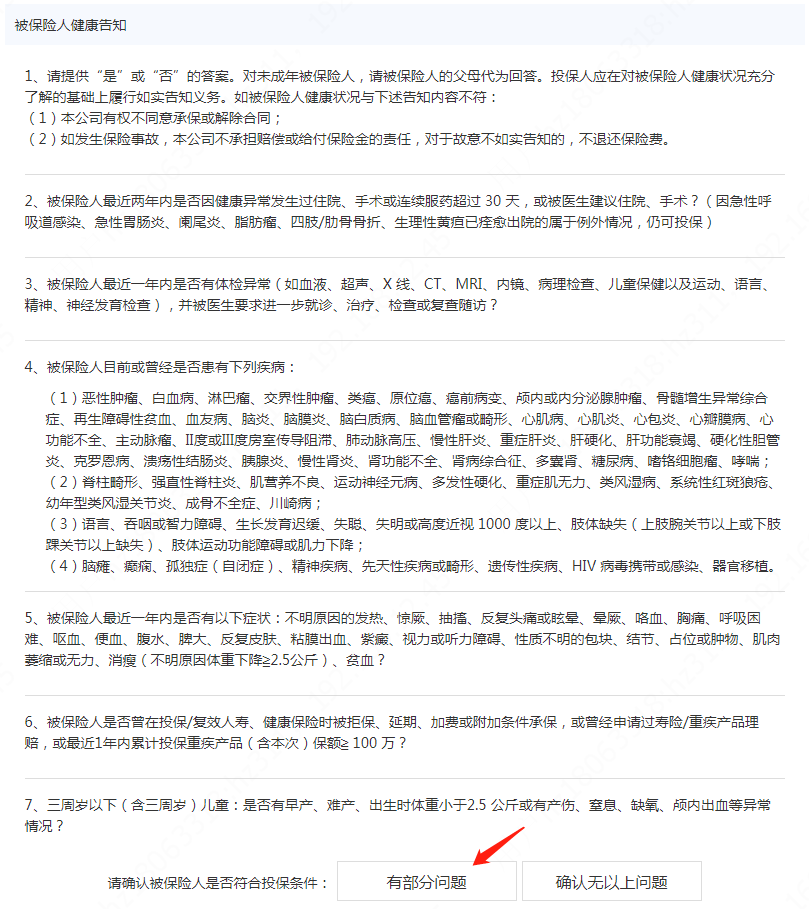
要求很简单,只要不是以上所罗列的疾病情况,就能直接买。理赔的时候,正常赔。
第2道槛:核保
如果有健康告知里问到的情况,就需要核保。
比较方便的是智能核保,当天就能知道核保结果。即使不通过,也不会在保司留下记录。
除此之外,邮件核保和人工核保也可以试试。
核保结果,通常就是这5种:
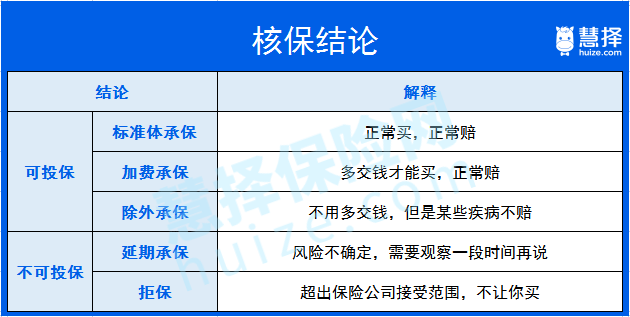
如果是标准体承保、加费承保,都可以正常赔。
如果是除外承保,则规定某些疾病不赔。
至于延期和拒保,因为连买都买不上,也就无所谓赔不赔了~
重疾险、寿险,基本过了这2道槛就可以买了。
而医疗险,几乎所有医疗险的免责条款中,都会规定:既往症不赔。
即便健康告知没有问及,也赔不了。
3
保险还有什么情况不赔?
除了既往症之外,其他不赔的情况会放在免责条款里。
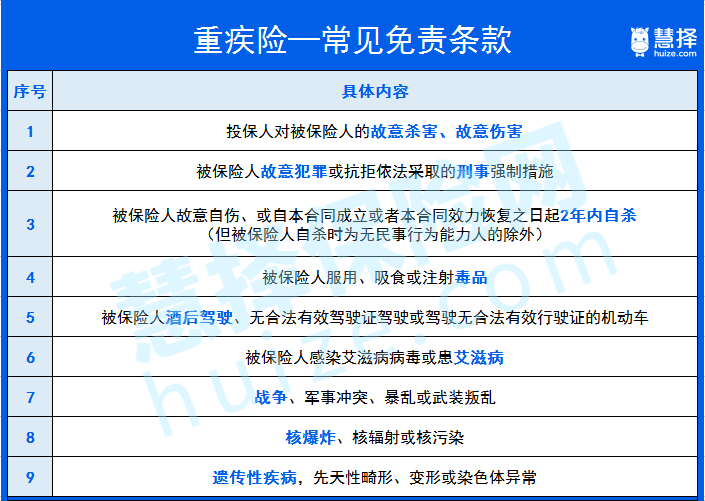
以重疾险和医疗险为例,大择给大家列一下常见的免责条款:
01 重疾险常见免责条款
02 医疗险常见免责条款
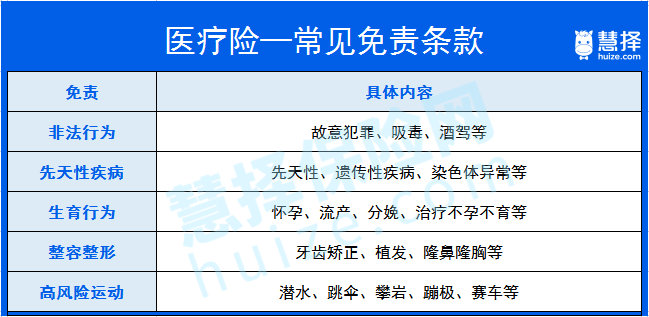
相对于重疾险而言,医疗险的免责会更多,这也是因为医疗险是报销型的,住院达到免赔额要求就可以报销,更严格一些也是情理之中。
总结
既往症、核保、各产品的免责条款直接关系到理赔,务必弄清楚再投保。
相关推荐

这款专注心脑血管保障的重疾险升级了 芯爱2号强势来袭!全新的心脑血管疾病保障,轻中重赔付可高达8次,累计赔付比例高达445%,核保条件人性化,对亚健康人群友好!

有武汉的朋友吗?你们的 “惠医保”来了!今年新年伊始,在去年全国“惠民保”的热潮下,武汉也迎来了首款专属补充医疗险,叫“武汉惠医保”!一年168元,最高可保320万!它不限年龄、职业和身体健康,只要是武汉市的医保参保人就可以购买。
定了!医保大变动,异地就医省下一大笔钱!干了件大事。

重疾险买哪家公司性价比高?排名靠前的重疾险都有哪些?国内目前有近百家人身险公司,上百款重疾险大测评!

福惠保如何申请理赔?这几个月来,有不少人咨询星球君,万一生病后要如何申请理赔?如何报案?需要注意什么?准备什么资料?理赔时效要多久等等。今天星球君就以问答的方式跟大家说说,如果觉得实用的朋友,可以转发给身边的亲朋好友~