有房贷买定海柱尊享版定期寿险合适吗?保额和保障期怎么选
买房子的时候银行会让你买房贷险,但那保的是银行不是你。真正能保护家人的是你自己买的定期寿险。万一家庭支柱走了,定寿的赔款可以一次性还清剩余房贷,家人不用被迫卖房。定海柱尊享版定期寿险保障期可以匹配贷款期限,保额最高能到350万,听起来挺适合有房贷的人。但具体怎么选保额和保障期?今天就从房贷场景出发算清楚。
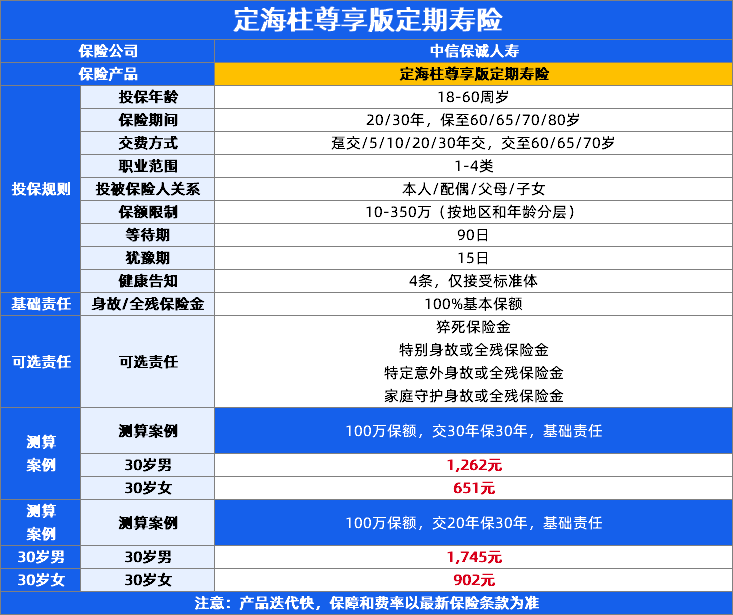
有房贷买定海柱尊享版定期寿险非常合适。保障期有6种选择(20年、30年、保至60/65/70/80岁),可以和贷款期限匹配。保额最高350万(一类地区18到45岁),可以覆盖剩余贷款余额加几年家庭生活费。30岁100万保30年20年交,仅必选责任男性约1745元/年、女性约902元/年,保费远低于房贷利息支出,杠杆很高。建议保障期选和贷款期限接近的,保额选剩余贷款余额加3到5年家庭生活费,交费期选和还款期差不多的。可选责任推荐加特别身故或全残保险金(可选),45岁前额外赔50%正好覆盖房贷压力最大的阶段。前提是身体健康、1到4类职业。
一、定海柱尊享版参数速览
保障期6种选择:20年、30年、保至60/65/70/80周岁。房贷期限一般20年或30年,定海柱尊享版的保障期完全可以匹配。
交费期8种选择:趸交、5/10/20/30年交、交至60/65/70周岁。交费期可以和还款期匹配,比如贷款30年按揭还款,定寿也选30年交,保费分摊到30年里每年压力小。
保额10万到350万:最低10万起,1万元整数倍递增。最高保额按地区和年龄分层:一类地区18到45岁最高350万,46到50岁最高240万,51到60岁最高100万。
二、定海柱尊享版保额怎么选
建议按这个公式算:剩余贷款余额 加 3到5年家庭生活费 等于 你需要的保额。比如30岁贷款200万,剩余约190万,家庭每月生活费约8000元,3到5年生活费30到50万,保额需求就是220到240万。一类地区18到45岁最高350万,在范围内没问题。如果累计保额超过400万需要告知。保额至少要覆盖剩余贷款余额,不够总比没有保障好。
三、定海柱尊享版保障期怎么选
保障期选择的原则是:和贷款期限匹配,或者稍微长一点。贷款20年的选20年或保至65岁;贷款30年的选30年或保至60岁。保障期至少要覆盖到贷款还清的时候,如果保障期比贷款期短,贷款还没还完保障就没了。保障期可以比贷款期长一点当额外保障,但不需要长太多。
四、定海柱尊享版可选责任建议
特别身故或全残保险金,强烈推荐加。45岁前额外赔50%基本保额,房贷压力最大的阶段就是三四十岁,多50%的赔款等于多一笔钱帮家人还贷。45岁以后就买不了了,趁早加。
家庭守护身故或全残保险金(可选),已婚有房贷的建议加。额外赔100%基本保额等于保额翻倍,还完房贷后余粮更多。注意这项责任额外加了免责条款。
猝死保险金(可选)和特定意外身故或全残保险金(可选),看个人情况。经常加班熬夜的加猝死责任,经常出差开车的加特定意外责任。另外定海柱尊享版还有增额权和转换权写入条款,55周岁前结婚生子买房等重大事件后12个月内可加保,第5个保单周年日后60周岁前可免健告转终身寿险。
五、定海柱尊享版不适合什么人
以下几类人可能不太适合:身体有健康异常的(核保严格,有结节、慢性病、住院史的可能过不了);5类及以上高危职业的(直接拒保);60岁以上的(超龄);保额需求超过产品上限的(如果贷款500万但最高只能买240万,建议搭配其他定寿产品补足缺口)。
不要为了通过核保而隐瞒健康状况或者职业信息。如实告知是法定义务,隐瞒投保理赔时被查出来直接拒赔还不退保费。
有房贷的人买定海柱尊享版定期寿险非常合适,保障期可以匹配贷款期限,保额可以覆盖剩余贷款加家庭生活费,保费远低于房贷利息支出杠杆很高。特别身故责任45岁前额外赔50%正好对应房贷压力最大的阶段,强烈推荐加上。前提是身体健康、1到4类职业。
本文涉及的保障责任、投保规则和相关权益,以保险合同、当前投保页面及正式电子保单为准。
请按健康告知如实填写,具体承保条件由保险公司审核。
文中保费示例基于健康体、1-4类职业、一类地区、必选责任测算,实际保费以投保页面测算为准。
本文引用条款、产品费率表、产品说明书、投保规则及投保页面,承保公司为中信保诚人寿保险有限公司。
小蜜蜂6号意外险



达尔文12号怎么买?6种高性价比买法,能省大几万!
慧择小马老师|1227 浏览
众民保2026升级太顶了!严重既往症也能赔,价格还更便宜!
慧择小马老师|707 浏览
20周年庆 | 从1到1200万,慧择凭什么被坚定选择?
慧择保险网|563浏览

